A NECESSIDADE DE AFETAÇÃO PATRIMONIAL ESTATAL, AS ETAPAS DA DESPESA PÚBLICA E AS MODALIDADES DE PARECER JURÍDICO NA RESPONSABILIZAÇÃO RESTRITA DE ADVOGADOS.
RESUMO
O presente artigo analisa a responsabilidade do parecerista, em face do ecossistema do Direito Administrativo Sancionador e do Direito Financeiro brasileiro. Diante das profundas modificações promovidas pelas Leis nº 14.133/2021 (Nova Lei de Licitações) e nº 14.230/2021 (Reforma da Lei de Improbidade Administrativa), investiga-se o nexo causal entre a emissão de manifestações consultivas e a ocorrência de eventuais danos ao erário. Erige-se a tese da imputação progressiva, demonstrando que a tipicidade de condutas ímprobas, ou sancionáveis em geral, exige a superação de marcos temporais e financeiros intransponíveis, tendo sua centralidade na realização da despesa pública. Manifestações exaradas em fase estritamente preliminar ou prognóstica circunscrevem-se ao plano das ideias e da literatura jurídica, operando-se o rompimento do liame de causalidade ante a ausência de afetação patrimonial concreta. Por meio de análise legal e jurisprudencial, busca se demonstrar um microssistema de proteção à independência hermenêutica e às prerrogativas da advocacia, delimitando que o erro não se confunde com a escolha de vertente interpretativa legítima e que a responsabilização do parecerista pressupõe a demonstração analítica e individualizada de dolo qualificado, pressupondo ciência e escolha da modalidade de parecer em sua forma vinculante.
PALAVRAS-CHAVE: Parecer Jurídico; Responsabilidade Subjetiva; Estágios da Despesa Pública; Planejamento; Orçamento; Empenho; Realização da Despesa; Lei de Improbidade Administrativa; Imunidade e livre exercício profissional; Advocacia Pública.
1. Introdução.
O exercício da advocacia pública e consultiva no Brasil atravessa um período de intensa reconfiguração dogmática, impulsionado pela necessidade de compatibilizar o controle da eficiência administrativa com a salvaguarda das prerrogativas funcionais dos operadores do Direito.
Historicamente situado na fronteira entre a legalidade estrita e a discricionariedade do administrador, o parecerista jurídico atua como um vetor de segurança jurídica, cuja missão precípua reside em iluminar a tomada de decisões no âmbito da Administração Pública. Todavia, a crescente expansão do Direito Administrativo Sancionador e a proliferação de demandas persecutórias de caráter genérico ou com viés de perseguição, têm colocado em risco a independência hermenêutica da profissão, gerando o fenômeno prejudicial conhecido na literatura internacional como defensive lawyering, ou o medo burocrático que paralisa a governança.
O advogado parecerista é um símbolo da resiliência constitucional e resistência legal à invasão sindicante ou o excesso de controle sobre a discricionariedade do ato administrativo, sobre o mérito dos atos dos Poderes consulentes, na medida em que insere o elemento subjetivo da interpretação jurídica no ambiente da conduta administrativa.
Daí porque o epicentro das controvérsias, que normalmente se estabelecem sobre o assunto, reside na delimitação do nexo de causalidade entre o opinamento técnico exarado pelo advogado e a posterior execução material da despesa pública pelo ordenador de despesas. Com o advento da Lei nº 14.230/2021, que promoveu uma profunda reforma na Lei de Improbidade Administrativa (Lei nº 8.429/1992), o legislador pátrio, sob a direção judicial contemporânea, extirpou, categoricamente, a modalidade culposa do ato ímprobo, e exigiu a demonstração analítica e individualizada do dolo específico. Paralelamente, o artigo 28, da Lei de Introdução às Normas do Direito Brasileiro (LINDB) e o artigo 53, da Nova Lei de Licitações e Contratos Administrativos (Lei nº 14.133/2021) fixaram balizas rígidas de proteção, restringindo a responsabilidade do parecerista às estritas hipóteses de dolo ou erro grosseiro, este último compreendido como a falha palmar e inescusável, ou seja, não se amoldaria a uma falha qualquer.
Nesse contexto normativo, revela-se imperioso afastar a aplicação de uma responsabilidade solidária presumida ou "por ricochete", que pretenda transformar o parecerista em um garantidor universal de atos futuros, incertos e alheios ao seu controle cognitivo. A pretensão de imputar responsabilidade civil, penal ou administrativa ao causídico, inclusive por desvios ocorridos nas fases subsequentes da execução orçamentária, afronta diretamente o princípio da segregação de funções e ignora a cronologia jurídica e contábil que rege as finanças públicas. Se a manifestação jurídica é encartada em momento antecedente ao nascimento da obrigação estatal a ausência de impacto patrimonial imediato fulmina a própria materialidade do fato gerador sancionatório.
Diante de tais premissas, o presente estudo propõe uma abordagem tridimensional e dinâmica da responsabilidade do parecerista, correlacionando à tipologia tripartite de pareceres fixada pelo Supremo Tribunal Federal no leading case do Mandado de Segurança nº 24.631/DF (facultativo, obrigatório e vinculante) com os estágios de maturação da despesa pública delineados pela Lei nº 4.320/1964, sem prejuízo de demais ponderações e especificidades atinentes à matéria em estudo.
Demonstrar-se-á que deve ser apurado o legítimo marco de afetação patrimonial estatal, e tê-lo como divisor de águas da imputação jurídica, assim como se considerar o momento efetivo da prolação do parecer, as características em que se deu, segundo a ambientada realidade jurídica, e o seu regular emprego pelos interessados. O objetivo deste artigo, por conseguinte, é consolidar um microssistema de filtros defensivos fundamentados no bloco de constitucionalidade e na jurisprudência pretoriana mais recente, aptos a obstar excessos acusatórios e a assegurar a higidez da advocacia consultiva como pilar de sustentação do Estado Democrático de Direito.
O microssistema de controle das finanças públicas nacionais, edificado sobre a simetria complementar entre a Lei Geral de Finanças (Lei nº 4.320/1964 – LGF) e a Lei de Responsabilidade Fiscal (Lei Complementar nº 101/2000 – LRF), institui um rígido protocolo procedimental para a criação e a assunção de gastos pelo Estado. Enquanto o diploma de 1964 segmenta a execução da despesa em estágios cronológicos e estanques — fixando no empenho a reserva orçamentária indispensável —, a LRF erige o planejamento e a responsabilidade fiscal ao patamar de preceitos estruturantes da gestão pública, exigindo estimativas de impacto orçamentário-financeiro e declarações de adequação orçamentária (artigos 15 e 16, da LC nº 101/2000).
Esse emaranhado normativo e fiscal reforça o princípio da segregação de funções, na medida em que as balizas de conformidade fiscal e contábil demandam uma competência técnico-gerencial que extrapola os limites da cognição abstrata da advocacia consultiva. Por conta disso, não se pode transferir ao parecerista a responsabilidade pelo cumprimento de metas e limites fiscais operados exclusivamente pelo ordenador de despesas desvirtua a lógica da accountability financeira e aniquila as fronteiras de atribuição fixadas pelo legislador complementar.
Ademais, sob a ótica da processualística fiscal contemporânea, salienta-se que as incorreções verificadas nas fases procedimentais de realização da despesa pública admitem o manejo legítimo e legal de mecanismos de retificação e de convalidação administrativa pelo próprio poder público. Em sua abordagem sobre a dinâmica dos gastos orçamentários, demonstra que os atos preliminares ou preparatórios não encerram uma mutação patrimonial irreversível ao erário, revelando-se passíveis de saneamento por meio do exercício da autotutela administrativa, sempre que possível.
Consequentemente, a viabilidade técnica de convalidação de eventuais desconformidades de fluxo, antes do exaurimento material do gasto, atua como um poderoso impeditivo sancionatório disponível dentro do próprio ambiente da Administração. Amiúde, a mera emissão de pareceres em fases embrionárias da despesa não possui o condão de estabelecer um nexo de causalidade invencível com eventuais danos futuros, visto que a própria engrenagem administrativa detém a competência e o dever de corrigir rumos e convalidar atos antes de qualquer lesão efetiva ao patrimônio público.
A topografia constitucional reservada à Advocacia — posicionada pela Carta Magna de 1988 no Capítulo IV, do Título IV, sob a prestigiosa rubrica das "Funções Essenciais à Justiça" — confere à carreira um status de indiscutível centralidade no arranjo democrático do país. Ao declarar, em seu artigo 133, que o advogado é indispensável à administração da justiça e inviolável por seus atos e manifestações no exercício da profissão, o constituinte originário não instituiu um mero privilégio corporativo. Pelo contrário, erigiu um escudo institucional voltado a preservar a higidez hermenêutica do profissional do Direito, seja na advocacia privada ou na advocacia pública consultiva.
Essa salvaguarda constitucional ganha contornos de urgência quando transportada para a atividade do parecerista público, que é o de blindar a peça opinativa contra a responsabilização objetiva ou o arbítrio de imputações genéricas, bem como restringir ou limitar aqueles casos de responsabilização subjetiva, como caminho para assegurar que a atividade advocatícia exerça, de forma altiva, seu múnus constitucional de controle preventivo da legalidade e opinativo e interpretativo em prol da assecuração de mínimos indispensáveis à discricionariedade administrativa e ao mérito dos atos administrativos pela autoridade decisória, livre de coerções externas que a intimidem ou paralisem a engrenagem do próprio Estado de Direito.
2. O profissional parecerista.
A compreensão da responsabilidade por manifestações consultivas exige o estabelecimento prévio das fronteiras ontológicas e funcionais que separam as diversas formas e momentos de exercício da advocacia em nosso país. Sob a égide do ordenamento jurídico brasileiro, a atividade jurídica divide-se não apenas por critérios de interessados (públicos ou privados), mas, fundamentalmente, pela natureza do vínculo que une o causídico ao sujeito consulente, pelo momento em que colmatado o ato de produção intelectual do parecer técnico e pela função típica por ele desempenhada, além de outras nuances possíveis.
O advogado, em sua acepção ampla e estrita, é o profissional constitucionalmente qualificado como indispensável à administração da justiça, como ditado pelo artigo 133, da Constituição Federal, cuja competência abrange tanto a representação postulatória em juízo, quanto o desempenho de atividades de consultoria e assessoria. Quando atua no plano estritamente consultivo, ou em alguma senda da assessoria técnica, despede-se provisoriamente das vestes de ocasional litigante e assume a condição de “examinador” de teses e possibilidades, sendo o parecerista o mais simbólico e proeminente desempenho em questão, por colmatar a interpretação e sugestão jurídica de normas e condutas administrativas em situações divagadas ou casos reais.
O parecerista, portanto, não corporifica uma carreira isolada, mas sim uma condição funcional-intelectual de cientista do Direito que, instado por um terceiro, debruça-se sobre um estado de coisas para extrair a subsunção normativa adequada, emitindo um juízo técnico e desvinculado de interesses políticos ou de conveniência administrativa, que poderá situar-se no ambiente da discricionariedade administrativa do agente público. Essa atuação assume contornos dogmáticos distintos, a depender da natureza da investidura do profissional, sendo imperioso diferenciar as funções típicas do advogado privado contratado, ou nomeado administrativamente, das atribuições do procurador jurídico institucional:
-
O Advogado Contratado: Sua atração decorre da autonomia da vontade e de um negócio jurídico bilateral (contrato de prestação de serviços jurídicos). Suas funções típicas e próprias limitam-se ao escopo delimitado pelo objeto contratual e pelos documentos que lhe são voluntariamente fornecidos pelo consulente. Este profissional opera externamente à estrutura orgânica do ente contratante; não possui poder de administração ou gestão, não integra a cadeia de comando do tomador do serviço e sua manifestação carece de qualquer presunção de coatividade interna. O advogado contratado fornece subsídios externos de governança, sem jamais imiscuir-se nas competências decisórias internas da organização, sendo considerado terceiro à estrutura estatal, motivo pelo qual, para fins de eventual responsabilização, pressupõe a figura do agente público institucionalizado, que tenha praticado o ato administrativo apurado e reconhecido como sancionável, forçosamente;
O Assessor Jurídico Nomeado: Diferente do profissional externo, o assessor jurídico integra a estrutura orgânica da Administração, ocupando cargo de provimento em comissão cuja essência repousa na estrita relação de confiança (ad nutum) com a autoridade nomeante. Tradicionalmente, o Supremo Tribunal Federal assentou que os municípios não guardam obrigatoriedade simétrica na instituição de uma advocacia pública de carreira permanente (RE 225.777/MG e RE 690.765/MG). Contudo, essa autonomia orgânica foi balizada pela evolução jurisprudencial da própria Corte sob a égide do Tema 1010 da Repercussão Geral (RE 1.041.210), vez que se fixou que a criação de cargos comissionados na área jurídica restringe-se estritamente às funções de direção, chefia e assessoramento estratégico, sendo vedado o seu uso para o desempenho de atividades burocráticas, técnicas, operacionais ou de representação judicial rotineira, as quais competem a agentes de carreira. Assim, a constitucionalidade do assessor jurídico comissionado municipal depende hoje da demonstração clara de suas atribuições consultivas de apoio direto e do respeito à proporcionalidade com os cargos efetivos (não vamos abordar diretamente esta figura, dada a variabilidade de disposições normativas em cada esfera de governo sobre o assunto – o que não seria despiciendo analisar caso a caso, inclusive sobre sua (in)constitucionalidade –, mas não vemos dificuldade na extensão do raciocínio que será desenvolvido neste trabalho, em regra, com a ressalva de que há, quase sempre, subordinação hierárquica destes assessores, com (in)dependência relativa);
O Procurador Jurídico Institucional: Diferente do primeiro, ou do segundo tipo, trata-se de um agente público membro de carreira permanente, cuja investidura decorre de aprovação em concurso público de provas e títulos, em harmonia com o preceituado no artigo 37, inciso II, da Constituição Federal. Sua atuação é balizada, inclusive, ainda que complementarmente, pelas leis orgânicas da respectiva entidade federativa interessada. O procurador institucional exerce uma função de Estado essencial à Justiça, voltada ao controle permanente da legalidade dos atos administrativos e à representação contínua do ente público, motivo pelo qual é dotado de independência funcional hierárquica absoluta.
Sendo assim, a seguir procuramos sintetizar os critérios diferenciadores de ambos os estatutos jurídicos do advogado externo e do procurador interno e principais compreensões sobre seus regimes jurídicos atuais, em 2026:
| CRITÉRIO DIFERENCIADOR | ADVOGADO CONTRATADO (PARECERISTA EXTERNO OU CONTRATUAL OU NÃO INSTITUCIONAL) | PROCURADOR JURÍDICO (PARECERISTA INSTITUCIONAL) |
|---|---|---|
| Forma de Investidura | Vínculo contratual de natureza civil / Prestação de serviços jurídicos. | Concurso público de provas e títulos (Provimento efetivo de cargo). |
| Natureza da Função | Privada, de assessoramento técnico específico e delimitado. | Pública, de Estado, voltada ao controle interno da legalidade administrativa. |
| Posicionamento Orgânico | Externo à estrutura do consulente; sem inserção hierárquica. | Interno; integra a estrutura orgânica da Administração e sua carreira. |
| Limitação Cognitiva | Restrita aos fatos e documentos apresentados pelo contratante. | Ampla, com prerrogativas funcionais de requisição e auditoria de autos. |
| Coexistência Legal | Legítima e extraordinária, balizada pelo Tema 309 do STF. | Permanente, obrigatória e típica; detém a competência primária do órgão e balizada pelo Tema 510. |
É imperioso destacar que a preexistência de uma Procuradoria Jurídica estruturada não impede, por si só, a contratação legítima de advogados pareceristas externos. Salvo melhor juízo, este entendimento restou pacificado pelo Plenário do Supremo Tribunal Federal no bojo do Tema 309 da Repercussão Geral (RE 656.558/SP).
A Suprema Corte fixou a tese de que é constitucional a contratação direta de serviços advocatícios por inexigibilidade de licitação, fundando-se na notória especialização e na singularidade do serviço, cabendo à Administração demonstrar a inadequação ou a inconveniência de que a demanda seja absorvida pelo corpo técnico permanente face à complexidade ou especificidade da matéria. Cita-se que a diretriz do Tema 309 acomoda-se perfeitamente com o Tema 510 do STF, o qual se limitou a reconhecer que os procuradores municipais se inserem nas funções essenciais à Justiça para fins de teto remuneratório, sem instituir qualquer monopólio absoluto ou proibição de auxílio consultivo externo de profissionais especializados.
Essa perfeita divisão de atribuições reverbera diretamente no plano da imputação de responsabilidades. A jurisprudência consolidada do notável Supremo Tribunal Federal firmou-se no sentido de que, dada a natureza meramente opinativa do parecer, o causídico não pode ser responsabilizado pelo conteúdo de sua manifestação técnica, salvaguardada a sua inviolabilidade profissional (artigo 133, da CF), exceto se demonstrada de forma cabal a existência de dolo ou erro grosseiro (STF, MS 24.631/DF; diretriz hoje positivada no artigo 28 da Lei de Introdução às Normas do Direito Brasileiro - LINDB).
3. O parecer jurídico
Tem-se, como regra geral, que o parecer jurídico é um ato enunciativo e preparatório e que, individualmente, qualifica-se como um ato simples. Ele funciona como a inteligência técnica (jurídica) que cintila a tomada de decisões, embora o poder de império e o ato administrativo executório e decisório pertençam exclusivamente ao administrador público.
Durante sua elaboração algumas etapas são perfeitamente identificáveis e cindíveis, dentro do processo dialético que lhe é imanente, quais sejam, a tese, a antítese e a solução proposta, como se afere:
| ETAPA DIALÉTICA | APLICAÇÃO NO TRABALHO DO PARECERISTA |
|---|---|
| 1. A Tese (A Proposição) | É a pretensão da Administração Pública ou o fato social bruto (exemplo: "O gestor quer contratar a empresa X sem licitação porque o serviço é urgente"). É o ponto de partida. |
| 2. A Antítese (A Contradição) | É o exame da legalidade e dos riscos jurídicos (exemplo: "A lei exige licitação como regra; o Tribunal de Contas pune a contratação direta sem ampla pesquisa de preços"). É o confronto com a realidade normativa. |
| 3. A Síntese (A Solução) | É o parecer jurídico final. O parecerista não ignora a urgência (tese) e nem ignora a lei (antítese); ele supera e integra ambas ao apontar o caminho legal que lhe parece mais adequado (exemplo: "A contratação direta é viável, desde que limitada ao prazo estrito da emergência e com a devida justificativa de preços"). |
O parecer jurídico não pode ser classificado como ato administrativo propriamente dito, visto que apresenta uma opinião técnica ou jurídica, ainda que essa idealização advocatícia possa ser dotada de definitividade, horizontal ou vertical, por carecer daquela de ordem material. Excepciona-se, claro, a situação dos peculiares pareceres normativos, que normalmente recebem uma colmatação própria (posto que, para eles, a partir do momento da definitividade vertical pública, dentro da área de assessoramento jurídico pertinente, até a ocasião em que haja a sua definitividade material lançada pela autoridade competente, publicamente, impedindo, a partir deste momento, a prática de ou posicionamentos internos contrários, sob pena de subversão sistêmica indesejada).
Ora, a definitividade horizontal retrata uma dimensão em que atos preparatórios, formalidades, pareceres e projetos etc., vão, em modo de conclusão, identificar a vontade da Administração e essa mesma conclusão vai dar azo ao ato definitivo por si só. Uma consequência dela é que todas essas elaborações durante o processo até à chegada do ato final, não são recorríveis. Por sua vez, a definitividade vertical diz respeito a um ato que se torna decisivo, que passa por corresponder àquele que é praticado por um órgão colocado de tal forma na hierarquia que a sua decisão constitui a última palavra da Administração ativa.
O ato administrativo, para ser considerado definitivo, tem de abranger simultaneamente o sentido horizontal, o sentido vertical e, ainda, o sentido material, sendo que este último, exatamente, não compõe elementarmente o parecer jurídico. A definitividade material importa, para que um ato possa ser efetivamente definitivo, que se tenha de definir uma situação jurídica, ou da Administração, ou do particular, ou de um perante o outro.
O parecer jurídico não se confunde, outrossim, com decisão da autoridade estatal (normalmente um gestor nomeado ou governante investido de mandato) nem com ordenação de despesa pública.
3.1. O Parecer Normativo Presidencial e o Efeito Vinculante Infralegal
O parecer jurídico normativo, nos moldes desenhados pelo artigo 40, da Lei Complementar nº 73/1993, configura-se como uma figura especial de índole regulatória e caráter asseverativo, que transcende a mera atividade opinativa do parecerista comum, por isso está sendo distinguido mais detidamente. Sob a ótica do Direito Administrativo, o ato consultivo originário passa por um processo de transmutação funcional no instante em que recebe a aprovação do Presidente da República e é veiculado na imprensa oficial.
A partir dessa chancela, a manifestação adquire natureza jurídica de ato administrativo normativo de efeitos gerais, impondo um efeito vinculante absoluto (erga omnes interno) sobre a totalidade dos órgãos e entidades da Administração Pública Federal, o que constrange juridicamente o gestor e padroniza a aplicação do ordenamento de forma cogente.
O Excelso Supremo Tribunal Federal (STF), ao debruçar-se sobre o controle judicial de tais expedientes, fixou a premissa de que a densidade normativa decorrente da aprovação presidencial confere ao parecer força jurídica análoga à de um decreto executivo. Consequentemente, a Corte assentou que, embora o mérito técnico-jurídico e a discricionariedade técnica da AGU guardem certa deferência, o parecer normativo publicado pelo Chefe do Executivo é amplamente passível de controle concentrado de constitucionalidade perante o STF. Peças normativas desta estirpe podem figurar como objeto idôneo de ADI, desde que as teses nelas fixadas incorram em inovação ilegítima na ordem jurídica, transgridam preceitos fundamentais ou operem interpretação ampliativa que resulte em violação à reserva de lei.
Com efeito, a aprovação presidencial confere ao parecer da Advocacia-Geral da União uma mutação funcional drástica, sendo que o expediente desloca-se da esfera do mero aconselhamento técnico-consultivo para ingressar no campo da normatividade abstrata. Não se trata de uma causa política jurisdicizada, mas sim da elevação de uma tese jurídica ao patamar de ato de império estatal e, conforme assentado pelo STF, no julgamento da ADI nº 487/DF, é precisamente essa densidade normativa autônoma e coercitiva que retira a peça do plano dos atos internos e a submete ao controle abstrato de constitucionalidade.
Revela-se imperioso separar o parecer normativo presidencial, extremamente peculiar, da figura contemporânea do parecer referencial, instituído no âmbito da AGU para conferir celeridade e eficiência à governança de contratações rotineiras e padronizadas. Enquanto o primeiro (parecer normativo) busca unificar abstratamente a interpretação de leis complexas em toda a federação, o referencial opera como mecanismo de dispensa de análise individualizada e controle de fluxo burocrático na segunda linha de defesa da Administração. O STF avalia que, em ambas as matrizes de assessoramento, a responsabilização do parecerista — em simetria com o artigo 22, da Lei de Introdução às Normas do Direito Brasileiro (LINDB) e com a jurisprudência da própria Corte Suprema (como no MS nº 24.631/DF) — pressupõe a comprovação cabal de dolo ou erro grosseiro. A atuação técnica resguardada pela independência funcional e destituída de culpa grave afasta a solidariedade do assessor pelos atos do gestor que venha a encampá-la.
Claro que a ausência de consulta ao órgão jurídico impede que se estabeleça qualquer nexo de causalidade ou juízo de censura sobre a instituição jurídica, a qual permanece inteiramente alheia e preservada em sua higidez, relevância e dignidade funcional. Por sua vez, a subsunção do agir dos pareceristas externos frente aos regimes de controle pressupõe identificar o exato quadrante de sua atuação individual e contratual, sem que isso implique qualquer mácula ou extensão de escrutínio sobre o corpo de procuradores de carreira ou mesmo sobre o administrador público. É o influxo necessário à distinção e acomodação em casos de restrita, ou limitada, responsabilização, inclusive quando amparada pelo Tema 309 do STF, ao mesmo tempo em que se preserva a imunidade e liberdade do profissional.
3.2. O controle fiscal responsável e a extrajuridicidade da matéria
A nova arquitetura de controle fiscal responsável brasileira foi profundamente remodelada com o advento da Lei Complementar nº 200/2023, que instituiu o Novo Arcabouço Fiscal em substituição ao antigo Teto de Gastos da Emenda Constitucional nº 95/2016.
O referido diploma fiscal, a partir de 2024, inova ao atrelar o crescimento real das despesas primárias da União diretamente à performance da arrecadação, limitando a expansão dos gastos estatais a um teto de 70% da variação real das receitas netas apuradas no período antecedente.
Esse regime estabelece balizas fiscais rígidas, com limites contracionais e expansivos anuais fixados entre 0,6% e 2,5%, condicionando a gestão orçamentária ao alcance de metas preestabelecidas de resultado primário.
No entanto, sob a ótica da imputação sancionatória de pareceristas jurídicos, as complexas projeções matemáticas e o cumprimento dessas metas de resultado fiscal são claras matérias de responsabilidade direta e exclusiva do Poder Executivo e de seus respectivos ordenadores de despesas, exigindo conhecimentos extrajurídicos e assaz técnicos e experimentação histórica de cada esfera de governo. Por isso falar-se em extrajuridicidade ou natureza eminentemente meta-jurídica (ou técnica-macroeconômica).
Desse modo, em regra, o descumprimento de metas do arcabouço fiscal não se estende às manifestações consultivas da advocacia, visto que o controle de tais balizas fiscais e flutuações macroeconômicas foge completamente ao escopo hermenêutico e à capacidade cognitiva do parecerista, cabendo-lhe exame, quando o caso, apenas em sede de parecer normativo ou de consultorias jurídicas fazendárias devidamente compostas e com suporte de equipe multidisciplinar regular e normatizada para tanto, salvo melhor compreensão da matéria.
4. A responsabilidade subjetiva limitada
Cumpre assentar, sob a ótica do princípio do fato e da responsabilidade subjetiva, que o parecerista pode se manifestar sobre situações abstratas ou concretas propriamente ditas. Dentro de análises concretas pode, ou não, avançar em elementos que o aproximam de funções obrigatórias – ou ainda, mais profundamente, de atividade vinculante –, quando se amolda especificamente a tais casos, existe voluntariedade e cognição para tanto, e ostenta função própria disposta na Lei de Licitações (casos do antigo artigo 38, parágrafo único, da Lei nº 8.666/1993, ou do atual artigo 53, caput, da Lei 14.133/2021).
Há invencíveis casos reais e elementos confluentes que permeiam a atuação pública, como as informações e dados ou documentos submetidos ao exame jurídico (e sua complexidade ou completude, entre outros), a ciência e consciência do enquadramento e atuação na condição de assessor legal (o que nem sempre é esclarecido ao parecerista, limitando-se o administrador a realizar consulta em tese – ou sobre tese jurídica –, mas depois adaptando, por conta e risco, ou desconhecimento, o uso ou emprego da interpretação dada, para caso concreto não auscultado ou para o qual não foi concebida) e a coparticipação de outros profissionais, sejam do ambiente ou com formação jurídica, sejam multidisciplinares ou diversos, que não podem ser escudados e dispõe de conhecimentos e técnicas complementares, suplementares ou replementares, bem como abrangência, posto que o parecerista pode analisar todo(s) o(s) procedimento, ato(s) ou fato(s), ou ainda limitar-se a um ou alguns deles, não podendo, por óbvio, projetar-se sobre o que não vislumbrou no caso.
O presente estudo não adentra, pois, decisão administrativa sobre quem ou se deveria, ou não, opinar no caso específico um Advogado Externo, ou um Procurador Jurídico Municipal, verbi gratia, por compreender que isto restaria ao campo da discricionariedade decisória do administrador público; e não do jurista consultado, e cuja provocação deve ser realizada pelos órgãos competentes, e nos momentos adequados do procedimento legal e regulamentar da respectiva esfera governamental consulente.
Em nenhum momento, frise-se, nega-se que a carreira de Procurador Jurídico ostenta uma indiscutível e elevada relevância institucional, agindo como o verdadeiro guardião perene da legalidade e do patrimônio público. Todavia, podem coexistir ambos os modelos, institucional e contratual, perfazendo um completo e preciso assessoramento do gestor ou governante público, em toda e qualquer esfera estatal, em que não vedado expressa e adequadamente. Não é de menor importância a assessoria ou consultoria, bem como o patrocínio de causas de relevante interesse ou complexidade institucional, ainda que por profissionais contratados especificamente para tanto.
Veja-se que a atuação do assessor jurídico e do parecerista passou por uma profunda reformulação estrutural e conceitual. Enquanto na antiga Lei nº 8.666/1993 o parecer limitava-se a um controle formal e pontual de minutas de editais e contratos, a Nova Lei de Licitações e Contratos Administrativos (Lei nº 14.133/2021) elevou a assessoria jurídica ao patamar de controle de legalidade com tom de precaucional e com relevância para fins de governança pública.
Na legislação anterior, isto é, na Lei de Licitações Antiga (Lei Federal nº 8.666/1993), que vigou precipuamente até meados de 2021 a 2023 (conforme a disposição regulamentar de cada ente ou entidade e sem prejuízo dos contratos que foram assinados sob a égide das leis antigas – licitações em geral, pregão ou RDC –continuam sendo regidos pelas regras da legislação antiga até o encerramento de sua vigência contratual, respeitando o princípio do ato jurídico perfeito) a atuação jurídica concentrava-se essencialmente no parágrafo único do artigo 38, integrando o rol de documentos do procedimento:
“Art. 38. O procedimento da licitação será iniciado com a abertura de processo administrativo, devidamente autuado, protocolado e numerado, contendo a autorização respectiva, a indicação sucinta de seu objeto e do recurso próprio para a despesa, e ao qual serão juntados oportunamente:
[...]Parágrafo único. As minutas de editais de licitação, bem como as dos contratos, acordos, convênios ou ajustes devem ser previamente examinadas e aprovadas por assessoria jurídica da Administração.
Sob a égide da Nova Lei de Licitações (Lei Federal nº 14.133/2021), que espalhou as macro importâncias da assessoria jurídica ao longo de seu texto, concentrando o núcleo do controle prévio no artigo 53, caput, enquanto na condição de regra geral do controle prévio:
“Art. 53. Ao final da fase preparatória, o processo licitatório seguirá para o órgão de assessoramento jurídico da Administração, que realizará controle prévio de legalidade mediante análise jurídica da contratação.”
Portanto, artigo 53, da Lei nº 14.133/2021, estabelece que, ao final da fase preparatória, o processo é encaminhado ao assessoramento jurídico para controle prévio de legalidade por meio de parecer em linguagem clara e objetiva. O normativo também prevê dispensa da análise em hipóteses de menor complexidade ou valor reduzido (§ 2º), bem como o dever de dirimir dúvidas e subsidiar o gestor (§ 4º). Além do referido artigo 53, a atuação jurídica é abarcada em hipóteses, diversas ou acumulativas (conforme o caso), pelo artigo 8º, § 3º (auxílio permanente e apoio aos agentes públicos de contratação), artigo 19, inciso IV (auxílio na formulação de minutas padronizadas) e artigo 169, inciso II (enquadramento na segunda linha de defesa do controle interno). Veja-se do quadro de diferenças fundamentais entre as disposições legais gerais:
| CRITÉRIO DE ANÁLISE | LEI Nº 8.666/1993 (ANTIGA) | LEI Nº 14.133/2021 (NOVA) |
|---|---|---|
| Momento e Escopo | Focado nas minutas de editais e contratos. | Fim da fase preparatória, abrangendo todo o planejamento (ETP, TR, matriz de riscos). |
| Natureza | Homologatória e formal. | Governança e controle de legalidade (segunda linha de defesa). |
| Forma | Sem exigências textuais de clareza. | Linguagem simples, objetiva e com critérios de priorização. |
| Dispensa | Regra obrigatória geral. | Permitida em casos de baixa complexidade ou valor reduzido. |
| Apoio ao Gestor | Atuação reativa. | Atuação preventiva e consultiva contínua. |
| Divergência | Omissa na lei. | Prevê expressamente a possibilidade de o gestor divergir mediante motivação formal. |
A transição legal busca transmutar – indevidamente, a princípio – o parecerista em um avaliador, ou garantidor, do planejamento e eficiência, alinhando-se a uma suposta jurisprudência do Tribunal de Contas da União, e exigindo atenção redobrada aos pressupostos fáticos da contratação. No entanto, a realidade não é tão simples, posto que nunca se descurará das condições em que o processo administrativo é apresentado e formatado ao final da fase de planejamento (contendo o Estudo Técnico Preliminar - ETP, o Termo de Referência - TR e a Análise de Riscos), ou mesmo da multiplicidade de conhecimentos necessários para avaliar a conformidade jurídica de toda a modelagem da contratação, dentre outros elementos indispensáveis à regular atuação profissional; e, outros aspectos relativos à imunidade constitucional do advogado e à liberdade técnica e sua criatividade (não sem elementos de segurança jurídica ou que permitam perfazem o caminho interpretativo utilizado e de modo razoável) imanentes ao Direito, e que não podem ser refreados indevidamente por legislação supletiva ou jurisprudência restritiva, simplesmente, sem o devido processo legal e democrático imponível. Diga-se, ademais, que os casos de complexidade ou divergência jurídica, sobremaneira, afetam a incursão da pretensão abstrata da norma.
Por isso (e sem prejuízo de questionamento sobre a invasão de esfera de liberdade ou imunidade magnos), e apenas realizando um superficial estudo das pretensões da nova norma, o legislador impôs balizas sobre como o parecer deve ser escrito, exigindo objetividade, clareza e responsabilidade técnica, observa-se o seguinte do retro abordado artigo 53, do novo estatuto licitatório:
| PARÁGRAFO / INCISO | REDAÇÃO TEÓRICA / COMANDO LEGAL | IMPACTO PRÁTICO NA ATUAÇÃO |
|---|---|---|
| § 1º, Inciso I | Apreciar o processo conforme critérios objetivos prévios de atribuição de prioridade. | O órgão jurídico deve ter metas transparentes para definir quais processos analisa primeiro (ex: urgência, relevância socioeconômica ou valor), evitando preferências arbitrárias. |
| § 1º, Inciso II | Redigir em linguagem simples e compreensível, de forma clara e objetiva, com apreciação de todos os elementos indispensáveis e exposição dos pressupostos de fato e de direito. | Fim dos pareceres prolixos e puramente teóricos. O parecerista deve analisar o caso concreto, explicando os fatos e conectando-os diretamente à lei, sem transcrever páginas desnecessárias de doutrina. |
| § 2º | [...] O parecer jurídico deverá apontar as impropriedades, sugerir as alternativas e sanear o processo, com determinação de envio para a autoridade competente para as providências cabíveis. | O parecerista não pode apenas apontar o erro e travar o processo. Ele assume um papel cooperativo: deve indicar ao gestor o caminho jurídico correto e alternativo para salvar a contratação. |
| § 3º | Concluída a instrução técnica e jurídica, o processo será encaminhado à autoridade competente para determinação de divulgação do edital. | A manifestação jurídica encerra a fase interna. Após as correções apontadas, o processo ganha publicidade externa imediata. |
Diferente da Lei nº 8.666/1993, que exigia parecer para absolutamente tudo de forma irrestrita, a nova norma trouxe racionalidade administrativa, de fato, visto que o § 4º (extensão do controle) se aplica obrigatoriamente aos casos de contratações diretas (dispensa e inexigibilidade), acordos, convênios, termos aditivos e instrumentos congêneres; o § 5º (flexibilização/dispensa jurídica) permitida a dispensa da análise jurídica nas hipóteses previamente definidas em ato da autoridade jurídica máxima, que considere o baixo valor, a baixa complexidade da contratação, a entrega imediata de bens ou a utilização de minutas padronizadas. Claro que a dispensa não é automática. Ela exige uma regulamentação prévia assinada pela liderança do órgão jurídico, como o seu Procurador-Geral, atestando quais matérias estão dispensadas de análise individualizada por não oferecerem riscos à administração.
Pretendeu, a norma hodierna, inserir o assessor jurídico parecerista, formalmente no aprofundamento da defesa da Administração Pública (conforme reforçado pelo artigo 169, da mesma Lei), blindando juridicamente a governança pública contra desvios, erros grosseiros e nulidades contratuais. Não o fez, contudo, com o devido rigor sobre a figura essencial do parecerista advogado, cuja sintetização da atuação ao elemento do parecer exarado não se limita nem impõe inadvertidamente, como mais um solidário (quando não solitário) responsável pelas mais diversas e insondáveis decisões administrativas.
Não se confunda a possibilidade de manifestação técnica sobre um (ou alguns) objeto(s) de contratação, de assessoria ou consultoria jurídica, abstrata ou concreta, com a hierarquia administrativa, centralizada ou descentralizada, para encadeamento dos atos estatais conclusivos e definidores de práticas públicas, diretrizes governamentais ou encadeamentos administrativos ressonantes, que obedecem a um espectro de competências legalmente estabelecidas e que não se confundem com a limitada ambiência da institucionalização ou com a contratualização com pareceristas jurídicos.
Existem emanações técnicas especiais, como o Parecer Jurídico Normativo da Advocacia-Geral da União (AGU), que é tido como um ato administrativo de natureza híbrida (consultivo-normativa) e uma figura especial de altíssimo impacto, caracterizado por sua força vinculante em toda a Administração Pública Federal. Diferente de um parecer consultivo comum, que apenas opina e subsidia o administrador, o parecer normativo da AGU atua como um instrumento de uniformização e regulação interna. Sua estrutura e seu funcionamento como figura especial decorrem de regras constitucionais e legais estritas. A previsão principal dessa figura jurídica repousa no artigo 40, da Lei Complementar nº 73/1993 (Lei Orgânica da AGU), que assim disciplina
“Art. 40. Os pareceres da Advocacia-Geral da União são submetidos à aprovação do Presidente da República.
§ 1º O parecer aprovado e publicado juntamente com o despacho presidencial vincula a Administração Federal, cujos órgãos e entidades ficam obrigados a lhe dar fiel cumprimento.
§ 2º O parecer aprovado, mas não publicado, vincula apenas as repartições interessadas, a partir do momento em que dele tenham ciência.” (destacou-se)
Vislumbra-se que o parecer normativo nasce como um ato consultivo típico (opinião técnica de um parecerista), mas que se completa quando o Advogado-Geral da União o encaminha e o Presidente da República o aprova e publica no Diário Oficial da União (DOU), quando ele sofre uma transmutação jurídica, assemelhando-se a um ato miscigenado. Ele deixa de ser uma mera "sugestão" e assume a natureza de um ato administrativo normativo infralegal, compondo-se opinião técnica e decisão governamental, normalmente de alto impacto executivo, visto passar a dele fazer parte o conteúdo decisório do representante maiúsculo da Administração Pública Federal, o Presidente da República.
O parecer normativo tem impacto regulamentador devido a atributos que o diferenciam de defesas judiciais ou consultas simples:
| Atributo Jurídico | O que significa na Prática Administrativa |
|---|---|
| Efeito Vinculante Absoluto | Todos os Ministérios, autarquias e fundações federais são obrigados a seguir o entendimento. O descumprimento gera responsabilidade disciplinar ao agente. |
| Abstração e Generalidade | Ele fixa a interpretação de uma lei para todos os casos futuros semelhantes, operando como se fosse um decreto regulamentador. |
| Efeito Erga Omnes Interno | Não resolve apenas o problema daquela repartição que fez a pergunta original; pacifica a tese jurídica para toda a máquina do Poder Executivo. |
Evite-se confundir o Parecer Normativo presidencial com o Parecer Referencial, também da AGU que, conforme a Portaria Normativa CGU/AGU nº 05/2022, é uma figura mais recente e apenas operacional, emitida pelas próprias consultorias jurídicas dos Ministérios. Ele se presta a dispensar a análise jurídica individualizada em casos repetitivos, de baixa complexidade ou minutas padronizadas, desde que a área técnica ateste que o caso se encaixa perfeitamente no modelo.
Por sua vez, o parecer normativo aprovado pelo Presidente da República é o ápice da função consultiva de Estado Federado. Ele retira do administrador público a faculdade de decidir como interpretar determinada lei, operando uma verdadeira centralização e estabilização da legalidade administrativa, sem falar na incursão em elementos do poder regulamentar atinentes ao Poder Executivo (sujeito, até mesmo, ao controle de exorbitância pelo Poder Legislativo ou pelo Poder Judiciário, dentro das hipóteses permissivas).
5. A proteção normativa diante de casos complexos, interpretações divergentes ou erros escusáveis
A circunscrição de eventual responsabilidade do parecerista jurídico exige, como pressuposto primário, a delimitação categórica de seu estatuto epistemológico e dos conceitos que circundam a advocacia pública e privada em sua vertente consultiva. O parecerista jurídico considerado é o jurisconsulto, isto é, o advogado, devidamente inscrito nos quadros da Ordem dos Advogados do Brasil, por força dos mandamentos contidos nos artigos 1º, inciso II, e 2º, parágrafo 3º, da Lei nº 8.906/1994, investido na função de submeter uma realidade fática empírica e delimitada, ou uma hipótese abstrata, ao método hermenêutico-normativo, a fim de apresentar uma opinião jurídica.
Ele opera não como um agente de execução ou de escolha política, mas como um cientista do Direito encarregado de revelar as opções interpretativas legítimas oferecidas pelo ordenamento jurídico para um determinado caso concreto, exercendo uma função essencial de controle preventivo, gestão de riscos e governança. O produto dessa atividade, o parecer jurídico, qualifica-se sob a ótica da teoria geral dos atos administrativos, inicialmente, como um ato enunciativo, cuja essência reside em emitir uma opinião técnica, jurídica e fundamentada sobre determinada matéria.
O aprofundamento e modificação da natureza ou classificação do parecer e sobre o surgimento da responsabilização do parecerista somente se mostram possíveis quando extravasam o campo da normalidade, que é pela sua imunidade para o de responsabilidade, em casos excepcionais, de erro grosseiro (tido como insustentável posição jurídica), de adensamento procedimental vinculativo da autoridade decisória (parecer vinculante) e de existência de função pública investida e institucional (insubstituível na função vinculante), ou seja, pressupõe a observação sobre a natureza da função legal desempenhada, que contratualmente não pode ser subsumida em casos de existência de procuradoria jurídica preexistente.
Por ser um ato de natureza eminentemente opinativa e consultiva, o parecer não ostenta força executória própria, não inova autonomamente na ordem jurídica e não possui o condão de constituir obrigações diretas para terceiros ou de vincular a vontade do administrador público, o qual retém de forma exclusiva a competência decisória e o poder de império (ius imperii). A confecção desta peça técnica estrutura-se em fases científicas indissociáveis, iniciando-se pela fase cognitiva, na qual se procede à investigação dos fatos (perpassados pelo consulente) e limites do encaminhamento documental constante dos autos administrativos; avançando para a fase hermenêutica, dedicada ao exame normativo e jurisprudencial em face do bloco de constitucionalidade e legalidade aplicável; e culminando na fase deôntica ou axiológica, que consubstancia o juízo de recomendação prática e a mensuração dos respectivos graus de risco jurídicos.
Esta atividade intelectual e técnico-formal é expressamente qualificada, salvo melhor entendimento, como atividade privativa da advocacia pelo artigo 1º, inciso II, do Estatuto da Advocacia e da OAB, situando o parecerista sob o manto protetivo da inviolabilidade por seus atos e manifestações no exercício da profissão, conforme assegurado pelo artigo 133, da Constituição Federal e reforçado pelo artigo 7º, inciso I, da mencionada Lei nº 8.906/1994.
A arquitetura normativa que rege a atuação do parecerista estende-se de forma integrada por diplomas de licitações, contratos administrativos e regras gerais de direito público, os quais operam em diálogo das fontes para delimitar competências e responsabilidades. Sob a perspectiva histórica da revogada Lei de Licitações (Lei nº 8.666/1993), o artigo 38, parágrafo único, estabelecia a exigência apenas formal de que as minutas de editais, contratos, acordos e convênios, entre outros, fossem previamente examinadas e aprovadas pela assessoria jurídica da Administração, o que inaugurou o denso debate jurisprudencial acerca da natureza obrigatória desse controle.
Com o advento da Nova Lei de Licitações e Contratos Administrativos (Lei nº 14.133/2021), como se viu, o legislador reformulou o controle prévio de legalidade no artigo 53, estipulando que o processo licitatório, ao encerramento da fase preparatória, deve ser submetido ao órgão de assessoramento jurídico para a emissão de parecer. Todavia, em caráter inovador e pragmático, o parágrafo 3º, do mesmo artigo autorizou a dispensa da manifestação jurídica em hipóteses previamente padronizadas pelo órgão consultivo, evidenciando de maneira inequívoca que o parecer atua como ferramenta de governança e mitigação de riscos, principalmente pelo novo regime, e não como ato de cogestão ou ordenação de despesas.
No plano da responsabilização pessoal do parecerista por suas manifestações e opiniões, o ordenamento jurídico instituiu filtros rigorosos para impedir abusos acusatórios e resguardar a liberdade hermenêutica. O artigo 28, da Lei de Introdução às Normas do Direito Brasileiro (LINDB - Decreto-Lei nº 4.657/1942), introduzido pela Lei nº 13.655/2018, fixou que o agente público somente responderá pessoalmente por suas decisões ou opiniões técnicas em caso de dolo ou erro grosseiro. A proteção normativa incide, assim, diante de casos complexos, de interpretação divergente ou de erro escusável, blindando o profissional pelo seu trabalho dialético.
A densificação do conceito de erro grosseiro foi operada pelo artigo 12, do Decreto nº 9.830/2019, que o definiu como a culpa grave, manifesta, evidente e inescusável, caracterizada por grave imprudência, negligência ou imperícia que divirja por completo do padrão de conduta adotado por um profissional de diligência normal diante das circunstâncias do caso.
Ademais, a reforma estrutural promovida pela Lei nº 14.230/2021, na Lei de Improbidade Administrativa (Lei nº 8.429/1992) extirpou em caráter definitivo a improbidade na modalidade culposa de nosso ordenamento, exigindo no artigo 1º, parágrafos 1º, 2º e 3º, a presença inequívoca do dolo específico, compreendido como a vontade livre e consciente de alcançar o resultado ilícito tipificado em lei, afastando expressamente a punição baseada na mera voluntariedade ou no erro técnico decorrente de divergência na interpretação de leis, tratados ou contratos, entre outros.
6. O paradigma do STF pela Tripartição Dogmática dos Pareceres
A fim de assegurar a absoluta correspondência com a realidade pretoriana, cumpre assentar que o E. STF afasta qualquer tese de imunidade absoluta, corporativista ou indiscriminada em favor do parecerista. A proteção jurídica conferida ao profissional, ao que se apercebe, é estritamente condicional, modulada de acordo com a classificação do parecer e sua capacidade de interferir na formação da vontade do administrador público.
Conforme fixado no histórico julgamento do MS nº 24.631/DF, da relatoria do emérito MINISTRO JOAQUIM BARBOSA, a mais alta Corte do país consolidou a divisão tricotômica das manifestações consultivas, vinculando o grau de responsabilização do parecerista à natureza jurídica da peça emitida, conforme detalhado na planilha abaixo:
| TIPO DE PARECER | DEFINIÇÃO NORMATIVO-DOGMÁTICA | EXTENSÃO DA RESPONSABILIDADE DO PARECERISTA | EFEITO SOBRE O GESTOR PÚBLICO |
|---|---|---|---|
| Facultativo | A Administração não está obrigada por lei a requerer o parecer, tampouco vinculada a adotar a conclusão apresentada pela assessoria jurídica. | Ausência de responsabilidade. O parecerista atua em campo puramente opinativo. Eventual ilicitude do ato atrai a responsabilidade exclusiva do gestor. | O administrador assume integralmente os riscos contratuais ou regulatórios decorrentes de sua decisão livre. |
| Obrigatório | A lei exige a presença formal do parecer como etapa indispensável à validade do processo, mas a sua conclusão não vincula a autoridade decisória. | Ausência de responsabilidade por escolha de tese. O parecerista só responde se restar comprovado o dolo ou o erro grosseiro (Art. 1º, §§ 1º, 2º e 3º, da LIA atual; e Art. 28 da LINDB, respectivamente, conforme o regime). | O gestor ou governante pode divergir motivadamente do parecer jurídico, assumindo o ônus da fundamentação alternativa. |
| Vinculante | A lei impõe a emissão do parecer e estabelece que a autoridade administrativa só pode agir em estrita conformidade com o que foi nele fixado. | Responsabilidade solidária mitigada. Se a conclusão for manifestamente ilegal, e a posição requisitada indispensável à tomada de decisão, o parecerista atrai o nexo, pois compartilha o poder decisório, embora em condições excepcionais. | O ordenador fica impedido de agir de forma diversa à fixada no parecer, salvo se requerer nova manifestação jurídica. |
Há, portanto, três modalidades admissíveis de parecer jurídico, segundo o respeitado entendimento lançado no citado MS nº 24.631/DF, quais sejam:
Parecer Facultativo (primeira modalidade): A administração solicita a peça apenas se julgar necessário, como nos casos de consulta em tese. A autoridade não está vinculada a seguir as conclusões do documento, e o seu poder de decisão permanece idêntico após a emissão da manifestação;
Parecer Obrigatório (segunda modalidade): A lei impõe a obrigação de solicitar o parecer como condição para a prática do ato administrativo. No entanto, a autoridade não é obrigada a decidir no mesmo sentido do parecerista. O responsável pode divergir, mas, caso queira agir contra o parecer ou modificar substancialmente o escopo, deve fundamentar sua decisão (e, dependendo da alteração do ato submetido, reencaminhá-lo para nova manifestação jurídica);
Parecer Vinculante ou Conforme (terceira modalidade): A lei obriga a requisição da manifestação jurídica e determina que a administração só pode decidir estritamente nos termos da conclusão do parecer. Ocorre aqui uma verdadeira partilha do poder decisório entre o órgão jurídico e o administrador público.
Se num caso hipotético, o parecer jurídico foi concretizado em fase prévia à definição administrativa, antes de se definir se inauguraria o procedimento licitatório e/ou de contratação pertinente, com processo sem numeração própria ou avanço pelo Setor de Licitações, impedindo que houvesse o exame, mesmo que se quisesse, de minutas de edital ou atos declaratórios da possível dispensa ou inexigibilidade de licitação, das prévias dos contratos e outros eventuais instrumentos posteriormente necessários à prática de ato administrativo, estamos diante da sua modalidade facultativa.
Já na situação imagética de um procedimento licitatório iniciado para a contratação de obras de construção de duas unidades de atendimento a idosos em determinada localidade, com incursão de parâmetros e necessidades para a pratica do ato, inaugurada a hipótese de controle prévio do procedimento, que se devidamente instruída e informada ao profissional jurídico competente, enquadrar-se-á na modalidade obrigatória.
Enfim, arquétipo em sede de parceria público-privada (na modalidade de concessão patrocinada) para a implantação e operação de veículos leves sobre trilhos (VLT) no centro de uma urbe, após fixados os estudos técnicos e multidisciplinares necessários, a assessoria jurídica da Secretaria Municipal de Transportes depara-se com o parecer, lavrado pelo Procurador-Geral do Município, devidamente aprovado e homologado por Decreto do Prefeito, e publicado no Diário Oficial; sendo este ato com força vinculante pré-existente, determina de forma cogente que, em projetos de infraestrutura de transporte de grande vulto e alto risco socioeconômico, a modelagem de licitação sob a égide da Lei nº 11.079/2004 adote obrigatoriamente a combinação dos critérios de julgamento de menor contraprestação pecuniária com o de melhor técnica, fixando balizas rígidas de ponderação de pesos; onde o administrador público, embora pretendesse lançar o certame utilizando isoladamente o critério de menor tarifa com base em manifestação unilateral de sua assessoria de gabinete, encontra-se formalmente subordinado ao comando normativo do parecer homologado, integrando-o compulsoriamente ao mundo fenomênico real ao desenhar o edital da PPP de VLT sob a estrita combinação técnica e financeira exigida, sob pena de nulidade absoluta do ato por vício de legalidade e desvio de poder.
Nota-se que o avanço de questões concretas, como acorre nos exemplos sobre as modalidades de pareceres, ocasiona uma incursão de vetores de complexidade e assuntos diversos, o que não pode ser desconsiderado para fins de quaisquer tipos de apurações. Ninguém, hoje em dia, consegue ser especializado em todos os assuntos, ainda que dispondo de ferramentas informacionais modernas, exigindo-se, em várias realidades fáticas, equipe multidisciplinares ordinárias, ou especializadas e incidentais, internas ou externas, ao aparato estatal, a fim de permear corretas e adequadas decisões, as vezes todas elas atuando complementarmente, mediante intricados estudos jurídicos.
Em alguns casos as matérias não se encontram devidamente debatidas ou consolidados na área do Direito, a exigir engenhosidade jurídica inovadora e legítima e, mesmo, ânimo e bravura dos profissionais advogados que assim que se empenham em nosso país, por contribuir com sua opinião jurídica para a formação ou impulsão da máquina pública, a fim de evitar o retrocesso e a estagnação.
6.1. A compatibilização das modalidades de parecer com o momento da realização da despesa pública
A (re)formulação dogmática da responsabilidade do parecerista jurídico impõe a superação definitiva dos modelos estáticos de imputação abstrata, erigindo, em seu lugar, uma matriz dinâmica e tridimensional, que correlaciona a tipologia tripartite das manifestações consultivas — fixada pelo Supremo Tribunal Federal no leading case do MANDADO DE SEGURANÇA nº 24.631/DF — com o influxo cronológico e procedimental de maturação da despesa pública, projetado sobre o momento efetivo e os reais elementos submetidos à análise pelo profissional advogado.
Sob a égide do Direito Público Financeiro contemporâneo e do princípio da segregação de funções, o nexo de causalidade e o grau de exposição do causídico ao controle jurisdicional ou administrativo não se determinam por critérios puramente subjetivos ou voluntaristas, mas sim pela exata coordenada temporal em que o opinamento jurídico é encartado nas fases de planejamento, orçamento ou sua execução, que ressoam sobre ambientes de planejamento, empenho, liquidação e pagamento atinentes ao gasto público ou estatal.
O ponto de partida para a delimitação dessa responsabilidade reside na distinção ontológica entre a atividade político-deliberativa do ordenador de despesas e a atividade estritamente técnico-consultiva do parecerista, cuja atuação se submete,como se viu, ao império do artigo 133, da Constituição Federal de 1988, e do artigo 2º, § 3º, da Lei nº 8.906/1994 (Estatuto da Advocacia). A intersecção desses campos de atuação com o regime jurídico dos gastos públicos ganha relevo e exige o reconhecimento de que a força vinculativa ou cogente da peça jurídica varia em razão direta com o avanço dos estágios de execução da despesa pública (ou com a sua normatividade irradiante, nos casos de realizada), operando-se possivelmente uma gradação progressiva de responsabilidade jurídica à medida que o procedimento avança da fase puramente abstrata em direção ao seu aperfeiçoamento contábil e patrimonial, sem desvelar da imputação da prática do ato finalístico – variando entre responsabilidade inexistente e existente restritivamente, para fins e nos termos da lei, sem desgarrar das proteções constitucionais e estatutárias inerentes ao profissional da área e que a tornam delimitada.
Dentro dessa matriz de imputação progressiva, o parecer facultativo — caracterizado como aquele em que a Administração solicita a peça por mera conveniência, sem qualquer imposição legal, nos termos definidos pelo E. STF no MS nº 24.631/DF — situa-se prioritariamente no plano das meras intenções e discussões administrativas e, porventura, é inserido no planejamento preliminar do gasto, isto é, em um momento em que a despesa pública ainda não se materializou juridicamente. Tratando-se de peça emitida em tese, desprovida do condão de impulsionar coercitivamente o procedimento, a responsabilidade do parecerista resta categoricamente excluída em todas as situações em que o gasto projetado sequer chega a ultrapassar a barreira do planejamento preliminar, caindo em inevitável esterilidade orçamentária.
Na ausência de emissão da nota de empenho ou de qualquer ato concreto de afetação orçamentária, o parecer facultativo exaure-se como mero exercício de literatura jurídica, tornando juridicamente impossível cogitar-se de nexo causal ou imputação sancionatória perante a ausência absoluta de impacto patrimonial no erário. A dogmática do Direito Financeiro obsta a responsabilização por dano puramente hipotético; se a despesa pública não se convola em ato material de impulsionamento financeiro, a manifestação jurídica prévia permanece trancada na esfera da cogitação burocrática, despida de qualquer eficácia ou suficiência lesiva, sendo incapaz de gerar passivos para o ente público. E isso não se convolará em ilícito derivado, seja pelo administrador público que se aproprie do ato opinativo para adaptá-lo a novas circunstâncias, seja pelo uso em momentos diversos da elaboração imagética originária do profissional consultado do qual dimanou, seja pela impropriedade no espaço de verificação informado ao emissor originariamente.
No âmbito do parecer obrigatório, cuja exigência decorre de mandamento legal explícito como pressuposto de validade do procedimento administrativo (como historicamente previa o artigo 38, parágrafo único, da revogada Lei nº 8.666/1993 e agora consagra o artigo 53, da Lei nº 14.133/2021 - Nova Lei de Licitações), a esfera de responsabilização do causídico passa a ter sua higidez estritamente balizada a partir de um marco temporal específico do Direito Financeiro: o ato de empenho da despesa pública. Consoante os ditames do artigo 58, da Lei nº 4.320/1964, o empenho é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento, pendente ou não de implemento de condição, individualizando a dotação e reservando o crédito orçamentário.
Impõe-se, assim sendo, a aplicação de um Marco de Possível Afetação Patrimonial, pelo qual a esfera de responsabilização do causídico passa a ter sua higidez estritamente balizada a partir de uma coordenada temporal, contábil e patrimonial intransponível do Direito Financeiro, qual seja, o ato de empenho da despesa pública, que representa, caso não existente ao tempo da sua emissão, hipótese de atipicidade de conduta sancionável, ou seja, o equivalente à inexistência de fato gerador sancionatório.
Consoante os ditames do artigo 58, da Lei nº 4.320/1964, o empenho é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição, individualizando a dotação e reservando o crédito orçamentário. Sendo assim, e ressalvado o entendimento ideológico deste advogado, ora argumentador do assunto em epígrafe, ainda mais restritivo, de que a despesa pública somente se efetiva com a sua liquidação, o que deslocaria as hipóteses punitivas do parecerista jurídico a momento ainda mais avançado, ao tempo em que a Administração Pública realiza o recebimento e a conferência do bem entregue ou do serviço prestado pelo contratado – isto é, quando do momento do segundo estágio de sua execução, situada obrigatoriamente após o empenho e antes do pagamento, e que se perfaz com o cumprimento dos requisitos fixados pelo artigo 63, da Lei nº 4.320/1964 –, não seria possível a punição do mero parecer facultativo para fins sancionatórios, ou seja, aquele elaborado em tese.
Somente seria possível analisar, para fins de eventual sancionamento, os casos de pareceres jurídicos classificados como obrigatórios (mas emitidos em momento temporal avançado do procedimento administrativo, que acarretou o respectivo gasto e não em etapas prévias) ou vinculantes (reconhecidamente vinculantes desde o princípio, inclusive pelo profissional consultado, ou com peculiares matérias e adensamento técnico para o campo decisório, esta última onde se enquadrariam, salvo melhor juízo, os próprios pareceres normativos), visto que se situariam, possivelmente, ao tempo da realização da despesa pública, seja quando da sua liquidação (como é tida realizada para alguns), seja ao tempo do seu pagamento (como é tida por realizada para outros, como este subscritor). Nestas circunstâncias, poderá se imaginar o opinamento técnico deixando – em algumas ocasiões – o campo de análise abstrata para o da ressonância concreta, com maior ou menor grau de risco.
Neste estrito contexto, ainda assim, vislumbra-se que, a partir de 2026, foi consolidado não ser mais punível a(s) divergência(s) de entendimento, sobremodo quando escoradas em decisão(ões) colegiada(s) de órgão colegiado (sejam judiciais, por meio de seus tribunais ordinários – e quando ainda em discussão superior a matéria –, ou não ordinários – quando indefinido nas cortes superiores; sejam não judiciais). A regra, pois, passou a ser excepcionar-se a responsabilização nestes casos, não se podendo inverter o ônus de prova em desfavor do parecerista.
Todavia, volvendo à centralidade da despesa pública, antes da emissão da nota de empenho, qualquer eventual desconformidade contida no opinamento jurídico caracteriza-se como mera e eventual ineficácia financeira abstrata, uma vez que o erário permanece juridicamente intocado e o procedimento não ultrapassou a barreira da cogitação burocrática, operando-se impedimento absoluto à pretensão punitiva do Estado por ausência de substrato material ou perigo concreto ao patrimônio público. Segue-se, por derivação lógica, que a responsabilidade penal, civil ou administrativa do parecerista técnico em manifestações obrigatórias somente se perfaz e se torna passível de controle judicial ou não judicial se, e somente se, houver preexistência de despesa pública sujeita a exame jurídico do parecerista no encadeamento de elementos que se lhe submetem ao crivo. Do contrário, estar-se-ia diante de uma aberrante tentativa de punição em perspectiva.
Dizer-se que a responsabilidade do parecerista por emanação intelectual pregressa pode ser comandada, ou abraçada, por atos futuros e de terceiros, quando sequer poderiam se sujeitar ao seu conhecimento, seja por falta de elementos, seja por não participação no encadeamento de condutas que se seguiu, seja porque não lhe foi divisada a decisão ou escolha efetivamente adotados, seja porque não acompanhou a concretização do ato abstratamente opinado, seria o mesmo que impor a todo jurista o dom da premonição. Contudo, o futuro a ninguém pertence. No mais, precisamos ser restritivos em termos de responsabilização e sancionamento de profissionais da área jurídica, notadamente corajosos advogados que se propõe a interpretar casos complexos ou enredados de dissonância de entendimentos, a fim de aclarar o caminho do gestor ou governante público.
Como jurisconsulto, o papel do advogado é fornecer análise técnica e fundamentada sobre o cenário atual, e não prever o futuro. Não é jurispremonitor; trabalhando com as certezas ou incertezas jurídicas ao seu tempo, e dentro das opções legítimas de que dispõe para opinar; e não com suposições, ou se pautando em probabilidades, sobre qual linha irá obrigatoriamente prevalecer ao final e ao cabo, dentre as possíveis e legítimas existentes. Mesmo porque a divergência integra razoavelmente o mundo Direito. Há segurança, apesar da divergência no meio jurídico, desde que a pacificação advenha, sempre, de procedimentos democráticos e legítimos para a sua fixação, nos termos dos Regimentos Internos, das Leis Orgânicas ou Constituições Estaduais pertinentes, Leis Gerais e da Constituição da República Federativa do Brasil.
Daí porque, tolerar tal avanço do direito sancionador, antes de afetado, conhecidamente, o erário estatal, equivaleria, com muito mais razão, a se instituir uma cláusula oculta de responsabilização (porque não vitalícia) universal do advogado pela incolumidade futura dos atos encadeados pelo administrador, violando frontalmente o princípio da tipicidade estrita e as balizas da segregação de funções e da imunidade e liberdade de atuação que lhe são indispensáveis.
Tais considerações mostram-se obrigatórias de verificação nos casos das modalidades facultativa e obrigatória do parecer jurídico; e úteis e relevantes, ao deslinde nos casos de parecer vinculante, que costuma ocorrer em etapas temporais mais avançadas e exigentes do profissional em sede de balizamento decisório e da despesa pública (ressaltados os casos de parecer normativo, onde o centro de atenção jurídica não se localiza no erário, mas sim na sintonia da condução administrativa uniformemente).
Ainda, nos casos de parecer obrigatório, se houver vício, formal ou material, que restou constatado como confinado a uma etapa antecedente ao empenho da despesa efetiva (não foi, pois, analisado o ato com despesa realizada, liquidada ou paga comprovadamente), há o rompimento imediato do liame de causalidade, uma vez que a conduta opinativa não concorreu eficazmente para a produção de qualquer resultado economicamente desfavorável ao patrimônio público; podendo ter derivado de atos de terceiros, o que não afeta ou vicia o parecer emitido legitimamente.
De tal modo, os casos que mais se ajustam à atual sistemática de responsabilização e sancionamento são aqueles do parecer apresentado fins vinculantes, ou de conformação da conduta da autoridade executiva/administrativa decisória, em que a se obriga a requisição da manifestação jurídica e se determina que só se pode decidir estritamente nos termos da sua conclusão nela manifestada, operando uma verdadeira partilha do poder entre o órgão jurídico e o órgão executivo do ato. Nestes casos, o parecer precisa ser elaborado com adequado balizamento concreto, o que se baseia nos elementos informativos inicialmente apresentados, mais a presença do elemento cognitivo, da consciência efetiva do parecerista de que a praxe ordinária será ajustada pela possibilidade de se enquadrar sua atuação como um ato administrativo responsabilizável, se o caso.
Na singela visão deste estudo, isso somente se dará, sem sombra de dúvidas, com a solicitação expressa e precedente quanto à modalidade do parecer exigido pelo órgão consulente interessado, sob pena da inconsciência profissional repercutir sobre o campo em estudo e reforçar, igualmente, a excludente de ilicitude da atuação profissional, mesmo nos casos de pareceres vinculantes não informados adequadamente.
Ocorre que, se a despesa pública ganha corpo formal com o empenho e sua consumação opera-se na fase subsequente, de liquidação, conforme estágios regulados pelos artigos 62 e 64, da Lei nº 4.320/1964, quando o controle preventivo exercido pelo parecerista jurídico é severamente mitigado pela realidade material dos fatos consumados na execução contratual e adentram outros elementos e preocupações que suplantam a fase do planejamento prévio e incorrem na fase da execução do orçamento.
Nesse estágio avançado do fluxo financeiro, a pretendida responsabilização do parecerista por atos vinculantes exige ainda, e indispensavelmente, do órgão de controle atuante, o exame minucioso (que deve, obrigatoriamente, funcionar como filtro) a isolar de possíveis e indevidas punições as situações de erro grosseiro, mas escusáveis, como:
quando indetectáveis ao tempo do ato as incidências que o contaminaram (vícios ocultos);
ou em se verificando a inadequação ou insuficiência da moldagem fática que foi apresentada ao setor jurídico, induzindo ou prejudicando a conclusão nele externada (vícios de indução ou alteração dos elementos informativos);
ou de mudança de entendimento, com o curso do tempo, sobrevindo para confirmar a posição, porventura isolada, lançada pelo jurisconsulto, como causa incidental (confirmação superveniente da posição isolada);
ou adoção de medidas preventivas, como a obtenção de tutela judicial, ou não judicial, liminar, acautelatória ou de evidência (garantia judicial prévia, ainda que não se mantenha posteriormente, vindo a ser reformada, posto que o ato foi praticado, ao tempo da sua realização, legitimamente, nestes casos, sendo inexigível conduta diversa);
ou, ainda, em casos de provocação prévia dos mecanismos formais de uniformização e pacificação de teses, conferindo segurança jurídica ao ato, antes de sua introdução no mundo fenomênico (adoção de procedimento de harmonização de entendimentos jurisdicionais, contribuindo com a pacificação do sistema jurídico, seja pelo reconhecimento da divergência durante o procedimento adotado, ainda que rejeitado, seja pela sua confirmação técnica ao final).
Sublinha-se a viabilidade do agente executivo ou administrativo deflagrar o procedimento de edição de parecer normativo ou referencial, quando previsto, dotando a nova tese de eficácia cogente interna; bem como formular consulta formal, provocar incidente de uniformização de jurisprudência, encetar tese de recurso repetitivo ou de propostas de súmulas ou de prejulgados, quando cabível, hipóteses em que a manifestação dos órgãos colegiados competentes operará com efeito integrador e vinculante. A adoção prévia de qualquer destas legítimas vias procedimentais suspende o risco de responsabilização por erro grosseiro, ao que se pondera, salvo melhor compreensão da matéria, convertendo o dissenso interpretativo em inovação normativa balizada pelo princípio da segurança jurídica.
Nos casos de parecer posterior à realização da despesa pública, quando verificado que o administrador público praticou um ato decisório que caminha no limite da legalidade, ou adentra uma zona de alto risco fiscal/jurídico, a indicação das posições contrárias coexistentes ou a invocação desses procedimentos de consolidação, pelo parecerista, qualificam-se como o ápice de sua função de controle preventivo de constitucionalidade e legalidade. Nos casos de parecer precedente ao dispêndio governamental, seria um vislumbre exigir-se aquilo que sequer foi abalizado pela realidade e consigna-se, ainda, no campo das discussões ou ideias do agente consulente. Particularmente, nas hipóteses de preanunciada realização de despesa pública (algumas das situações possíveis, entre os momentos do planejamento e da sua realização concreta), quando definido no processamento licitatório regular os parâmetros de preço ou valores limítrofes a serem praticados e capazes de impressionar o orçamento ou o patrimônio público imanentes, tais medidas seriam uma cautela esperada e bem-vinda, sem excluir outras recomendações e eventuais medidas perfeitamente possíveis, claro.
Portanto, nos casos execução orçamentária iniciada, seja pelo empenho ou estipulação de gastos delimitados (como em casos de atas de registro de preços), ou de execução orçamentária avançada, seriam prudentes tais recomendações, sem excluir outras posições e medidas relevantes, claro. Na verdade, na prática, a boa-fé do advogado parecerista em recomendações ou ressalvas de posições adversas acaba sendo, amiúde, usada contra o próprio profissional e demais agentes, indevidamente, por ter agido de maneira transparente, quando há imputações de responsabilização por agentes de acusação. Estes casos devem ser combatidos com rigor, para asseguração da estabilidade das funções essenciais à Justiça e da liberdade e imunidade profissionais, sob pena de se desvirtuar o sistema jurídico, pela invasão a cercanias indevassáveis de prerrogativas que são afiançadas a parlamentares, magistrados, promotores, conselheiros, e outras figuras de envergadura pública, corretamente pelo ordenamento; a advogados há parelha essencialidade e protetividade na atuação enquanto pareceristas, verbi gratia, e dentro dos limites desta função.
6.1.1. O parecer jurídico prévio à realização da despesa pública
Se o Parecer Jurídico foi concretizado em fase estritamente prévia à própria definição administrativa sobre a inauguração do procedimento licitatório ou de contratação direta, verifica-se a ocorrência de uma etapa antecedente, caracterizada pela possibilidade de manifestação de pensamentos, estudos, discussões e melhor reflexão administrativa, sem que isso represente tomada de decisão ou assunção de risco financeiro derivativo algum.
Nessa fase inaugural, o causídico manifesta-se sobre premissas abstratas, restando factual e juridicamente impedido de proceder ao exame de minutas de edital ou contratos, projetos básicos, termos de referência, que sequer são confeccionados neste período pelas instâncias técnicas da Administração.
Na transição para a etapa intercedente, onde se processa a licitação propriamente dita, ou a instrução de sua dispensa ou inexigibilidade, o fluxo procedimental não destoa da exigência de verificação de etapas regentes próprias, tais como a compatibilidade de valores e a elaboração e revisão de minutas pertinentes, culminando na conflagração pública do ato e sua homologação. Se o opinamento jurídico originário foi exarado antes do advento dessa fase intercedente, qualquer desvio na fixação de preços, na habilitação de licitantes, na documentação por terceiros apresentada e/ou validada, na redação das próprias cláusulas dos instrumentos que foram utilizados, que venha a ser identificado posteriormente, constitui imputação atribuível ao advogado; tampouco são aptos a gerar liame causal ou a sua responsabilidade, vez que o profissional consultado não pode figurar como garantidor universal de atos futuros e incertos.
O modelo de imputação progressiva investe e se consolida como possível, sob este enfoque da centralidade da despesa pública, apenas quando o ato é praticado na sua etapa consequente, compreendida pela contratação e pela comprovação de sua regular execução do ajuste, seja pela entrega ou prestação, momento em que se perfectibilizam os atos de liquidação e confirmação do interesse público, regularmente. Se a execução material do contrato desvia-se dos parâmetros legais ou se os pagamentos são efetuados sem a contraprestação apropriada, o ônus por tais desvios de execução recai exclusivamente sobre os agentes ordenadores e fiscalizadores vinculados ao gasto aprovado, visto que o parecer jurídico pretérito não possui o condão de se estender cronologicamente para albergar inaptidões, fraudes ou omissões ocorridas no mundo fenomênico futuro, principalmente, se a liquidação da despesa pública sucede-o no mundo real.
Esse alinhamento simétrico entre a natureza das modalidades de parecer e o relógio cronológico das finanças públicas é assecuratório e essencial ao livre exercício da advocacia consultiva e combate a eventuais excessos de condução do direito sancionador e ao arbítrio de acusações fundadas no viés de retrospectividade (hindsight bias). O pensamento visa harmonizar os campos do direito fundamental do parecerista jurídico, do direito sancionador estatal e do direito público financeiro e orçamentário.
Não é somenos importante reforçar que o descumprimento dos deveres de instrução processual, ou procedimental, por parte dos órgãos técnicos ou consulentes, da Administração, rompe o pressuposto da previsibilidade jurídica exigível do parecerista, operando o impelido fracionamento da ligação de causa e efeito na atuação do consultor jurídico, na condição de parecerista, independentemente da força vinculante ou obrigatória que a peça jurídica ostente (ou ostentaria) no plano abstrato ou concreto vindouro, próximo ou distante.
Sob o prisma estrito do Direito Público Sancionador e Financeiro, a tentativa de vincular a responsabilidade do advogado público a atos executórios posteriores sem a prévia submissão de elementos caracterizadores do empenho a ser periciado, contraria a própria lógica da despesa pública desenhada pela Lei nº 4.320/1964, e desborda do regime de sancionamento público vigente. O empenho funciona como o divisor de águas entre a mera expectativa de gasto e a assunção de obrigação jurídica pelo erário; logo, atribuir efeito lesivo a um parecer jurídico manifestado em momento anterior ao empenho (parecer “pré-empenho”) viola o princípio da tipicidade dos atos financeiros e desnatura a teoria da responsabilidade civil do Estado por atos de seus agentes ou terceiros afetáveis.
Ademais, a Nova Lei de Licitações (Lei nº 14.133/2021) consagrou de forma expressa, em seu artigo 53, § 3º, a doutrina da segregação de funções, ao determinar que o órgão de assessoramento jurídico deve realizar o controle prévio de legalidade mediante análise das minutas de editais e contratos, mas nunca deixando de delimitar essa atuação à característica moldura fática e documental que lhe é disponibilizada. Caso as instâncias de execução omitam dados essenciais ou apresentem elementos fáticos deturpados, ainda que adaptados culposamente, a desconformidade material do ato final não pode ser imputada ao parecerista, transferindo-se a responsabilidade integralmente ao gestor público ordenador da despesa, ou a autoridade competente que responda especificamente pelo ato.
A jurisprudência profundamente precisa do E. STF no julgamento do MS nº 24.073/DF corrobora essa tese ao assentar que o parecer emitido por procurador ou advogado público detém natureza meramente opinativa, não constituindo ato administrativo em sentido estrito, salvo quando dotado de efeito estritamente vinculante por expressa disposição legal. Mesmo na hipótese de parecer vinculante, a Corte Constitucional pacificou o entendimento de que a responsabilização do causídico somente tem lugar se houver a configuração de erro crasso ou dolo, elementos que se tornam ontologicamente impossíveis de verificação se o parecer foi exarado em etapa prévia e abstrata do planejamento orçamentário. Note-se dos seguintes comentários, dos respeitáveis relator do acórdão, o emérito MINISTRO CARLOS VELLOSO, e votos individuais do eminente MINISTRO GILMAR MENDES e do emérito MINISTRO NELSON JOBIM, respectivamente, há mais de 02 (duas) décadas, que já alertavam:
“O parecer emitido por procurador ou advogado de órgão đa administração pública não é ato administrativo. Nada mais é do que opinião emitida pelo operador do direito, opinião técnico-jurídica, que orientará o administrador na tomada da decisão, na prática do ato administrativo, que se constitui na execução ex officio da lei. Hely Lopes Meirelles cuidou do tema e lecionou: "Pareceres Pareceres administrativo são manifestações de órgãos técnicos sobre assuntos submetidos à sua consideração. 0 parecer tem caráter meramente opinativo, não vinculando a Administração ou os particulares à sua motivação ou conclusões, salvo se aprovado por ato subseqüente. Já então, o que subsiste como ato administrativo, não é o parecer, mas sim o ato de sua aprovação, que poderá revestir a modalidade normativa, ordinária, negocial ou punitiva." (Hely Lopes Meirelles, "Direito Administrativo Brasileiro", 26a. ed., Malheiros Ed., pág. 185). Celso Antônio Bandeira de Mello não obstante classificar os pareceres como atos administrativos de administração consultiva, deixa expresso, entretanto, que visam eles "a informar, elucidar, sugerir providências administrativas a serem estabelecidas nos atos de administração ativa" (Celso Antônio Bandeira de Mello, "Curso de de Direito Administrativo", Malheiros Ed., 13ª. ed., 2001, pág. 377). É dizer, o parecer não se constitui no ato decisório, na decisão administrativa, dado que ele nada mais faz senão "informar, elucidar, sugerir providências administrativas a serem estabelecidas nos atos de administração ativa." Posta assim a questão, é forçoso concluir que o autor do parecer, que emitiu opinião não vinculante, opinião a qual não está administrador vinculado, não pode ser responsabilizado solidariamente com o administrador, ressalvado, entretanto, parecer emitido com evidente má-fé, oferecido, por exemplo, perante administrador inapto. Este é o primeiro fundamento que me leva a deferir a segurança. [...] Forçoso é concluir que o cerne da questão está, na verdade, na discordância de interpretação. O órgão apontado coator deixa expresso que os pareceristas não averiguaram "com o devido rigor nas situações concretas, inclusive com base na doutrina e na jurisprudência pertinentes, a observância dos requisitos básicos para atendimento às exigências impostas pela Lei de Licitações e Contratos..." E no que diz respeito a não terem os pareceristas averiguado com rigor, a situação concreta, deu-lhe boa resposta a inicial da lavra do Professor Luís Roberto Barroso: "(...) 24. 0 primeiro argumento, com a vênia devida, beira o absurdo. Se a empresa estatal, por seu órgão competente, presta ao Serviço Jurídico uma determinada informação técnica dotada de verossimilhança - por exemplo, a de que só uma determinada consultoria atende às circunstâncias presentes da empresa, sendo inviável a competição -, não têm os advogados o dever, os meios ou sequer a legitimidade de deflagarem investigação para aferir o acerto, a conveniência e a oportunidade de tal decisão. (...)" (fl. 10). [...] Do exposto, defiro o mandado de segurança. (realçou-se)
“O SENHOR MINISTRO GILMAR MENDES - Sr. Presidente, tenho a impressão de que estamos diante de um desses casos emblemáticos que, infelizmente, tornam-se cada vez mais comuns. Certamente, depois de prestar contas ao Tribunal de Contas, os mesmos consultores jurídicos terão de fazê-lo, também, sobre a correção dos seus pareceres ao Ministério Público, e responderão a alguma ação de improbidade administrativa. Já temos exemplos claros desses casos no âmbito da advocacia pública: discussões sobre teses jurídicas que agora têm de ser verificadas novamente em face da opinião de um determinado procurador. Não tenho a menor dúvida de que, para conceder a segurança, basta o fundamento constitucional. O advogado, aqui, como eventualmente um outro consultor-técnico, certamente não se enquadra na hipótese constitucional invocada pelo Tribunal de Contas. Por isso, defiro a ordem.”
“O SR. MINISTRO NELSON JOBIM - Sr. Presidente, pelas informações contidas no voto do Relator, só faltava o Tribunal de Contas também envolver os eventuais doutrinadores que embasaram o parecer dos advogados. E isso está perto. No momento em que se fala de "doutrina pertinente", a impertinente pratica o ato de improbidade. Tenho posição conhecida: empresas dessa natureza não estão sujeitas à verificação do Tribunal de Contas, mas essa não é a tese defendida, não é o caso sustentado. Só lembraria, na linha das observações do Ministro Gilmar Mendes, que, no Rio de Janeiro, um determinado juiz de Direito está respondendo a uma investigação no Ministério Público em relação à improbidade administrativa. Por questões de Direito, em algum momento do tempo, havia sido membro de um dos conselhos do Botafogo e, em certas ações envolvendo o time, ele não se deu por impedido. Por isso, Membros do Ministério Público entenderam que ele havia praticado improbidade administrativa. O caso específico mostra claramente o exagero da visão, quase de pensamento único, pretendida pelo Tribunal de Contas quanto às questões jurídicas. Divergir dessa Corte é ter responsabilidades, em termos, inclusive, de análise de questões jurídicas, aplicadas em questões técnicas, podendo atingir até contadores, técnicos de D contabilidade, economistas, etc. Sem a mínima dúvida, resguardando sempre a minha posição sobre empresas dessa natureza não estarem sujeitas à fiscalização do Tribunal de Contas, acompanho o Sr. Ministro-Relator.” (destacou-se)
Aliando tais relevantes ponderações, sobre a realidade que se avizinhava de despropositadas ações punitivas (como ações penais, civis ou por improbidade) movidas, com a doutrina financeira mais adequada, observa-se que o fluxo da despesa pública é fracionado em competências estanques justamente para evitar a concentração do poder de disposição patrimonial e garantir o controle cruzado entre os agentes públicos, observado o momento de nascimento da obrigação legal; não antes dela.
Exigir que o parecerista jurídico anteveja fraudes de execução ou desvios de finalidade na fase de liquidação contraria o princípio da confiança legítima e a boa-fé objetiva que devem nortear as relações administrativas, internamente institucionais ou externamente contratuais, impondo avessamente ao advogado uma obrigação de resultado, absolutamente incompatível com a natureza de sua atividade (de meio, ou seja, de mera busca pelo resultado, uma vez que este não depende somente dele para sua concretização, impedindo, pois, tal incursão limítrofe) e das garantias que lhe são afetas pelo ordenamento (imunidade e garantias de atuação), exatamente em razão da impossibilidade sistêmica de fazê-lo (não garantia de resultado) e da segurança e liberdade para atuação que precisa possuir (liberdade de atuação).
A responsabilização de pareceristas jurídicos deve guardar estrita proporcionalidade com a sua esfera de atribuições concretas e com o regime de segregação de funções estatais, sendo inadmissível a solidariedade automática com o agente público decisório pelo simples fato de o parecer ter sido no mesmo sentido, como nos casos de um parecer favorável à contratação pública neste ou naquele sentido. A solidariedade pressupõe nexo causal direto entre a conduta do parecerista e o dano ao erário, o que resta sumariamente afastado quando o parecer se situa na fase antecedente ao (ou de) planejamento, e a lesão somente ocorre, por hipotética falha de fiscalização, na fase consequente de execução. Na fase intercedente (entre a licitação e a contratação não liquidada e paga), ao sentir do autor, igualmente se verifica opinamento assegurado de imunidade e liberdade profissional, admitindo-se verificação sancionável nos casos de expressa prescrição vinculante do administrador públicos e nos estritos casos em que possível e identificável segundo a viva realidade ambientada no caso apreciado.
Quando o advogado não teve oportunidade real de tutelar o erário, ou a si mesmo em conjunto, do ato que se lhe imputa, cujo nascimento não se dera para o mundo do Direito ou dos fatos orçamentários executórios, como poderia se pensar em responsabilização? Não haveria qualquer lastro jurídico, com a devida vênia. Porventura, conceber-se-ia segundo uma visão fria e superficial de acusação, mas que não poderia se manter em razão de elementos probatórios legalmente admissíveis. Não é possível prova de lesão ao erário ou finanças públicas sobre opinião jurídica antecedente à despesa pública orçamentária realizada no país.
Diferentemente, o parecer vinculante (em algumas situações) e o parecer vinculante normativo (quase sempre) ocupar-se-ão de delinear o ato administrativo que regerá ou constituirá a realização da despesa pública em grau aprofundado, na medida em que sua conclusão é sabidamente quase que transposta para o ato decisório do órgão responsável (seja ele do Poder Executivo tipicamente, seja do Poder Legislativo ou Judiciário atipicamente). Há, normalmente, a apreensão do elemento volitivo do agente decisório receptor pelo elemento da cognição jurídica do agente emissor, de modo que se combinam conclusivamente para a colmatação do ato complexo normativo que da união resulta, vez que um fascículo do ato não pode existir sem o outro; e somente por isso se permitiria a perquirição sobre o influxo e responsabilização correlacionáveis à espécie, exemplificando.
Por questões de limitação humana e evolutivas, é sempre impossível prever todas as ocorrências fenomênicas possíveis (e imprevisíveis) que somente ao porvir pertencem. Entrementes, a cronologia atinente à realidade e às finanças públicas não deve deixar de atuar como causa excludente de ilicitude e de culpabilidade administrativa do parecerista, uma vez que cada estágio da despesa (idealização ou planejamento – por inclusão nossa –, empenho, liquidação e pagamento) possui uma barreira preclusiva que impede a retroação de efeitos sancionatórios. Se a despesa pública não se convolou em empenho perscrutado, o parecer dimana somente no plano das ideias, sendo juridicamente inviável punir o causídico atuante por uma peça opinativa que jamais gerou efeitos financeiros externos ou afetou a dotação orçamentária do ente federativo, senão na sua projetação induzida para o plano concreto pela acusação.
Reforça esse entendimento a aplicação do artigo 22, do Decreto-Lei nº 4.657/1942, introduzido pela Lei nº 13.655/2018, que impõe ao julgador e aos órgãos de controle o dever de considerar os obstáculos e as dificuldades reais do gestor e as exigências da despesa pública à época dos fatos. Ao analisar a atuação do parecerista na fase de planejamento prévio, o controle jurisdicional deve aferir a regularidade formal com base unicamente nos documentos que instruíam os autos naquele exato momento, sendo vedada a utilização de elementos probatórios colhidos a posteriori na fase de liquidação, para inquinar de ilegal a manifestação jurídica originária.
A segregação de funções, erigida a princípio fundamental pelo artigo 5º, da Lei nº 14.133/2021, atua como barreira intransponível para a responsabilização do parecerista jurídico, pois veda a acumulação de funções de planejamento, execução e controle em um mesmo agente. Sendo o advogado público, quando muito, responsável unicamente pelo controle de legalidade formal da fase que lhe é submetida, o ônus pela veracidade dos dados técnicos, planilhas de custos e projetos porvindouros, dentre outras feições, recai exclusivamente sobre as instâncias administrativas competentes, cujo erro ou omissão quebra o nexo causal da conduta do consultor jurídico.
Conclui-se, desse modo, que o sincronismo entre a tipologia tripartite dos pareceres e as fases da despesa pública opera como um estatuto de garantia profissional do advogado público e do parecerista técnico, amparando o livre exercício da advocacia consultiva contra o arbítrio estatal. Aliás, sempre que o parecer jurídico anteceder a própria decisão administrativa de licitar e inexistir empenho orçamentário subsequente, e amparado na peça analisada, opera-se a ausência de responsabilidade do causídico e de materialidade do fato gerador do dano ao erário. Nestes casos, inexiste a possibilidade de responsabilização, sendo caso de rejeição de plano de investidas investigativas malfadadas sobre o advogado.
Diante desse cenário, nas hipóteses em que o parecer é classificado como facultativo e emitido em fase preliminar, sua natureza assemelha-se à de uma consulta acadêmica ou doutrinária, despida de força cogente. O administrador que adota as conclusões de um parecer facultativo, dispensando outras instâncias, assume integral e exclusivamente o risco por sua execução, não podendo invocar a manifestação jurídica para escusar desvios financeiros decorrentes de sua própria (eventual e argumentativa) escolha, inabilidade gerencial ou ordenação irregular de despesas (especialmente nas etapas de liquidação e pagamento, quando desmobilizam o orçamento e patrimônio público).
Do mesmo modo, nas hipóteses de parecer obrigatório, o marco interruptivo do empenho delimita a fronteira da eficácia jurídica da peça consultiva, de sorte que eventuais erros formais contidos no opinamento restam convalidados pela ausência de desdobramento financeiro se o empenho for cancelado ou não emitido, sem falar em causas de convalidação administrativa do ato, perfeitamente possíveis. O Direito Sancionar atual não tolera a punição por tentativa de dano ao erário; vez que se exige a efetiva consumação do prejuízo por meio do desfalque patrimonial, o qual igualmente pressupõe a passagem da despesa para as suas fases de liquidação e regular pagamento.
Por fim, teoricamente, mesmo diante da densidade máxima de um parecer vinculante, a fragmentação do liame causal opera-se de pleno direito no caso da moldura fática apresentada ao órgão jurídico divergir da realidade material postulada ou executada pela Administração. A vinculação do administrador à conclusão do parecer jurídico está adstrita à perfeita identidade entre os pressupostos de fato nele descritos e a realidade concreta da perquirição e execução, rompendo-se o liame de imputação sempre que o gestor, equipe ou terceiros contratados alterarem substancialmente as condições de execução da despesa pública contratada. Algo semelhante ocorre na colheita de provas e sua cadeia de perquirição.
7. As restrições ao Direito Sancionador
O avanço mais significativo e inovador na processualística civil e administrativa contemporânea reside no reconhecimento de que os parâmetros de punição do parecerista jurídico foram drasticamente afunilados, estruturando um verdadeiro microssistema de proteção contra a criminalização da hermenêutica e fixação de um nexo subjetivo restritivo, posto que nem toda situação pode ser imputada ao parecerista, como o caso de divergência de entendimentos.
O entendimento sobre a restritividade de imputação foi definitivamente pacificado pelo Supremo Tribunal Federal ao julgar o Tema 1.199, oportunidade em que se fixou a tese de que o dolo é elemento subjetivo essencial para a configuração de qualquer ato de improbidade administrativa. O reflexo processual dessa tese de repercussão geral é de extrema densidade técnica, dado que, o erro grosseiro ou a culpa grave, embora permaneçam aptos a ensejar, em tese, a aplicação de sanções de natureza estritamente administrativa perante os Tribunais de Contas (como o TCU ou TCE’s) caso demonstrado nexo causal direto com o dano, revelam-se manifestamente incapazes, e juridicamente insuficientes, para configurar ato de improbidade.
Apesar disso, em sede de Ação de Improbidade Administrativa regida pela atual redação LIA, o órgão acusador assume o inflexível ônus de demonstrar o dolo específico e o conluio fraudulento do(s) advogado(s) com o administrador, sob pena de manifesta improcedência da demanda, como aqui se vê, prodromamente.
No âmbito do controle de excessos acusatórios e do trancamento de demandas temerárias, as discussões consolidadas na Proposta de Súmula Vinculante (PSV) 142 do STF e reiteradas em julgados recentes das turmas colegiadas, a exemplo do ressaltante julgamento havido no ARE 1.554.162/DF, cujo relatório é da lavra do nobre MINISTRO DIAS TOFFOLI, estabeleceram balizas dogmáticas intransponíveis contra a responsabilidade objetiva e genérica.
O E. STF, por imperioso, assentou que viola a Constituição Federal a imputação de responsabilidade ao advogado pela mera emissão de parecer ou opinião jurídica, sem a demonstração analítica de circunstâncias concretas que o vinculem de forma subjetiva ao propósito ilícito. Consequentemente, padece de inépcia substancial a petição inicial de medida punitiva que deduza pretensão sancionatória contra o parecerista, baseando sua causa de pedir unicamente no fato formal de o profissional ter subscrito a peça consultiva que deu suporte ao ato impugnado. A somar-se, pois, o entendimento fixado pelo E. STF advindo no ARE 1.554.162/DF, e observado por ora na PSV nº 142, que encontra perfeita e simétrica consonância com o arcabouço normativo da Lei de Improbidade Administrativa, especialmente após o advento da Lei nº 14.230/21.
A nova matriz legal da LIA erigiu um verdadeiro sistema de filtros contra excessos persecutórios. O artigo 1º, § 3º, da Lei nº 8.429/92 prescreve, de forma categórica, que o mero desempenho de competências públicas — no qual se insere a emissão de pareceres jurídicos opinativos — desprovido de comprovação cabal de dolo com fim ilícito, afasta a própria tipicidade do ato de improbidade.
Ademais, ao exigir a demonstração analítica do dolo específico (artigo 1º, § 2º), o legislador proibiu a responsabilidade objetiva e genérica, como manejada pelo órgão acusador. Portanto, a conduta do parecerista que apenas expressa sua exegese técnica não preenche o elemento subjetivo taxativamente exigido pela norma. Sob o prisma processual, o artigo 17, § 6º, incisos I e II, da LIA, impõe que a petição inicial demonstre de forma individualizada os elementos substanciais do ilícito. Uma exordial que deduz pretensão sancionatória baseando sua causa de pedir exclusivamente no fato formal da subscrição do parecer violará o comando processual da LIA e a orientação do E. STF, padecendo de inépcia substancial intransponível, o que impõe a rejeição peremptória da demanda perante este peticionário.
O que se descortina, pois, não é o exercício regular do múnus acusatório, mas sim a evidente triangulação procedimental ou processual oblíquas vinculando as figuras do advogado parecerista, do administrador público e de outros participantes executivos ou contratuais do ato ou fato administrativo perscrutado(s) e que, por vezes, abundam no mundo jurídico, inadvertidamente, e mobilizam sem fim o aparato do Poder Judiciário, quase sem refreios — fenômeno análogo ao que se convencionará nomear como transshipment jurídico de medidas acusatórias –, onde as medidas de persecução, embora mais se pareçam com uma verdadeira perseguição à classe profissional – em algumas situações reais –, em alguns casos frente a diversos juízos distintos, são artificialmente “reetiquetadas”, como mercadorias de imputação indevida, para camuflar sua verdadeira origem e burlar o controle e percepção comum, impondo graves ônus e prejuízos aos profissionais da área jurídica, ordinariamente ou pontualmente emissores de pareceres técnicos opinativos e que merecem melhor compreensão e proteção normativos.
Exceto em casos de evidente ocorrência de fraudes, ou ilegalidades gravíssimas perceptíveis ictu oculi (à primeira vista), eventuais erros fáticos ou falsidades documentais cometidas na origem da instrução levada a valoração técnica pelo profissional da área jurídica, inexistirá contaminação da opinião jurídica exarada independente ou livremente, bem como manter-se-á a proteção legal e constitucional do parecerista, pela feição da sua imunidade, cuja responsabilidade subjetiva restará integralmente afastada pela ausência de nexo de ilicitude.
Não se nega que o exame verticalizado do ordenamento infraconstitucional e da jurisprudência consolidada do competente Supremo Tribunal Federal demonstra que a imunidade do parecerista jurídico não se constitui como um salvo-conduto corporativo absoluto, mas sim uma garantia de independência funcional vinculada à razoabilidade técnica e à boa-fé objetiva. O profissional encontra-se plenamente protegido no campo da interpretação do Direito, estando vedada a punição decorrente da eleição de teses jurídicas fundamentadas, ainda que minoritárias ou divergentes das orientações supervenientes dos órgãos de controle, judiciais ou não judiciais.
Há, ainda, fulgente distinção técnica entre consultoria jurídica e assessoria jurídica que reside fundamentalmente no grau de ingerência operacional, na temporalidade do vínculo e na natureza da entrega científica efetuada pelo advogado e, embora ambas as atividades sejam qualificadas como atividades privativas da advocacia, nos exatos termos do artigo 1º, inciso II, da Lei nº 8.906/1994 (Estatuto da OAB), elas não se confundem dogmaticamente.
Em se tratando de avaliação do ato para seu enquadramento como improbidade administrativa, ou seja, uma ilegalidade qualificada pela imoralidade (hoje) dolosa do agente para as hipóteses taxativamente previstas nos tipos dos artigos 9º, 10, ou 11, da Lei 8.429/1992 (Lei de Improbidade Administrativa – LIA), não socorre mais aos órgãos de acusação, no plano da técnica processual cível, as alegações de ausência de dolo específico (não se fala mais nem de submissão de causas ao erro não grosseiro, muito menos em erro mitigado) e do embate sobre o estrito exercício da advocacia consultiva, observado que não permitem a subsunção do tipo de improbidade aos fatos normalmente aferidos em tais circunstâncias, posto que ausentes elementos componentes do ato ilícito e indispensáveis ao nexo de causalidade subjetiva da correlação perquirida.
Diante do quadro normativo atualmente delineado no ordenamento jurídico brasileiro, seja pela LINDB, seja e pela LIA, em termos de sancionamento, a ausência de prova cabal e individualizada de dolo ou conluio do parecerista impõe ao julgador o dever de rejeitar a pretensão acusatória de plano, ou se percebido apenas no curso do feito, conduzir o processo ao julgamento pela sua total improcedência, com resolução definitiva do mérito, em conformidade com o artigo 487, inciso I, do Código de Processo Civil, salvaguardando-se a higidez do artigo 133, da Constituição Federal, como pilar de sustentação do próprio Estado Democrático de Direito.
E, como se sabe, a moderna atualização traçada pela Lei 14.230/2021 no regime jurídico da Lei nº 8.429/1992, conhecida como a Lei de Improbidade Administrativa, e aplicável geralmente aos pareceristas jurídicos para fins de divergência intrepretativa, neste ponto, prevê que deve ficar comprovado que houve ação ilícita, para fins de pretendida preservação do erário, porquanto não há que se falar em assunção de risco pelo Administrador Público, já que estar-se-ia se referindo ao dolo eventual, no qual assume-se o risco do resultado, o que não é mais sequer permitido. Reforce-se que para o Direito Sancionador atual deve-se ficar provado o dolo específico, ou seja, aquele em que se age sabendo o resultado gravoso que obteria com a sua atitude. Não eventualidade, especificidade, consciência, de um lado, e imunidade, liberdade e outras prerrogativas e essencialidade, de outro, fazem se incutir um conceito de dolo qualificado necessário a tal incursão punitiva do Estado para advogados.
Exatamente por isso, em ocasiões onde a acusação se limita a afirmar atos que bastariam, em tese, apenas e tão somente, para perfectibilizar, pressionando-se elastecidamente sua interpretação (embora esse não seja o desfecho do direito sancionador, em sentido amplo ou restrito em tela) eventual dolo direto, seria insuficiente a caracterizar o ato ímprobo, dado que não atende a exigência de dolo específico. Nos casos de pareceristas não basta que o mesmo tenha singelamente subscrito a peça consultiva, que é exercício profissional regular e de direitos garantidos como advogado.
8. A excludente legal nos casos de posição divergente ou em erro escusável
Há um tripé muito sólido para a situação concretizada, permitindo estabelecer um plano de segurança jurídica na atuação dos advogados pareceristas, apoiados que estavam: (1) em dispositivos de lei e julgados preexistentes, expressamente citados no corpo do instrumento; (2) que retrataram as posições vigentes, ainda que divergentes ou contrárias à pretensão administrativa, inexistindo omissão ou direcionamento do ato; (3) que, dentre as opiniões jurídicas existentes, motivadamente, escolheram uma delas, sendo perfeitamente possível dentro da independência e imunidade profissional que se lhes resguarda a lei e a Constituição.
Opinião jurídica fundamentada por advogado no exercício de seu mister não é ilícito, não é ilegalidade, não é improbidade administrativa e não é crime. Mas, ainda que assim não o fosse, exige-se dolo específico para configuração do ato ímprobo hodierno, em conformidade com a redação dos artigos 1º, §§ 2º e 3º, e 11, da LIA (após a Lei n. 14.230/2021), não se admitindo a mera voluntariedade ou o dolo genérico como elementos suficientes para o sancionamento profissional, data vênia.
Nessa senda, o próprio Informativo Oficial do STF, rentíssimo, de 24.08.2026, sobre as modificações e entendimentos firmados por aquele elevado Tribunal sobre a LIA, pertinentes ao caso, sob a respeitada e atual presidência do MINISTRO EDSON FACHIN:
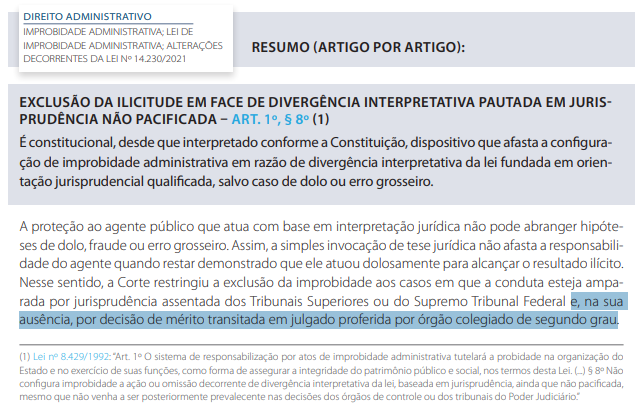
A seleção dos processos noticiados no Informativo não é despicienda, sendo que obedece a critérios técnicos objetivos da mais alta Corte do país, previamente definidos, tais como a relevância jurídica do tema, atualidade da matéria, presença de inovação jurisprudencial e identificação de eventuais viragens de entendimento daquele Tribunal. Para ajustar o raciocínio, com o máximo rigor técnico, basta unificar o estatuto constitucional e legal do advogado parecerista (reunindo a imunidade e a independência técnica asseguradas pelo artigo 133, da Constituição Federal e pelo Estatuto da OAB — Lei nº 8.906/94) com o que foi firmado pelo Tribunal Maior.
Sob a ótica do Direito Sancionador Contemporâneo (Nova LIA e LINDB), a divergência interpretativa amparada em jurisprudência (como um acórdão transitado em julgado de Tribunal Ordinário ou do próprio Tribunal Excepcional) atua diretamente como causa de atipicidade substancial, bloqueando a entrada do fato no espectro proibitivo do Estado. Não se pode, pois, desconsiderar os filtros a serem realizados quanto à matéria, motivo pelo qual, a seguir, estrutura-se, especificamente, para o caso do parecerista que atua sob o manto das prerrogativas da advocacia, o enquadramento da atipicidade verberada:
| DIMENSÃO ANALÍTICA | FILTRO 1: IMUNIDADE DO PARECERISTA (A NATUREZA DO ATO) | FILTRO 2: LIBERDADE E PRERROGATIVA PROFISSIONAL (O ESTATUTO DA ADVOCACIA) |
|---|---|---|
| Fundamento Constitucional e Legal | Artigo 1º, § 8º, da LIA e Artigo 28 da LINDB. | Artigo 133 da Constituição Federal e Artigos 2º, § 3º e 7º, § 2º da Lei nº 8.906/94 (EAOAB). |
| Degrau Teórico Atingido | Ausência de Tipicidade Substancial: A conduta de emitir o parecer consultivo é neutra e inteiramente desprovida de tipicidade material. | Ausência de Tipicidade Formal e Inviolabilidade: O ordenamento jurídico proíbe a criminalização ou punição da opinião técnica legítima. |
| Mecanismo de Defesa do Sistema Normativo injetados na Realidade Ambiente | Se a tese jurídica se lastreou em acórdão de mérito de Tribunal Ordinário, por exemplo, como um Tribunal de Justiça ou um Tribunal Regional Federal, mesmo não sendo tese pacificada em Cortes Superiores, a LIA afasta a improbidade ante a exegese razoável chancelada pelo próprio Poder Judiciário. | O advogado tem o direito-dever de interpretar o ordenamento de forma livre e altiva, motivada e razoavelmente. Tolher essa capacidade sob a ameaça de sanção configura censura prévia ao livre exercício da profissão. |
| Efeito Prático contra a Acusação | Impede a alegação de "dolo específico" ou "erro grosseiro", pois não há erro ou fraude em adotar uma linha hermenêutica validada por um Tribunal. | Obsta o nexo de imputação. O parecer é ato de cognição e aconselhamento jurídico, o que impede a configuração de coautoria em atos decisórios. |
| Hipóteses de julgamento pela LIA | Rejeição Peremptória da Inicial (Art. 17, § 6º-B, LIA): O juiz deve declarar o fato manifestamente atípico logo no juízo de admissibilidade ou primeira ocasião possível | Extinção sem Resolução de Mérito: Reconhecimento da imunidade material e das prerrogativas profissionais como impeditivo ao prosseguimento da lide. |
Repise-se, por consequência, que a conduta do parecerista se mostra duplamente blindada por vetores que convergem inexoravelmente para a ausência de tipicidade substancial. Sob o prisma da imunidade do parecerista, o artigo 1º, § 8º, da LIA retira qualquer caráter ímprobo da manifestação que se ampara em exegese razoável. Simultaneamente, sob o prisma da liberdade e independência da advocacia, o artigo 133, da Carta da República repele a tentativa de criminalizar a opinião técnica do causídico.
Diante da perfeita fusão entre a imunidade consultiva e as prerrogativas profissionais, a conduta revela-se absolutamente lícita e atípica, impondo-se a rejeição sumária da exordial em ações de improbidade administrativa, nos termos do artigo 17, § 6º-B, inciso I, da Lei nº 8.429/92. Por isso, exemplos corriqueiros onde costumava vingar pela acusação a tese de subsistência do dano in re ipsa, como de alegada dispensa ou inexigibilidade indevidas de licitação, não se coadunam mais com a novel exigência legal de “conduta dolosa” ou de "perda patrimonial efetiva" prevista no artigo 10, inciso VIII, da LIA. A nova redação do artigo 10, impõe a demonstração de dano concreto, afastando o entendimento jurisprudencial pretérito de mera presunção de dano como suficiência condenatória.
Dessarte, pela superveniência da Lei 14.230/2021, que revogou a modalidade culposa de improbidade e passou a exigir dolo específico para a configuração do ato ilícito (dos artigos 9º, 10 e 11 da LIA), necessária a utilização imediata da norma mais benéfica aos casos não transitados em julgado, como se dá na espécie, conforme fixado pelo E. STF, no Tema 1.199 da Repercussão Geral. Notório, especialmente entre operadores do Direito, que o E. STF retomou o julgamento de duas ações que questionavam alterações feitas em 2021 na Lei de Improbidade Administrativa e que a partir delas declarou a inconstitucionalidade de novos dispositivos, confirmou a validade de outros trechos com interpretação conforme a Constituição e avançou na análise da reforma aprovada pelo Congresso Nacional. A discussão ocorre no julgamento conjunto das ADI’s nº 7156 e nº 7236, que tratam das mudanças introduzidas pela Lei 14.230/2021 na Lei 8.429/1992.
Conquanto ainda haja, aparentemente, dispositivos pendentes de análise por aquela Corte sobre a matéria, quesitos como a exigência de intenção manifesta e danosa para a caracterização da improbidade administrativa e a impossibilidade de inversão do ônus de prova em desfavor dos réus, foram devidamente decididas. Vale repetir que, para caracterização atual do ato de improbidade administrativa, faz-se necessário dolo do agente público, assim entendido como a vontade livre e consciente de alcançar o resultado ilícito tipificado nos artigos 9º, 10 e 11 da LIA, não bastando a voluntariedade do sujeito ou o mero exercício de função ou o desempenho de competências públicas. Da ilegalidade ou irregularidade em si, por ação ou omissão funcional, não decorre a improbidade. É premissa do ato ilegal qualificado como ímprobo a conduta típica e, na hipótese, não há comprovação alguma de conluio entre agentes públicos e particulares, com a finalidade de frustrar certame licitatório, que mereça ser erigida à categoria de ímproba.
Seria necessária a comprovação de responsabilidade subjetiva para a tipificação dos atos de improbidade administrativa, exigindo-se - nos artigos 9º, 10 e 11 da LIA, com a presença do elemento subjetivo dolo. Ilegalidade sem a presença de dolo, que a qualifique, não configura ato de improbidade (segundo o artigo 17-C, § 1º, da LIA). E se os meios de prova não reúnem potencial para determinar o convencimento firme e seguro acerca da agitada conduta ímproba imputada ao agente, no caso o parecerista jurídico advogado, impossível sua responsabilização objetiva, sem evidenciada (prova) da sobreposição de conduta(s) imputável(eis) e punível(eis) subjetiva e comprovadamente.
9. A impossibilidade de responsabilização indireta ou como terceiro ao ato decisório.
Acresça-se que a responsabilização de particulares, em âmbito de improbidade administrativa, como se observa no caso de advogados contratados pelo Poder Público para emissão de pareceres técnicos especializados, observa a teoria da acessoriedade.
Isso porque a participação de terceiros exige indução ou concorrência dolosas para a prática do ato ímprobo pelo agente público. Em outras palavras, uma vez reconhecida a ausência de dolo específico do agente público supostamente envolvido, ou esta não comprovada explicitamente, desfaz-se o substrato jurídico necessário à responsabilização dos particulares, que são considerados terceiros ao ato decisório central do enredo acusatório ordinário. É dizer, inexistindo conduta típica do agente público executivo (administrador, seja governante ou gestor público), torna-se juridicamente impossível a punição dos demais corresponsáveis que ocupam posição periférica ao ato questionado, porquanto inexiste o elo inexorável ao qual se possa reconhecer tenha vindo a aderir a alegada participação acessória.
Impende salientar que o artigo 3º, caput, da Lei nº 8.429/1992 exige, como pressuposto da condenação de terceiros, a prática de ato ímprobo pelo agente público àqueles de alguma forma atrelado. Isso não restando demonstrado, nem de longe, não há cogitar se impor penalidades ao contratado com fundamento no mencionado diploma legal da Lei n. 8.429/1992; porque, pela prática de ato de improbidade administrativa atrelada ao agente público principal (artigos 1º e 2º), somente pode figurar o terceiro que induza ou concorra para a prática do ato de improbidade ou dele se beneficie sob qualquer forma direta ou indireta (artigo 3º).
É entendimento pacífico que a inviabilidade de proposição/continuidade de ação de improbidade administrativa contra o particular, sem a presença de um agente público no polo passivo ou sem conexão entre suas condutas imputadas, impede a configuração da qualificadora de ilegalidade sancionável, que é a improbidade administrativa. Como se sabe, induzir ou concorrer para a improbidade depende, necessariamente, de comprovação do conluio dos particulares contratados com determinado agente público. Da mesma forma, ao mencionar um benefício, a referida norma parte da premissa de que o ato de improbidade administrativa foi praticado pelo agente público e, em suma, caso não seja comprovada a prática de improbidade por agente público, ou o atrelamento inequívoco das práticas públicas/privadas ímprobas comunicantes, não serão aplicadas as sanções de improbidade administrativa ao terceiro.
Primeiro, somente será possível falar em punição de terceiros em tendo sido o ato de improbidade praticado por um agente público, requisito este indispensável à incidência da Lei nº 8.429/1992. Não sendo divisada a participação do agente público, estará o extraneus eventualmente sujeito a sanções outras que não aquelas previstas nesse diploma legal. Segundo, as suas condutas precisam ser comunicantes para fins ilícitos, assim não se compreendendo a mera prática de atos ordinários da função ou relação de prestação havida.
10. A Causalidade Perversa na Responsabilização Presumida ou Automática
Como no Direito Penal, o Direito Sancionatório em geral, como nos casos de Improbidade Administrativa, não coaduna com ilações, conjecturas, ainda em algum grau de probabilidade. O sistema de punição assenta-se na presunção de inocência e, bem por isso, para a condenação a prova há de ser plena e convincente, ao passo que para a absolvição basta a dúvida, consagrando-se o princípio do in dubio pro reo, contido no artigo 386, inciso VII, do Código de Processo Penal, e plenamente aplicável ao microssistema da improbidade administrativa, por força do artigo 1º, § 4º, da Lei nº 8.429/1992, em simetria ao princípio constitucional da presunção de inocência, contido no artigo 5º, inciso LVII, daquela Carta Maior de Direitos e Garantias de 1988.
Ainda que assim não se desse, o parecerista, alternativa e/ou cumulativamente, deveria ser considerado, enquanto no regular exercício de suas funções opinativas em hipótese de exercício regular de um direito. Conforme o Enunciado nº 7 do Manual de Boas Práticas Consultivas da AGU, o parecer deve, até mesmo, evitar “posicionamentos conclusivos sobre temas não jurídicos, tais como os técnicos, administrativos ou de conveniência ou oportunidade”. O dever do parecerista é possibilitar ou contribuir, ainda que, abstratamente (observado o momento temporal em que ocorra a consulta e existência ou inexistência de maiores elementos opinativos no feito administrativo) para que as decisões administrativas de mérito estejam devidamente fundamentadas da melhor maneira possível. Assim, não compete ao parecerista questionar uma eventual decisão de se contratar empresa ou sociedade de advogados, concretamente em fase prognóstica.
Inobstante, o Direito Administrativo Sancionador brasileiro, por expressa dicção do artigo 1º, § 4º, da Lei nº 8.429/1992 (com redação dada pela Lei nº 14.230/2021), é formalmente regido pelos influxos normativos, garantistas e dogmáticos do Direito Penal. Essa aproximação institucional atrai, de forma impositiva, a aplicação das causas de exclusão da ilicitude previstas na matriz penal (artigo 23, inciso III, 1ª parte, do Código Penal) diretamente ao regime de apuração da improbidade administrativa. Sob essa premissa teórica, o parecerista jurídico, ao manifestar-se tecnicamente, atua sob o manto protetivo do estrito cumprimento do dever legal.
Cuida-se de uma obrigação jurídica compulsória imposta pela legislação extrapenal que compele o profissional ao exercício do controle prévio de legalidade, abstrato ou concreto, conforme o momento de sua atuação procedimental, por óbvio. Sendo o ato ordenado e exigido pelo próprio ordenamento, revela-se logicamente contraditório e despropositado pretender a responsabilização civil-sancionatória de um agente, tido como público, pelo absoluto adimplemento de um encargo institucional que a própria lei ou contrato o obrigou a perfazer.
No microssistema das contratações públicas, a emissão de manifestação jurídica consultiva se revelar exercício de uma função de controle preventivo e abstrato de legalidade, cuja natureza jurídica é estritamente opinativa, despida de qualquer conteúdo decisório, executório ou de gestão administrativa. A obrigatoriedade desse exame analítico prévio está consolidada atualmente no artigo 53, caput, da Lei nº 14.133/2021 e resguardada historicamente pela jurisprudência pacífica do Supremo Tribunal Federal.
Não foi por acaso que, no histórico julgamento (paradigmático) dos Mandados de Segurança nº 24.631/DF e nº 24.073/DF, a Suprema Corte vetorizou a premissa de que o parecerista jurídico não pode ser presumidamente responsabilizado, civil ou administrativamente, pelo conteúdo de suas manifestações técnicas opinativas, salvo se demonstrada a existência de dolo ou erro grosseiro inescusável. Ao avaliar o enquadramento de serviços jurídicos de assessoria tributária ou previdenciária pública, o parecerista cumpre estritamente o seu múnus constitucional de conferir balizas normativas de segurança ao administrador, de modo que o ordenamento jurídico não pode fraturar sua coerência interna a ponto de impor, sob pena de nulidade do certame, a verificação dogmática do procedimento de contratação e, concomitantemente, rotular essa mesma atividade fiscalizatória obrigatória como um ato ilícito indutor de sanção.
Por se tratar de eximente delimitada de forma estrita pelos contornos da norma legal, o cumprimento do dever preserva a sua licitude intangível desde que respeitados os parâmetros de tecnicidade, boa-fé e independência profissional, sob pena de configurar-se, do contrário, como há tempos nomeou o emérito MINISTRO JOAQUIM BARBOSA como causalidade perversa. Nesse sentido:
“CONSTITUCIONAL. ADMINISTRATIVO. CONTROLE EXTERNO. AUDITORIA PELO TCU. RESPONSABILIDADE DE PROCURADOR DE AUTARQUIA POR EMISSÃO DE PARECER TÉCNICO-JURÍDICO DE NATUREZA OPINATIVA. SEGURANÇA DEFERIDA. I. Repercussões da natureza jurídico-administrativa do parecer jurídico: (i) quando a consulta é facultativa, a autoridade não se vincula ao parecer proferido, sendo que seu poder de decisão não se altera pela manifestação do órgão consultivo; (ii) quando a consulta é obrigatória, a autoridade administrativa se vincula a emitir o ato tal como submetido à consultoria, com parecer favorável. ou contrário, e se pretender praticar ato de forma diversa da apresentada à consultoria, deverá submetê-lo a novo parecer; (iii) quando a lei estabelece a obrigação de decidir à luz de parecer vinculante, essa manifestação de teor jurídica deixa de ser meramente opinativa e o administrador não poderá decidir senão nos termos da conclusão do parecer ou, então, não decidir. II. No caso de que cuidam os autos, o parecer emitido pelo impetrante não tinha caráter vinculante. Sua aprovação pelo superior hierárquico não desvirtua sua natureza opinativa, nem o torna parte de ato administrativo posterior do qual possa eventualmente decorrer dano ao erário, mas apenas incorpora sua fundamentação ao ato. III. Controle externo: É lícito concluir que é abusiva a responsabilização do parecerista à luz de uma alargada relação de causalidade entre seu parecer e o ato administrativo do qual tenha resultado dano ao erário, erro grosseiro, submetida às instâncias administrativo-disciplinares ou jurisdicionais próprias, não cabe a responsabilização do advogado público pelo seu parecer de natureza meramente opinativa. Mandado de segurança deferido.” (MS 24.631/DF, Rel. Min. Joaquim Barbosa, DJ de 01.02.2008) (destacou-se)
E prossegue o nobre julgador doutrinador:
“[...] Mas a par da discussão sobre a natureza do ato complexo, o entendimento demonstrado nas informações do TCU revela, no caso, uma concepção de causalidade perversa, com a responsabilização de todos aqueles que "potencialmente" tenham dado ensejo à irregularidade verificada na auditoria. Relevante é a finalização do procedimento administrativo. [...] Em outras palavras, para os restritos efeitos da fiscalização do TCU, não deve haver essa noção de ato potencialmente motivador da irregularidade. Na decisão do TCU não há qualquer demonstração de culpa ou de seus indícios; o que houve foi uma presunção de responsabilidade.” (destacou-se)
Como, a priori, vigora uma etapa antecedente, com a possibilidade de manifestação dos pensamentos, de estudos, discussões e melhor reflexão administrativa; sem que isso represente tomada de decisão; em seguida, uma etapa intercedente, da licitação propriamente (ou sua dispensa ou inexigibilidade), onde serão verificadas as etapas regentes próprias, compatibilidade de valores, elaboração e revisão de minutas pertinentes, conflagração pública do(s) ato(s) e seu desfecho, ratificação(ões) ou não das medidas e seu encerramento; para então passar-se à etapa consequente, da contratação e a comprovação da sua execução, nos termos propostos, com a perfectibilização de ato(s) de realização da despesa pública e confirmação do interesse público; primordial que haja o afastamento da causalidade perversa contra o parecerista jurídico pátrio, a fim de proporcionar segurança jurídica aos atos dele emanados e o seu livre exercício profissional.
11. A proposta de Súmula Vinculante junto ao STF pela OAB
Ao investigar-se o espectro punitivo estatal, sob a perspectiva da defesa, demonstrando a manifesta ilegitimidade das tentativas de responsabilização originadas por órgãos de persecução, abusivamente. Evidencia-se que, sobremodo nas fases não avançadas de ordenação de despesas públicas, o parecerista atua sob estrita assimetria informativa e ao amparo do princípio da confiança, de sorte que a divergência exegética atua como causa excludente de tipicidade marcante.
À luz do magistério pretoriano do Supremo Tribunal Federal, densificado na Proposta de Súmula Vinculante nº 142 e no paradigmático acórdão do ARE 1.554.162/DF, sob condução do douto MINISTRO DIAS TOFFOLI, consagra-se o nexo subjetivo restritivo como postulado de defesa das prerrogativas constitucionais (artigo 133, CF) para impor o pronto trancamento e rejeição peremptória de ações baseadas em responsabilidade objetiva ou genérica.
A arquitetura do Estado Democrático de Direito reclama um sistema de controle que não se converta em perseguição corporativa ou criminalização do pensamento jurídico de advogados ou procuradores jurídicos. Historicamente assediada por acusações genéricas que tentam equiparar a manifestação técnica do parecerista a atos de execução material de despesa, a advocacia consultiva exige a aplicação de um rigoroso dique de contenção hermenêutico.
O parecer jurídico, quase sempre, é ato de cognição, juízo de valor e subsunção abstrata, desprovido de poder de império ou ordenação de gastos. Logo, a submissão do advogado parecerista ao polo passivo de demandas sancionatórias — seja sob a égide da Lei de Improbidade Administrativa (LIA), seja perante as Cortes de Contas — agride frontalmente o artigo 133 da Constituição Federal, que consagra a inviolabilidade do profissional por seus atos e manifestações.
A evolução legislativa recente no Brasil — coroada com a reformulação da LIA pela Lei nº 14.230/2021 e com os debates constitucionais inseridos na PSV nº 142 do STF — operam uma evolução copernicana em favor da defesa. Afastou-se o espectro da responsabilidade por contágio e erigiu-se a exigência de um nexo subjetivo analítico. Diante disso, providencial que sejam fixadas as balizas dogmáticas que impõem ao Poder Judiciário a rejeição imediata de pretensões acusatórias temerárias, blindando a liberdade hermenêutica que qualifica o exercício da advocacia.
A referida proposta sumular, não obstante os embates entre o Ministério Público e a Ordem dos Advogados do Brasil, um por dificultar, outro por consolidar a proteção a advogados pareceristas, tem tramitação relativamente avançada naquela Corte, que publicou edital formal e tornou notório o verbete no seguinte sentido, sob presidência da ilustre e emérita MINISTRA ROSA WEBER:
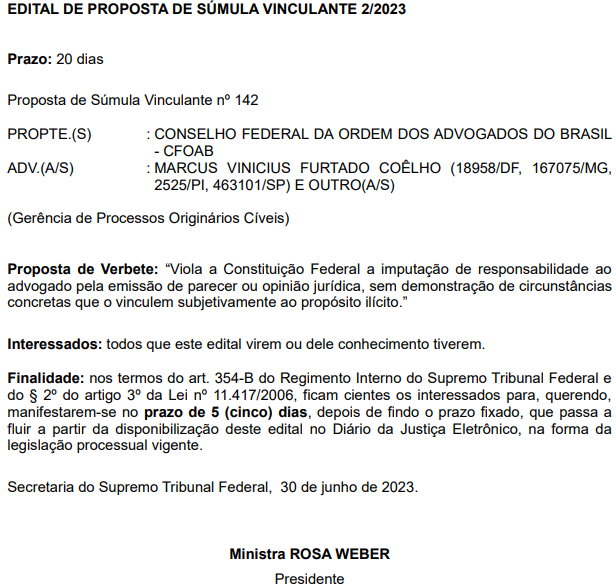
A jurisprudência clássica, como viu-se, consagrou a divisão dos pareceres em três categorias (facultativo, obrigatório e vinculante). Contudo, sob a ótica defensiva e à luz do artigo 28 da LINDB e da Nova LIA, essa tripartição funciona como uma verdadeira garantia que fulmina a tipicidade da conduta do parecerista, estabelecendo barreiras intransponíveis ao excesso punitivo irresoluto.
No parecer facultativo, a manifestação da assessoria jurídica constitui mero elemento de conveniência não vinculativo. Sob a perspectiva da defesa, opera-se aqui a irresponsabilidade absoluta do parecerista. A emissão da peça é ato propedêutico. Quando o gestor decide converter a mera opinião em ato administrativo de efeitos concretos, ocorre a interposição de sua vontade soberana e discricionária, o que fratura em definitivo qualquer liame causal entre o advogado e o suposto dano. A inclusão do parecerista no polo passivo em tais hipóteses consubstancia manifesto excesso acusatório, impondo a extinção do feito por ilegitimidade passiva ad causam.
Nas situações em que a legislação exige o parecer como pressuposto de validade formal do procedimento (ex vi do artigo 53, da Lei nº 14.133/2021), a autoridade decisória permanece livre para discordar das conclusões técnico-jurídicas, desde que motivadamente. Mesmo assim, a imputação, nesta modalidade, sofreu drástica restrição protetiva. O artigo 1º, § 3º, da LIA estatui textualmente que o mero exercício da função ou o desempenho de competências públicas, sem a comprovação de ato doloso com fim ilícito, afasta a incidência do tipo de improbidade.
Desta feita, no parecer obrigatório, é juridicamente proibida a responsabilização do advogado por erro grosseiro ou culpa de qualquer matiz. O espaço de tipicidade por improbidade administrativa ou criminal restringe-se, de forma exclusiva, ao dolo específico (vontade livre, consciente e preordenada de produzir o resultado lesivo tipificado na lei), vedando-se o uso de presunções ou o recurso ao dolo genérico. Ausente a descrição analítica do dolo específico voltado ao fim ilícito, a inicial é substancialmente inepta.
Doutro tanto, configura-se o parecer vinculado quando a lei de regência determina que o ordenador de despesas está impedido de agir de forma diversa daquela orientada pela assessoria jurídica. Embora órgãos de acusação tentem extrair disso uma "coautoria automática", a interpretação sistemática do ordenamento à luz do artigo 28, da LINDB ergue uma barreira intransponível: o agente público responderá pessoalmente por suas opiniões técnicas apenas em caso de dolo ou erro grosseiro.
O “desacerto” interpretativo comum, a adesão a teses jurisprudenciais oscilantes ou a exegese que venha a ser posteriormente reformada pelos órgãos de controle não autorizam a responsabilização do parecerista. O erro grosseiro, por sinal, não se confunde com a escolha de uma vertente hermenêutica legítima; e deve ser lido, apenas e tão somente, em conjunturas de falha palmar, desprovida de qualquer amparo doutrinário mínimo, que resvale na leviandade profissional, o que nem de longe se viu. Inexistindo a demonstração analítica de tal elemento qualificador, o nexo de imputação subjetiva resta sumariamente desfeito.
12. O império dos Precedentes e a tutela causal da Advocacia nos casos de Distinguishing e Overruling e óbice à responsabilização por ricochete
A atividade consultiva e o patrocínio advocatício junto à Administração Pública brasileira encontram-se sob constante ameaça de subversão hermenêutica pelas instâncias de controle. A tentativa de responsabilizar o parecerista jurídico especialmente pelos atos supervenientes praticados pelo administrador público, ou de eivar de improbidade o advogado contratado para tal mister, representam, por si só, manifesto retrocesso metodológico. Essa prática desconsidera que o parecer jurídico ostenta natureza eminentemente opinativa e não vinculante, operando-se um corte cronológico e funcional intransponível após a emanação do trabalho intelectual.
Na maioria dos casos práticos, o parecerista exerce uma função de legalidade estritamente teórica. O seu opinativo jurídico não possui o poder de império para ordenar despesas ou deflagrar procedimentos materiais e se constitui como mera atividade menor da consultoria ou da assessoria jurídicas, institucional ou contratual e que pode, ou não, subsidiar a tomada de decisão do gestor ou governante. Tentar transpor os efeitos punitivos dos atos da autoridade decisória para os ombros do parecerista configura uma inadmissível modalidade de responsabilidade por ricochete, que carece de qualquer nexo de causalidade.
É importante observar que o sistema processual brasileiro procurou trazer da tradição da Common Law os institutos do distinguishing e do overruling, cujos enquadramentos analíticos na legislação nacional encontram assento expresso no artigo 489, § 1º, inciso VI, do Código de Processo Civil O diploma processual exige que o julgador — e, por simetria institucional, o órgão acusador — decline fundamentação qualificada ao deixar de aplicar enunciado de súmula, jurisprudência ou precedente invocado pela parte. Com isso, aparentemente, o diploma legal positiva formalmente os mecanismos de superação (overruling) e de distinção (distinguishing), transformando-os em normas cogentes de controle da racionalidade decisória no microssistema de precedentes brasileiro e impedindo o uso de precedentes ao seu bel prazer acusatório em demérito de pareceristas advogados.
Dessa forma, a mera busca, por órgão acusador, de uma solidariedade punitiva irrestrita, desconsidera que a Lei nº 14.230/2021 sepultou a improbidade administrativa culposa, exigindo a prova irrefutável do dolo específico. De outro matriz a somar-se, o artigo 24 da Lei de Introdução às Normas do Direito Brasileiro (LINDB) funciona como um anteparo normativo expresso contra essa prática, determinando que a revisão da validade de atos e contratos deve considerar os parâmetros e as orientações gerais da época de sua celebração.
Eis que o uso de distinguishing artificiais e desprovidos de lastro empírico para punir pareceristas e métodos inquisitoriais e de describilização dos profissionais e suas defesas ofende gravemente o postulado da segurança jurídica e da estabilidade das relações administrativas. Como se debateu, não existe para ninguém, e também não decorre para o advogado, o dever de garantia universal, transformando-os em seguradores compulsórios da legalidade de todos os atos subsequentes da gestão. Essa pretensão ignoraria o princípio da segregação de funções, que impede que o órgão consultivo avance sobre o mérito das escolhas discricionárias do ordenador de despesas. Misturar a atividade de controle prévio da legalidade com os momentos em que se efetiva e a profundidade em que se manifesta representa flagrante violação à arquitetura orgânica do Direito Administrativo moderno.
A importação das técnicas da Common Law pressupõe lealdade metodológica, o que é incompatível com o uso tático no processo para constranger atores da advocacia por interesses esquadrinháveis. Se há julgados dos tribunais superiores que amparam a inexigibilidade para serviços intelectuais de advocacia, o afastamento desses precedentes exige fundamentação analítica qualificada e demonstração cabal de distinção fática substancial, e não meras conjecturas genéricas sobre suposto prejuízo ao erário de natureza hipotética, verbera-se.
13. A proteção internacional
No plano internacional, a proteção à independência dos consultores e defensores jurídicos encontra guarida nos Princípios Básicos da imprescindível Organização das Nações Unidas (ONU) sobre o Papel dos Advogados (1990).
O Princípio 16 estabelece de forma categórica que os governos devem garantir que os advogados possam exercer todas as suas funções profissionais sem sofrerem intimidações, restrições, coações ou interferências indevidas. A tentativa de estender a responsabilidade por atos de terceiros ao parecerista funciona como uma restrição oblíqua ao livre exercício da profissão, violando compromissos diplomáticos e humanitários de proteção à atividade técnico-jurídica no Brasil.
Já o Princípio 18 do mesmo documento da ONU preceitua que os advogados não devem ser identificados com os seus clientes ou com as causas dos seus clientes em decorrência do exercício de suas funções. Quando o Ministério Público acusa o advogado parecerista da advocacia privada para admoestar-lhe o papel e relativizar sua manifestação intelectual, ou quando impõe posição questionável sobre o contratado por inexigibilidade para assessoramento jurídico, de aderir subjetivamente a uma suposta improbidade do gestor, opera uma espúria identificação causal e ideológica entre o patrono e o administrador. Esse amálgama acusatório rasga os standards internacionais de direitos humanos e aniquila o direito de defesa dos próprios entes públicos que dependem de assessoria externa especializada.
A jurisprudência da Corte Interamericana de Direitos Humanos (Corte IDH) também solidifica essa barreira protetiva ao fixar o entendimento de que a independência dos operadores do direito é um corolário indispensável do devido processo legal e das garantias judiciais previstos no Artigo 8.1, da Convenção Americana sobre Direitos Humanos (Pacto de São José da Costa Rica).
No emblemático caso Tribunal Constitucional Vs. Peru, bem como no caso Reverón Trujillo Vs. Venezuela, a Corte IDH firmou que a sujeição de operadores técnicos a processos sancionatórios arbitrários ou baseados em conceitos vagos gera um efeito inibidor que fragiliza o Estado de Direito. A persecução penal ou cível de um parecerista por suas opiniões técnicas equivale a sancionar o pensamento jurídico, o que é expressamente vedado pelo bloco de convencionalidade.
Esses entendimentos e precedentes harmonizam-se com o entendimento superior doméstico. O preclaro Supremo Tribunal Federal consolidou a imunidade do parecerista no julgamento do prefalado Mandado de Segurança nº 24.631/DF, de relatoria do emérito MINISTRO JOAQUIM BARBOSA. A Corte Excelsa firmou que o parecerista público só responde civil ou administrativamente se restar demonstrado dolo ou culpa em sentido estrito, mas interpretado sob a ótica da tese jurídica manifestamente aberrante e insustentável, o que nem de longe é o caso dos autos. Com a evolução legislativa subsequente, a culpa restou integralmente afastada pela Nova LIA, exigindo-se o dolo específico para qualquer imputação, o que torna o opinativo técnico ordinário imune a qualquer investida abusiva de controle. Isso demonstra que, embora em nossa elevada Corte, o conceito consolidado e agora assimilado (e confirmado exegeticamente) nas mais recentes modificações legislativas nacionais, que o Brasil precisa evoluir e consolidar conceitos protetivos ao parecerista e ao advogado, enquanto profissionais essenciais à Justiça Brasileira.
Repele-se com veemência a introdução de responsabilidade solidária presumida entre o emitente do parecer técnico e o ordenador de despesas que porventura execute o contrato de forma fraudulenta, ou mesmo equivoca. O parecerista não partilha do domínio do fato executório; logo, não pode ter seu patrimônio ou direitos políticos atingidos pelo ricochete da punição do terceiro.
Outrossim, o enquadramento do overruling no sistema pátrio impede que a busca de sancionamento indeliberada promova mutações jurisprudenciais retrospectivas em desfavor do acusado. O artigo 23 da LINDB impõe que a nova orientação sobre norma de conteúdo indeterminado imponha regime de transição quando necessária para que o novo dever ou condicionamento ocorra de forma equânime. Se nem o Poder Judiciário pode aplicar um overruling de forma retroativa prejudicial, com muito menos razão poderia o Ministério Público iniciar uma demanda sancionatória fundada em uma tese inovadora e punitiva que supera, por conta própria, o entendimento pacífico da época dos fatos. Tampouco deveria persistir em lide de tal natureza, como no caso que aqui se julga.
A proteção conferida pela LINDB, em seu artigo 22 impõe que nas esferas administrativa, controladora e judicial, sejam consideradas as dificuldades reais do gestor e as exigências da política pública a seu cargo. No cenário da contratação de advogados por inexigibilidade, a notória especialização e a singularidade do objeto decorrem das complexidades fáticas enfrentadas pela Comarca ou pelo ente federado. Punir o advogado contratado com base em visões idílicas ou de gabinete sobre o procedimento licitatório ideal viola a determinação legal de sopesar a realidade prática enfrentada pela Administração no momento da consulta concretizada.
O avanço civilizatório que limita a responsabilidade dos pareceristas jurídicos às estritas hipóteses de dolo qualificado reflete uma tendência consolidada nas principais democracias ocidentais, servindo isso como poderoso reforço argumentativo para a defesa. No caso dos advogados, assim como outras autoridades estatais dotadas de imunidade ínsita ao cumprimento de sua função de essencialidade à Justiça do Brasil, e escorando-se na subjetividade do Direito (especialmente do Direito Público em geral), e na flagrante diversidade de entendimentos existentes sobre as mais intrincadas matérias (notadamente aquelas de maior embate e complexidade – como quando discutidas, para fins de pacificação, matérias de direito em tribunais excepcionais superiores, ou procedimentos de uniformização em tribunais ordinários judiciais, ou não judiciais), respeitados pensamentos em contrário e até mesmo a mera redação legal, deve-se defender que não responderá por culpa o advogado, ainda que grave, mas apenas nos casos de dolo qualificado e perante o juízo competente, sujeito a sindicabilidade pela Ordem dos Advogados do Brasil.
Pelo Modelo Norte-Americano, tem-se o Attorney-Client Privilege e o Elevado Standard do Scienter. Pelo lado do Modelo Europeu, a Proteção do Conseil Juridique e o Princípio da Independência Técnica.Nos Estados Unidos, pois, as opiniões e memorandos jurídicos emitidos por conselheiros legais públicos ou privados (legal counsel) gozam de amplíssima proteção fundada nas doutrinas do Attorney-Client Privilege. Conforme assentado pela Suprema Corte americana no caso Upjohn Co. v. United States (1981), a higidez do aconselhamento jurídico depende da total liberdade do advogado na análise das opções legais.
A responsabilização do parecerista por órgãos de regulação (como a SEC ou o DOJ) pressupõe o atingimento do altíssimo standard do scienter (conhecimento consciente e inequívoco da fraude) ou a caracterização da fraudulent conspiracy. O mero erro na interpretação de regulamentos complexos ou a recomendação de estratégias contrárias aos interesses fiscais do Estado jamais rendem ensejo à punição do profissional, preservando-se a independência técnica necessária à estabilidade dos mercados e da administração.
Já na seara da Europa, o Tribunal de Justiça da União Europeia (TJUE), no julgamento do caso AM & S Europe Limited v. Commission (1982), reconheceu o princípio da confidencialidade e da proteção do aconselhamento jurídico como um direito fundamental comum aos Estados-membros. Especificamente na França, o regime de responsabilidade do advogado consultivo assenta-se na exigência de uma falta profissional grave (faute lourde), desvinculada de qualquer debate hermenêutico razoável. Na Alemanha, a liberdade de exegese do parecerista é tutelada pela barreira do erro inescusável, de modo que a escolha por rumos hermenêuticos válidos bloqueia o nascimento de qualquer pretensão indenizatória estatal ou acusação por infração disciplinar/sancionatória.
Disso deflui, em reforço argumentativo, que a convergência internacional aponta para uma premissa universal defendida, a de que a tentativa de conspurcar a opinião jurídica enfraquece a própria higidez institucional do Estado, pois inibe o assessoramento altivo e independente, gerando o medo burocrático (defensive lawyering) e acuando indevidamente o advogado, que é um profissional independente e que precisa ser respeitado em seu mister.
Sepultam-se, em definitivo, as pretensões sancionatórias erguidas com base na mera assinatura formal da peça opinativa. O órgão acusador ostentará o ônus processual intransponível de proceder à demonstração analítica de circunstâncias fáticas concretas que evidenciem o liame subjetivo e doloso do parecerista, com o intuito fraudulento improbo, o que nem de longe se viu. A ausência dessa descrição individualizada e pormenorizada atrai a inépcia substancial da petição inicial imputativa, impedindo que a ação transpasse o primeiro filtro do juízo de admissibilidade processual, sob pena de autorizar uma flagrante e inconstitucional perseguição corporativa.
O direito sancionador contemporâneo brasileiro não mais tolera a instauração de lides despropositadas, ou propositadas de origens questionáveis, baseadas em responsabilidade por contágio ou em imputações genéricas dirigidas a advogados pareceristas. O nexo de imputação subjetiva deve ser lido de forma restritiva pela defesa e pelo juízo, funcionando como um filtro de admissibilidade intransponível. Posto isto, data vênia, fixa-se a seguinte matriz de filtros acusatórios imperativos, cuja inobservância impõe a extinção peremptória do feito sem resolução de mérito:
Filtro da Prova do Dolo Específico (Art. 1º, §§ 2º e 3º da LIA): Exige-se a demonstração analítica de que o parecerista agiu de forma livre e consciente para viabilizar o ilícito, afastando-se presunções fundadas na mera subscrição formal;
Filtro do Erro Grosseiro (Art. 28 da LINDB): Restrito às hipóteses excepcionais de parecer vinculado, exige-se a demonstração de falha inescusável e palmar, insuscetível de defesa por qualquer standard interpretativo médio;
Filtro da Inviolabilidade Hermenêutica (Art. 1º, § 8º da LIA): A presença de divergência doutrinária ou jurisprudencial contemporânea ao ato atua como causa de exclusão da tipicidade substancial, bloqueando a viabilidade jurídica da exordial;
Filtro da Assimetria Informativa na Ordenação de Despesa: Reconhecimento do fracionamento do liame causal quando o parecerista labora sob o princípio da confiança, em momentos intercedente e/ou consequente, em face de dados fáticos e/ou planilhas técnicas fornecidas pelo ordenador de despesas, ou setores de licitações/engenharia/contabilidade; ou por vezes, figura antecedentemente, e em abstrato, antes da sua realização ou da certeza quanto à real ordenação de despesas pretendida.
O acolhimento desses filtros pelo Poder Judiciário consubstancia imperativo de justiça e reafirmação do postulado constitucional de que a advocacia é livre, imune e essencial à jurisdição e ao próprio Estado de Direito.
A atuação profissional tanto do advogado parecerista quanto do advogado contratado são legais e legitimadas pela entidade de classe da advocacia desde 2012. O Conselho Federal da OAB já havia publicado, pois, seja quando da contratação da banca de direito público financeiro, seja quando da banca de direito tributário, 02 (duas) Súmulas para orientar a conduta dos advogados em relação a contratação de serviços advocatícios pela Administração Pública.
De acordo com a publicação feita no Diário Oficial da União de 23.10.2012, em decisões foram aprovadas devidamente pela sessão plenária da OAB, quando atendidos os requisitos do inciso II, do artigo 25, da Lei nº 8.666/1993, não é necessário a realização de licitação para contratar advogados em razão da singularidade da atividade, a notória especialização e a inviabilização de competição. Ao mesmo tempo, o advogado, no exercício regular de sua profissão, não poderá ser responsabilizado, civil ou criminalmente, por emitir parecer técnico opinando sobre a dispensa ou inexigibilidade de licitação, para contratação pelo Poder Público, nos termos do artigo 2º, § 3º, da Lei n. 8.906/1994. Vejam-se seus teores:
“SÚMULA N. 04/2012/COP
O CONSELHO PLENO DO CONSELHO FEDERAL DA ORDEM DOS ADVOGADOS DO BRASIL, no uso das atribuições que lhe são conferidas nos arts. 75, parágrafo único, e 86 do Regulamento Geral da Lei nº 8.906/94, considerando o julgamento da Proposição n. 49.0000.2012.003933-6/COP, decidiu, na Sessão Ordinária realizada no dia 17 de setembro de 2012, editar a Súmula n. 04/2012/COP, com o seguinte enunciado:
‘ADVOGADO. CONTRATAÇÃO. ADMINISTRAÇÃO PÚBLICA. INEXIGIBILIDADE DE LICITAÇÃO. Atendidos os requisitos do inciso II do art. 25 da Lei nº 8.666/93, é inexigível procedimento licitatório para contratação de serviços advocatícios pela Administração Pública, dada a singularidade da atividade, a notória especialização e a inviabilização objetiva de competição, sendo inaplicável à espécie o disposto no art. 89 (in totum) do referido diploma legal‘.” (grifou-se)
“SÚMULA N. 05/2012/COP
O CONSELHO PLENO DO CONSELHO FEDERAL DA ORDEM DOS ADVOGADOS DO BRASIL, no uso das atribuições que lhe são conferidas nos arts. 75, parágrafo único, e 86 do Regulamento Geral da Lei nº 8.906/94, considerando o julgamento da Proposição n. 49.0000.2012.003933-6/COP, decidiu, na Sessão Ordinária realizada no dia 17 de setembro de 2012, editar a Súmula n. 05/2012/COP, com o seguinte enunciado:
‘ADVOGADO. DISPENSA OU INEXIGIBILIDADE DE LICITAÇÃO. CONTRATAÇÃO. PODER PÚBLICO. Não poderá ser responsabilizado, civil ou criminalmente, o advogado que, no regular exercício do seu mister, emite parecer técnico opinando sobre dispensa ou inexigibilidade de licitação para contratação pelo Poder Público, porquanto inviolável nos seus atos e manifestações no exercício profissional, nos termos do art. 2º, § 3º, da Lei n. 8.906/94 (Estatuto da Advocacia e da OAB)’.” (grifou-se)
14. Conclusão.
A evolução do Direito Administrativo Sancionador e do Direito Público Financeiro no cenário brasileiro consolidou um intransponível aparato de salvaguardas voltado a proteger a independência técnica do parecerista jurídico. Conforme demonstrado ao longo deste estudo, a tentativa de penalizar o profissional do Direito pela mera emissão de opinamentos técnicos constitui uma vertente de causalidade perversa, que desconsidera a separação ontológica entre a atividade cognitivo-consultiva da advocacia e a competência político-deliberativa do ordenador de despesas.
A simetria estabelecida entre a tripartição dogmática dos pareceres exarada pelo Supremo Tribunal Federal no paradigma do MS nº 24.631/DF e o parâmetro cronológico da despesa pública atua como um eficiente filtro de atipicidade substancial. Conclui-se que, antes do aperfeiçoamento formal da despesa e, sobremodo, da sua realização, qualquer suposta desconformidade interpretativa resta confinada ao plano das meras intenções teóricas, revelando-se juridicamente incapaz de gerar passivos ou lesão real ao patrimônio público pelo profissional advogado. A despesa estatal mostra-se, portanto, como o verdadeiro divisor de águas e marco de afetação patrimonial, antes do qual resta categoricamente excluído o nexo causal e o fato gerador sancionatório e a partir do qual seria, em tese, possível seu exame, considerado o momento de emissão do parecer jurídico e os elementos que lhe foram informativos e indispensáveis e a consciência do profissional da modalidade de ato perquirida pela Administração.
Por fim, as inovações introduzidas pela Lei nº 14.230/2021 e chanceladas pelo Pretório Excelso no Tema 1.199 de Repercussão Geral inumaram a modalidade culposa nos atos de improbidade e rechaçaram a responsabilidade solidária presumida ou por ricochete. O esquadrinhamento dos filtros processuais — dolo específico, erro grosseiro restrito a pareceres vinculantes e respeito à inviolabilidade hermenêutica — confere ao jurisconsulto mais segurança jurídica para o exercício de seu múnus constitucional.
Garantir uma advocacia consultiva altiva, livre do medo burocrático (defensive lawyering) e amparada pelos parâmetros internacionais de proteção civilizatória, não é um privilégio corporativo, mas sim o pilar de sustentação do próprio Estado Democrático de Direito.
Sob essa perspectiva absolutória, resta evidente que o ordenamento jurídico pátrio impõe ao órgão acusador o ônus processual intransponível de proceder à demonstração analítica de circunstâncias fáticas concretas que evidenciem o liame subjetivo e doloso do parecerista, expressamente direcionado ao propósito fraudulento. O dolo exigido pela novel sistemática do Direito Sancionador não se satisfaz com a mera voluntariedade ou com a subscrição formal da peça opinativa. Trata-se da defesa doutrinária de dolo qualificado, caracterizado pela intenção manifesta, consciente e preordenada de causar o dano ou desviar a finalidade da norma legal. Consequentemente, a ausência de uma descrição individualizada, minuciosa e indiciariamente robusta desse elemento anímico atrai a inépcia substancial da qualquer e eventual exordial imputativa, operando como óbice intransponível que impede a ação de transpassar o primeiro filtro do juízo de admissibilidade processual, sob pena de chancelar-se uma flagrante e inconstitucional perseguição corporativa a pareceristas advogados.
Dessa forma, o direito sancionador contemporâneo brasileiro não mais tolera a instauração de lides despropositadas, ou propositadas de origens questionáveis, baseadas em responsabilidade por contágio, em presunções hermenêuticas ou em imputações genéricas dirigidas a advogados pareceristas.
A solidariedade punitiva automática entre o emissor do parecer e o agente político que o encampou foi definitivamente banida, exigindo-se a ruptura imediata de qualquer pretensão sancionatória que ignore a fragmentação do fluxo de despesa e a assimetria informativa intrínseca à segregação de funções.
Fixar o standard probatório no dolo qualificado é, portanto, o único caminho compatível com a higidez do múnus constitucional da advocacia, assegurando que o mister do jurisconsulto permaneça ancorado na independência científica e imune ao arbítrio persecutório do Estado, o que pressupõe que o parecerista seja prévia e expressamente comunicado da modalidade vinculante do parecer a ser elaborado e que seu emprego não tenha sido posteriormente desvirtuado pelo agente decisório.
15. Referências Bibliográficas.
BARBOSA, Joaquim. Ação Afirmativa & Princípio Constitucional da Igualdade: O Direito como Instrumento de Transformação Social. A Experiência dos EUA. Rio de Janeiro: Renovar, 2001.
BARBOSA, Joaquim. Pareceres Jurídicos: direito penal, direito regulatório, direito tributário, responsabilidade civil. Volume 1. São Paulo: Almedina Brasil, 2017.
BRASIL. Constituição da República Federativa do Brasil de 1988. Artigos 37, inciso II, e 133. Disponível em: <http://planalto.gov.br>. Acesso em: 18 out. 2026.
BRASIL. Advocacia-Geral da União. Manual de Boas Práticas Consultivas da AGU. Enunciado nº 7. Brasília: AGU, 2016.
BRASIL. Advocacia-Geral da União. Portaria Normativa CGU/AGU nº 05, de 31 de março de 2022. Dispõe sobre a edição de pareceres referenciais. Brasília: AGU, 2022.
BRASIL. Decreto nº 9.830, de 10 de junho de 2019. Regulamenta os dispositivos da LINDB relativos à segurança jurídica e eficiência na aplicação do direito público. Artigo 12. Disponível em: <http://planalto.gov.br>. Acesso em: 18 out. 2026.
BRASIL. Decreto-Lei nº 4.657, de 4 de setembro de 1942. Lei de Introdução às Normas do Direito Brasileiro (LINDB). Artigos 22, 24 e 28. (Redação dada pela Lei nº 13.655/2018). Disponível em: <http://planalto.gov.br>. Acesso em: 18 out. 2026.
BRASIL. Lei nº 4.320, de 17 de março de 1964. Estatui Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal. Artigos 58, 62, 63 e 64. Disponível em: <http://planalto.gov.br>. Acesso em: 18 out. 2026.
BRASIL. Lei nº 8.429, de 2 de junho de 1992. Dispõe sobre as sanções aplicáveis em virtude da prática de atos de improbidade administrativa. Artigos 1º, 3º, 9º, 10, 11 e 17. (Redação dada pela Lei nº 14.230/2021). Disponível em: <http://planalto.gov.br>. Acesso em: 18 out. 2026.
BRASIL. Lei nº 8.906, de 4 de julho de 1994. Dispõe sobre o Estatuto da Advocacia e a Ordem dos Advogados do Brasil (OAB). Artigos 1º, inciso II, 2º e 7º, inciso I. Disponível em: <http://planalto.gov.br>. Acesso em: 18 out. 2026.
BRASIL. Lei nº 14.133, de 1º de abril de 2021. Lei de Licitações e Contratos Administrativos. Artigos 5º, 8º, 19, 53 e 169. Disponível em: <http://planalto.gov.br>. Acesso em: 18 out. 2026.
BRASIL. Lei Complementar nº 73, de 10 de fevereiro de 1993. Institui a Lei Orgânica da Advocacia-Geral da União. Artigo 40. Disponível em: <http://planalto.gov.br>. Acesso em: 18 out. 2026.
BRASIL. Lei Complementar nº 101, de 4 de maio de 2000. Estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal e dá outras providências. Diário Oficial da União: seção 1, Brasília, DF, p. 1, col. 1, 5 maio 2000. Disponível em: <http://planalto.gov.br>. Acesso em: 18 out. 2026.
BRASIL. Lei Complementar nº 200, de 30 de agosto de 2023. Institui regime fiscal sustentável para garantir a estabilidade macroeconômica do País e criar as condições adequadas ao crescimento socioeconômico, com o estabelecimento de regras e limites para o crescimento das despesas primárias. Diário Oficial da União: seção 1, Brasília, DF, ano 160, nº 166-A, p. 1-3, 31 ago. 2023. Disponível em: <http://planalto.gov.br>. Acesso em: 18 out. 2026.
CORTE INTERAMERICANA DE DIREITOS HUMANOS (Corte IDH). Caso Tribunal Constitucional Vs. Peru. Sentença de 31 de janeiro de 2001 (Fundo, Reparações e Custas). San José, 2001.
CORTE INTERAMERICANA DE DIREITOS HUMANOS (Corte IDH). Caso Reverón Trujillo Vs. Venezuela. Sentença de 30 de junho de 2009 (Exceção Preliminar, Fundo, Reparações e Custas). San José, 2009.
COSTA, Alexandre Massarana da. A despesa pública nas licitações: fases, hipóteses de incorreção e possibilidades de retificação e convalidação administrativa. Jus Navigandi, Teresina, ano 22, nº 5128, 16 jul. 2017. Disponível em: <https://jus.com.br/artigos/59180/a-despesa-publica-nas-licitacoes-fases-hipoteses-de-incorrecao-e-possibilidades-de-retificacao-e-convalidacao-administrativa>. Acesso em: 12 out. 2026.
ESTADOS UNIDOS. Suprema Corte. Upjohn Co. v. United States. 449 U.S. 383 (1981).
GOMES, Joaquim Benedito Barbosa. La Cour Suprême dans le Système Politique Brésilien. Paris: Librairie Générale de Droit et de Jurisprudence (LGDJ), 1993.
MARTINS, Ives Gandra da Silva; MENDES, Gilmar Ferreira; NASCIMENTO, Carlos Valder do (Org.). Tratado de Direito Financeiro. São Paulo: Saraiva, 2013.
MENDES, Gilmar Ferreira (Coord.); CARNEIRO, Rafael (Coord.). Nova Lei de Improbidade Administrativa: Inspirações e Desafios. São Paulo: Almedina Brasil, 2023.
MENDES, Gilmar Ferreira; BRANCO, Paulo Gustavo Gonet. Curso de Direito Constitucional. 21. ed. São Paulo: SaraivaJur / IDP, 2026.
ORDEM DOS ADVOGADOS DO BRASIL (OAB). Conselho Federal. Súmula nº 04/2012/COP. Contratação de serviços advocatícios pela Administração Pública. Inexigibilidade de licitação. Diário Oficial da União: seção 1, Brasília, DF, 23 out. 2012.
ORDEM DOS ADVOGADOS DO BRASIL (OAB). Conselho Federal. Súmula nº 05/2012/COP. Inviolabilidade do advogado por emissão de parecer técnico. Diário Oficial da União: seção 1, Brasília, DF, 23 out. 2012.
ORGANIZAÇÃO DAS NAÇÕES UNIDAS (ONU). Princípios Básicos Relativos ao Papel dos Advogados. Adotados pelo Oitavo Congresso das Nações Unidas sobre a Prevenção do Crime e o Tratamento dos Delinquentes. Havana, Cuba, 1990.
ORGANIZAÇÃO DOS ESTADOS AMERICANOS (OEA). Convenção Americana sobre Direitos Humanos (Pacto de São José de Costa Rica). San José, 1969.
SUPREMO TRIBUNAL FEDERAL (STF). Ação Direta de Inconstitucionalidade nº 487/DF. Relator: Min. Dias Toffoli. Julgado em 12/05/2021. Diário da Justiça Eletrônico (DJe): 02 jun. 2021.
SUPREMO TRIBUNAL FEDERAL (STF). Agravo Regimental no Recurso Extraordinário com Agravo nº 1.554.162/DF. Relator: Min. Dias Toffoli. Segunda Turma. Julgado em 18/11/2024. Diário da Justiça Eletrônico (DJe): 27 nov. 2024. (Vinculado à Proposta de Súmula Vinculante nº 142).
SUPREMO TRIBUNAL FEDERAL (STF). Mandado de Segurança nº 24.073/DF. Relator: Min. Carlos Velloso. Tribunal Pleno. Julgado em 06/11/2002. Diário da Justiça (DJ): 31 out. 2003.
SUPREMO TRIBUNAL FEDERAL (STF). Mandado de Segurança nº 24.631/DF. Relator: Min. Joaquim Barbosa. Tribunal Pleno. Julgado em 29/10/2007. Diário da Justiça Eletrônico (DJe): 07 dez. 2007.
SUPREMO TRIBUNAL FEDERAL (STF). Recurso Extraordinário nº 663.696/MG. (Tema 510 da Repercussão Geral). Relator: Min. Luiz Fux. Tribunal Pleno. Julgado em 28/02/2019. Diário da Justiça Eletrônico (DJe): 22 ago. 2019.
SUPREMO TRIBUNAL FEDERAL (STF). Recurso Extraordinário nº 656.558/SP. (Tema 309 da Repercussão Geral). Relator: Min. Dias Toffoli. Tribunal Pleno. Julgado em 15/12/2020. Diário da Justiça Eletrônico (DJe): 12 mar. 2021.
SUPREMO TRIBUNAL FEDERAL (STF). Recurso Extraordinário nº 1.041.210/SP. (Tema 1010 da Repercussão Geral). Relator: Min. Dias Toffoli. Tribunal Pleno. Julgado em 27/09/2021. Diário da Justiça Eletrônico (DJe): 08 out. 2021.
UNIÃO EUROPEIA. Tribunal de Justiça da União Europeia (TJUE). Caso AM & S Europe Limited v. Commission of the European Communities. Processo 155/79. Coletânea de Jurisprudência, 1982.


