Reforma tributária é um tema que está em alta. Há tempos se discute, pouco se coloca em prática e muitos atritos são gerados. A depender do ponto de vista, da ideologia e do grupo beneficiado ou prejudicado, a reforma apresenta uma face ou outra.
Nesse sentido, novamente veio à tona a discussão acerca do imposto sobre grandes fortunas, previsto expressamente no art. 153, inciso IV da CF/88, a qual outorga à União a competência para instituí-lo. Trata-se, à primeira vista, de uma solução intuitiva para o problema da arrecadação do Estado brasileiro: tributar apenas quem tem uma renda elevada, excluindo a população em geral, vez que é consenso o excessivo peso da carga tributária sobre a população mais pobre.
Porém, uma análise que leve em consideração o direito comparado e as implicações econômicas demonstra que nem sempre o intuitivo é realmente efetivo.
À primeira vista, presume-se falsamente que a criação de tributos ou aumento de alíquotas levaria ao proporcional aumento de arrecadação. Não necessariamente.
O economista norte-americano Arthur Laffer demonstra-nos, por meio da hoje chamada Curva de Laffer - visto que por ele idealizada -, que o peso dos tributos tem um ponto ótimo no tocante à arrecadação, de modo que, a partir de determinado percentual, desestimula-se a prática de fatos geradores e a informalidade é incentivada, implicando menor arrecadação, não obstante maior alíquota.
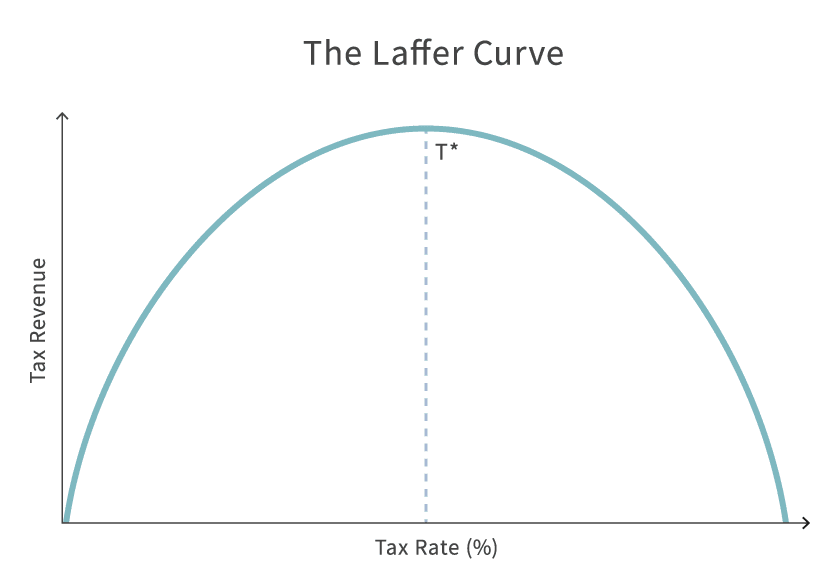
Tal explicação, de uma forma simplificada, é o resultado lógico deste exercício mental: se a carga tributária for de 100%, ninguém terá incentivo para gerar renda ou mantê-la no país, e não haverá qualquer arrecadação.
Outra premissa falsa acerca da taxação de grandes fortunas é a de que o ônus do tributo e a quem incumbe seu pagamento são sinônimos.
Uma simples pesquisa demonstra que as famílias mais ricas do Brasil são as proprietárias de grandes empresas, de comércio ou serviços. Se o lucro proveniente de tais atividades empresariais for atingido por (mais) tributos, das duas, uma: ou o empresário repassará o novo custo aos consumidores, de forma que esses pagarão o tributo por meio de produtos mais caros, ou reduzirão seus investimentos no Brasil, gerando menos empregos.
Vale destacar que estamos falando de indivíduos com patrimônios bilionários, que podem contratar exércitos de advogados e contadores com o intuito de elisão fiscal (isto é, redução de tributos de forma lícita). Ademais, com a internet, é possível transferir facilmente quantias para bancos e investimentos em outros países – isso sem considera a opção de simplesmente ir morar em outro país.
Ainda, há o efeito “preventivo”, digamos. Se um grande investidor estrangeiro olha para um país e descobre que nele são cobrados altos tributos sobre fortunas, qual será o incentivo para que este invista ou abra um empreendimento nesse país?
Para evitar a teorização exacerbada, passa-se a uma recente experiência prática de taxação de grandes fortunas que não pode ser rotulada de maneira mais generosa que um fracasso.
Quando eleito presidente da França, em 2012, François Hollande tinha como principal proposta a criação de um imposto sobre grandes fortunas, em que todo aquele com renda superior a um milhão de euros seria taxado em 75%[1].
O resultado foi um verdadeiro êxodo fiscal, cujo mais notável exemplo foi o ator Gerard Depardieu[2], mas que contou com a companhia de milhares de franceses.
Não bastasse isso, a Suprema Corte do país julgou a alíquota de 75% como confiscatória, de modo que o governo de Hollande foi obrigado a recuar para um tributo para empresas também de 75% sobre vencimentos que superem anualmente um milhão de euros, mas limitado a 5% do faturamento[3]. Em 1º de janeiro de 2015, então, a reforma fiscal do presidente fora enterrada de vez.
Um estudo do Insper analisou os impostos sobre fortunas dos países da OCDE[4]. Ao todo, doze países instituíram o tributo, mas apenas Espanha, Noruega e Suíça ainda o possuem em suas legislações tributárias.
Para fins de arrecadação, todavia, o imposto sobre fortunas é pouco representativo no total arrecadado, de modo que perfazia, em 2018, 0,5% da arrecadação tributária espanhola, contra 1,1% da norueguesa e 3,9% da suíça.
Ainda que se releve os efeitos de um êxodo fiscal ou do verdadeiro ônus tributário do imposto sobre fortunas em prol da necessidade de arrecadação, estar-se-ia ignorando o empírico baixo efeito nas contas públicas que o tributo teve onde foi aplicado, sem levar em consideração a já baixa atratividade do Brasil para o grande capital quando comparado à Suíça, por exemplo.
Vale ressaltar também que, no referido estudo disponibilizado pelo Insper, explica-se que, embora adotem o tributo sobre fortunas, a Noruega não tributa doações e heranças e a Suíça não tributa renda e patrimônio em bases universais. São realidades bem distintas à nossa.
Não se busca aqui ignorar a crise fiscal pela qual passa o país. Mas, considerando a carga tributária brasileira, estimada pelo Tesouro Nacional em 33,17% do PIB[5], e um orçamento cada vez mais engessado de gastos públicos que só aumentam ano após ano, é muito mais salutar no longo prazo defender, finalmente, reformas que impliquem cortes de gastos públicos.
O espaço para expansão da arrecadação via aumento da carga tributária é cada vez menor e, conforme estudo do Instituto Fiscal Independente[6], órgão independente vinculado ao Senado Federal, o engessamento do orçamento cresce rapidamente, de forma que a atual regra fiscal de teto de gastos públicos seria descumprida já em 2021, num cenário sem reformas estruturais.
Conclui-se, portanto, que um imposto sobre grandes fortunas, na prática, afasta empresários e investidores, e, aqueles que nele permanecem, simplesmente repassarão as novas despesas aos consumidores – e não custa lembrar que a maior parte dos consumidores no Brasil está longe de ser classe alta.
Ironicamente, quem paga a conta, no fim, é a população mais pobre, à qual os defensores do novo tributo pretendem beneficiar. Manifestar-se contrariamente à instituição do imposto sobre grandes fortunas não guarda qualquer relação com defender os ricos; trata-se de buscar medidas efetivas que modifiquem a realidade do sistema tributário regressivo brasileiro.
Notas
[1] http://www.bbc.co.uk/portuguese/noticias/2012/02/120228_franca_candidato_imposto_fn.shtml. Acesso em: 28 set. 2020.
[2] https://www.rfi.fr/pt/franca/20121216-gerard-depardieu-renuncia-cidadania-francesa-para-nao-pagar-imposto. Acesso em: 28 set. 2020.
[3] https://veja.abril.com.br/economia/franca-empresas-terao-de-pagar-imposto-de-75-sobre-salarios-acima-de-1-milhao-de-euros-ao-ano/. Acesso em: 28 set. 2020.
[4] https://www.insper.edu.br/conhecimento/direito/cada-vez-menos-paises-ricos-tem-imposto-sobre-fortunas/. Acesso em: 25 set. 2020.
[5] https://sisweb.tesouro.gov.br/apex/f?p=2501:9::::9:P9_ID_PUBLICACAO:32076. Acesso em: 16 set. 2020.
[6] https://www2.senado.leg.br/bdsf/bitstream/handle/id/547744/EE_07_Divida_Bruta.pdf. Acesso em: 25 set. 2020.


