RESUMO
Discorre sobre a sonegação de impostos, tentando demonstrar o que a prática pode acarretar, gerando assim déficit para o Estado. Afetando diversas áreas em desenvolvimento. O fator principal é saber que deixar de contribuir pode gerar várias consequências como multas, o aumento da carga tributária, e até o vazio dos cofres públicos, o que pode refletir em maior inflação. O intuito maior da pesquisa é esclarecer dúvidas pertinentes ao tema sonegação e demonstrar o que pode gerar devido a sua recorrência e alta incidência, tendo como principal alvo o contribuinte para que haja a quebra do ciclo vicioso que é: aumento da inflamação aumento dos juros aumento das dívidas públicas ajuste da tributação.
Palavras-Chave- Sonegação, Estado, Tributação.
ABSTRACT
This study discourse about tax evasion, trying to demonstrate what practice can entail, thus generating deficit for the State. In addition, affecting several areas in development. The main factor is to show that failing to contribute can generate several consequences such as fines, increased tax burden, and even the emptiness of public coffers, which can lead to higher inflation. That is, the main purpose of this research is to clarify doubts pertinent to the issue of tax evasion and demonstrate what it can generate due to its recurrence and high incidence. Also having as its main target, the contributor so that the vicious cycle can be broken, which is: increased inflammation increase in interest increase in public debt adjustment in taxation.
Keywords: Evasion, State, Taxation.
1 INTRODUÇÃO
O Estado é uma entidade que tem várias funções dentre elas destaca-se a arrecadação de tributos, suas principais competências, pois é o que dá impulso financeiro para o referido sujeito. A sonegação fiscal, tendo em vista sua essência é um delito de ocultação dolosa, ocorrendo de uma forma total ou parcial, de tributos devidos ao Estado, tem-se em consideração que quem pratica omissão tem a intenção direta. Essa omissão atinge todo o corpo social, ao reduzir de forma significativa sua capacidade de investimento em diversas áreas, como educação e saúde pública por exemplo, causando danos relevantes a sociedade.
Diante do exposto conclui-se, o Estado que procura coibir a prática de sonegação tributária busca a moralização e progresso, valorizando os contribuintes que cumprem com sua obrigação contributiva, tendo assim melhorias de resultados e cumprimento de metas estabelecidas pelo ente, visando também sucesso em seu desenvolvimento social promovendo dignidade para a nação. (RODRIGUES, 2008, online)
A colonização do Brasil pela Coroa portuguesa, representou maior busca por fontes de receitas que permitissem aparelhar Estado Português endividado. Quando se fala em contribuinte, temos em mente que o primeiro deles foi Fernão de Noronha, como também o primeiro sonegador, pois sempre buscou fugir dos exorbitantes impostos da coroa. Portanto, desde sempre, no Brasil, há um círculo vicioso, pois, sonega-se pela alta carga tributária, e tributa-se demais pelo fato de saber que haverá sonegação. (PRADO, 2008, p. 335)
A sonegação do ICMS (Imposto sobre Circulação de Mercadorias e Serviços) advém da ausência de uma norma mais dura pelo fato costumeiro da sociedade praticar o delito, o contribuinte não quer contribuir com o estado, por não ter uma contra prestação, um retorno esperado, a título de exemplo uma boa concessão de segurança pública, e sem deixar de mencionar as vantagens fiscais. Sendo assim que o Estado, figura da sociedade a parte fiscal maior prejudicada por esta falta. (IMF, 2020, p. 33- 42)
Sem deixar de mencionar que os crimes de sonegação são averiguados de acordo com a lei L8137, da qual define crimes contra a ordem tributária, econômica e contra as relações de consumo. Mas nada impede que haja tramitação apenas na esfera administrativa, da qual se torna um meio de solução hábil, tornando-se um processo mais célere em comparação a esfera judicial pela razão da alta demanda do poder judiciário. (NETO, 2003, p.20)
O poder judiciário pela sobrecarga em processos, tem demandas demoradas, em comparação com o processo de tramitação administrativa.
2 SONEGAÇÃO E REFLEXOS
A sonegação conforme dados dá-se de forma considerável no Brasil, sendo uma prática desde o princípio da colonização.
Analisando a história de sonegação fiscal no Brasil, pode-se constatar que ocorre desde o tempo do período colonial, época em que a coroa portuguesa agenciava a exploração de riquezas naturais. O enriquecimento acontecia através da exploração da mão de obra da população brasileira, conforme dados publicados por GOMES (2015). Outro fato motivador foi a inconfidência mineira, colonos insatisfeitos com altos impostos de Portugal recusavam-se a pagar ocasionando uma revolução no Brasil. (FAUSTO, 2013, p. 101)
O crime de sonegação fiscal pode se dá de uma forma total ou parcial, tendo como conduta a alteração de documentos com o intuito de fraudar, e com o objetivo de eximir da cobrança do devido imposto. O ato praticado sendo denominado de fato gerador do imposto, ou seja, dá início a cobrança. Quando se fala em crime tributário, logo nossa mente nos remete ao crime de sonegação em que sua maior incidência se dá no meio empresarial, o que se torna compreensível, pois de fato é a prática mais recorrente. (BRASIL, 1965, online)
O ilícito ocorre quando se oculta, dificulta que a Fazenda Pública identifique o fato gerador do imposto. A Fazenda Pública não traz por legislação um valor x para ter como parâmetro a demanda de uma ação, o que induz ao juiz da execução fiscal ter que se utilizar de analogia e princípios gerais do direito. Em alguns casos pode haver aplicação do princípio da insignificância. (BRASIL, Port. N° 75 de 2012). No tocante ao princípio da insignificância de acordo com a lei 8137/90, em relação aos crimes de sonegação em âmbito penal, decide no STF que o teto para aplicação do princípio pode ser até R$ 20.000 (vinte mil) reais. (BRASIL, 1965, online)
A legislação federal específica para o crime de sonegação fiscal Lei n°. 4729/65, no seu artigo 1 condutas que se praticadas são tipificadas de uma maneira formal nos moldes de sonegação fiscal, sendo exigido o dolo específico de furta-se ao pagamento da Fazenda Pública, onde se tem previsto, detenção de (06) seis meses até (02) dois anos e multa de (02) duas a (05) cinco vezes o valor do imposto devido, portanto o sonegado. (BRASIL, 1965, online).
Faz-se necessário diferenciar inadimplemento para a sonegação, pois o inadimplemento se dá pela falta de pagamento do imposto seja por dificuldade financeira, falta de planejamento tributário, não sendo considerado crime, pois é um ato de descumprimento meramente administrativo, pois a empresa declara os devidos impostos, o que não acontece é o seu efetivo pagamento, o recolhimento para os cofres públicos, sendo assim a empresa inscrita na Dívida Ativa ficando em débito com os órgãos públicos. Já a sonegação é a omissão, pois se dá com falsas informações na contabilidade do ente, uma forma de enganar a constituição. Dados de site, demonstram a soma de 417 bilhões sonegados somente no ano de 2020, tendo em consideração todos os entes federados. (Agencia Brasil, 2020, online).
A lei de execução fiscal n° 4.729/65 também é utilizada para os crimes de sonegação de ICMS (Imposto sobre Operações relativas à Circulação de Mercadorias e Prestação de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação), mesmo tendo o ICMS lei complementar n°87/96, no qual as causas de incidência, base de cálculos e demais informações sobre o imposto mencionado. Sendo o ICMS imposto sobre operações relativas à circulação de mercadorias e prestações de serviços de transporte interestadual, intermunicipal e de comunicação.
O ICMS é um imposto de grande arrecadação para o governo, devido sua elevada ocorrência. Portanto, todos tem a capacidade de ser contribuinte, mesmo com suas peculiaridades, não importando se pessoa física ou jurídica, tendo como um parâmetro fundamental o princípio da igualdade tributária, sendo assim tratado de forma isonômica. Temos como exemplo o MEI que paga um valor fixo de ICMS ao mês, enquanto as empresas de regime normal vão fazendo esse pagamento a cada operação realizada. (BRASIL, lei completar 87, 1996)
O Estado depende da receita de recolhimento de imposto. Sem o devido retorno para os cofres públicos deste recolhimento fica assim comprometido sua capacidade de autofinanciamento (recursos próprios), sendo precário o crescimento econômico e elevação de endividamento, uma sobrecarga. Saindo também prejudicado o contribuinte que paga os impostos em dia, pois os sonegadores levam anos e anos sem pagar, usando esse valor sonegado como vantagem em caixa para quem devidamente paga.
Para Melo e Oliveira O sonegador consegue, de forma ilegal, reduzir o custo de seus produtos e, assim, disponibilizar menores preços e condições aos seus clientes. (2016, p.3)
Por prática a sociedade como um todo desenvolveu uma linha de pensamento de que, pagar tributo num sentido amplo não é bom, isso por ausência de incentivo do próprio estado ente federado, como incentivo relacionado a investimentos em políticas públicas, aplicações que deveriam ser feitas a arrecadação deveria ser um retorno para a sociedade como um todo. As empresas tendem a está prática costumeira, e a sociedade que desacreditada no poder estatal não vê como uma conduta de grande reprovabilidade.
No ano de 2020 no estado do Piauí a queda em relação à arrecadação do ICMS foi de em torno de 17,03%, sendo reduzida de acordo com a volta das atividades (PORTAL SESAPE, 2020, online).
A Secretaria estadual da Fazenda (Sefaz) trouxe Programa Aplicativo Fiscal (PAF), que visa estancar a sangria aos cofres públicos provocada pelo uso de software fraudulento que emite cupom fiscal falso, ou seja, cupom fiscal sem validade. O estado, através da Lei n°4.859/96 poderá conceder dispensa de pagamento de ICMS a pequena e microempresa como industriais comerciais, podendo usufruir de incentivos e estímulos aos seus empreendimentos.
No Estado, a sonegação do ICMS tem como principais áreas o setor de combustível, e os contribuintes pessoas jurídicas criadas de forma fantasma para a sonegação aproveitando-se de isenção que são previstas em lei. (DESCONHECIDO, 2020, matéria G1-PI). Daí surge à mente a conhecida frase de Oliver Wendell Holmes (1841-1935), juiz da Suprema Corte norte-americana afirma que impostos são o preço que se paga por uma sociedade civilizada.
Quando o contribuinte paga os seus impostos regularmente cabe ao estado uma contraprestação, em assim serviços essências para o bem viver de toda a população. Um aspecto importante que já foi proposto pelo governo federal é uma reforma tributária justa, pois, geralmente em parte quem tem mais, menos pagar e vice-versa, o que vai gerando uma desigualdade não sendo de fato, cumprido, o que é assegurado pela constituição como o princípio da isonomia ou igualdade tributária elencado no artigo 150, II da CF/88. Com o princípio da igualdade busca o ordenamento jurídico assegurar que todos são iguais perante a lei assim elenca a Constituição em seu artigo 5°.
Outro princípio disposto na constituição é o da capacidade contributiva, não sendo totalmente uma inovação na Constituição de 1988, onde tinha sido anteriormente disposto em 1965, no artigo 202, sendo revogado pelo artigo 25 da Emenda Constitucional n. 18, sendo ainda seguida sua abstenção sobre a matéria nas constituições de 1967 e 1969. Sendo essencial para o critério de justiça social que tende a determinar uma sustentação nas finanças públicas, atualmente disposto no artigo 145 da CF/88, § 1°:
Art.145. [...]:§1º. Sempre que possível, os impostos terão caráter pessoal e serão graduados segundo a capacidade econômica do contribuinte, facultando à administração tributária, especialmente para conferir efetividade a esses objetivos, identificar, respeitados os direitos individuais e nos termos da lei, o patrimônio, os rendimentos e as atividades econômicas do contribuinte. (BRASIL, 1988, online)
Destacando ainda que o princípio da capacidade contributiva busca a capacidade efetiva e não uma meramente fictícia no momento da incidência da norma. Sendo assim, a que mais se aproxima do sinônimo de justiça tributária, de uma igualdade, distributividade da carga tributária, porque consegue se amoldar as situações econômicas do contribuinte. Pode-se ser verificado tanto uma evolução quanto um retrocesso, levando em consideração o momento histórico.
3 O CONTRIBUINTE
De acordo com o Código Tributário Nacional, em seu artigo 121 parágrafo único, contribuinte é aquele cujo detém relação pessoal e direta com o fato gerador, sendo assim sujeito passivo direto. No entanto, há a figura do responsável aquele que mesmo, não sendo tido como contribuinte direto, relaciona-se indiretamente com o fato gerador, e passa a ser tido como sujeito passivo indireto. Já tendo Eduardo Sabbag dispondo como lição sobre está diferença de contribuinte e responsável expõe:
em princípio, o tributo deve ser cobrado da pessoa que pratica o fato gerador. Nessas condições, surge o sujeito passivo direto (contribuinte). Em certos casos, no entanto, o Estado pode ter necessidade de cobrar o tributo de uma terceira pessoa, que não o contribuinte, que será o sujeito passivo indireto (responsável tributário).
Há diversas formas de sonegar, dentre elas pode se elencar algumas como ocultar documentos fiscais quando a empresa ou pessoa física optar por não apresentar os documentos; utilização de laranjas é o registro de pessoas como se fossem proprietárias das empresas sonegadoras; alteração de documentos se dá quando o comprovante fiscal é alterado de forma fraudulenta, muitas vezes ocultando o real ganho para a incidência reduzida de impostos; e por fim os paraísos fiscais onde um país oferece a indivíduos e ou empresas estrangeiras pouca ou nenhuma responsabilidade fiscal em um ambiente político e economicamente estático.
No Brasil, de acordo com dados o índice do crime de sonegação se dá de forma significativa. Em primeiro momento surge pela perspectiva da causa de natureza legal onde o aumento, e variação de alíquota pode colaborar e muito para a prática delituosa. Devendo se analisar em um anglo da natureza econômica onde a disputa das empresas por lucro, dinheiro em caixa pode ocasionar também. Sem deixar de mencionar a mera ilicitude que se dá em âmbito administrativo e, ou prevaricação de agentes como o próprio fisco. Para que haja a caracterização do crime de sonegação se dá indispensável o dolo, ou seja, a vontade livre, consciente para realizar a conduta proibida, pois, a conduta praticada por equivoco, o que pode descaracterizar o fato criminoso, se tornando uma conduta culposa, não havendo o que se falar em crime.
Quando ocorre o trâmite de processo em crime de sonegação fiscal há o cabimento de substituição, que ocorre quando um terceiro vem ocupar o lugar do contribuinte. A lei dá uma possibilidade de substituição através do responsável, ou contribuinte substituto aquele que nos casos de incidência do ICMS é eleito para efetuar a retenção ou recolhimento do imposto. Exemplo bem comum de substituição é no caso do empregador em relação ao IRRF (Imposto de Renda Retido na Fonte) relativo à renda do empregado, o desconto já é realizado.
No que tange a transferência que se dá quando terceira pessoa vem e ocupa o lugar do contribuinte após a ocorrência do fato gerador transferindo-se assim o ônus para um terceiro escolhido por lei, sendo assim o responsável tributário. Esse evento ocorre quando, por exemplo o contribuinte venha a falecer, ou por aquisição de bens, tendo assim a transferência tributária. O código tributário traz a hipótese de três tipos de transferência; a primeira delas por solidariedade tributária passiva, que se dá quando duas ou mais pessoas, podendo ser físicas ou jurídica estiverem simultaneamente obrigadas perante o fisco artigos 124 e 125 do CTN:
Art.124- São solidariamente obrigadas:
I - As pessoas que tenham interesse comum na situação que constitua o fato gerador da obrigação principal;
II - As pessoas expressamente designadas por lei.
Parágrafo único. A solidariedade referida neste artigo não comporta benefício de ordem
Art. 125- - Salvo disposição de lei em contrário, são os seguintes os efeitos da solidariedade:
I - O pagamento efetuado por um dos obrigados aproveita aos demais;
II - A isenção ou remissão de crédito exonera todos os obrigados, salvo se outorgada pessoalmente a um deles, subsistindo, nesse caso, a solidariedade quanto aos demais pelo saldo;
III - A interrupção da prescrição, em favor ou contra um dos obrigados, favorece ou prejudica aos demais.
Outra hipótese dos sucessores onde estes sub-rogam nas obrigações do contribuinte principal artigos 130 a 133 do CTN:
Art. 130. Os créditos tributários relativos a impostos cujo fato gerador seja a propriedade, o domínio útil ou a posse de bens imóveis, e bem assim os relativos a taxas pela prestação de serviços referentes a tais bens, ou a contribuições de melhoria, sub-rogam-se na pessoa dos respectivos adquirentes, salvo quando conste do título a prova de sua quitação.
Art. 133. A pessoa natural ou jurídica de direito privado que adquirir de outra, por qualquer título, fundo de comércio ou estabelecimento comercial, industrial ou profissional, e continuar a respectiva exploração, sob a mesma ou outra razão social ou sob firma ou nome individual, responde pelos tributos, relativos ao fundo ou estabelecimento adquirido, devidos até à data do ato:
I - Integralmente, se o alienante cessar a exploração do comércio, indústria ou atividade;
II - Subsidiariamente com o alienante, se este prosseguir na exploração ou iniciar dentro de seis meses a contar da data da alienação, nova atividade no mesmo ou em outro ramo de comércio, indústria ou profissão.
§ 1o O disposto no caput deste artigo não se aplica na hipótese de alienação judicial: (Incluído pela Lcp nº 118, de 2005)
I Em processo de falência; (Incluído pela Lcp nº 118, de 2005)
II De filial ou unidade produtiva isolada, em processo de recuperação judicial. (Incluído pela Lcp nº 118, de 2005)
§ 2o Não se aplica o disposto no § 1o deste artigo quando o adquirente for: (Incluído pela Lcp nº 118, de 2005)
Por fim e não menos importante transferência na modalidade de terceiros em que por impossibilidade de exigência do cumprimento da obrigação principal pelo contribuinte, respondem solidariamente com este nos atos em que intervierem ou pelas omissões de que forem responsáveis artigo 134 do CTN:
Art. 134. Nos casos de impossibilidade de exigência do cumprimento da obrigação principal pelo contribuinte, respondem solidariamente com este nos atos em que intervierem ou pelas omissões de que forem responsáveis:
I - Da capacidade civil das pessoas naturais;
II - De achar-se a pessoa natural sujeita a medidas que importem privação ou limitação do exercício de atividades civis, comerciais ou profissionais, ou da administração direta de seus bens ou negócios;
II - Os tutores e curadores, pelos tributos devidos por seus tutelados ou curatelados;
III - de estar a pessoa jurídica regularmente constituída, bastando que configure uma unidade econômica ou profissional.
O artigo exposto acima, demonstra a solidariedade entre os atos praticados. No que pode se falar sobre sucessão se tem expresso no artigo 129 do CTN:
Art. 129. O disposto nesta Seção aplica-se por igual aos créditos tributários definitivamente constituídos ou em curso de constituição à data dos atos nela referidos, e aos constituídos posteriormente aos mesmos atos, desde que relativos a obrigações tributárias surgidas até a referida data.
Pode acontecer mesmo que a dívida ainda não tenha sido apurada por completo, ou mesmo que a fazenda ainda não tenha ensejado com o devido processo de cobrança, não deixando de observar que o fato gerador tenha ocorrência anterior.
Com o processo de execução regido pela lei n° 6.831/90, sendo um meio utilizado pela Fazenda Pública para cobrança de seu contribuinte devedor, quando já esgotados as tentativas possíveis de via administrativa, sendo essa cobrança tida por uma autoridade competente para este fim, ao contribuinte fica assegurado ampla defesa e contraditório, para arguir eventual irregularidade, podendo ser a dívida parcelada sem uma ação. Para uma cobrança realizada pelo meio judicial, deve a fazenda está munida da certidão de dívida ativa liquida e certa disposta no artigo 202 do CTN indicando:
Art. 202. O termo de inscrição da dívida ativa, autenticado pela autoridade competente, indicará obrigatoriamente:
I - O nome do devedor e, sendo caso, o dos corresponsáveis, bem como, sempre que possível, o domicílio ou a residência de um e de outros;
II - A quantia devida e a maneira de calcular os juros de mora acrescidos;
III - a origem e natureza do crédito, mencionada especificamente a disposição da lei em que seja fundado;
IV - A data em que foi inscrita;
V - Sendo caso, o número do processo administrativo de que se originar o crédito.
Parágrafo único. A certidão conterá, além dos requisitos deste artigo, a indicação do livro e da folha da inscrição.
Sendo todos os requisitos obrigatórios e observados cumulativamente havendo erro ou falta de algum destes requisitos torna-se a certidão passível de anulação, sendo esta nulidade sanada em decisão de primeira instância, ocorrendo a substituição da certidão, tendo assim novamente o executado direito à ampla defesa e contrário na parte que houver sido modificada.
O início do processo judicial dá-se com o recebimento da petição, tendo prazo de 05 (cinco) dias o devedor para sanar o débito, ou podendo determinar bens para a penhora que satisfaçam a dívida, bem como juros e mora. Não havendo pagamento, ou indicação de bens prever a lei que o juiz poderá fazer a penhora respeitando a ordem trazida pelo artigo 11 da LEF. Havendo recusa a posterior do devedor quanto a penhora pode interpor recurso de embargos à execução ação autônoma, na qual haverá defesa de alegações feitas pela fazenda.
A oposição do recurso fica vinculada de garantia em juízo não precisando ser de integral montante da execução conforme artigo 16 da LEF. Podendo ocorrer prescrição intercorrente caso o juiz não encontre bens para a penhora, fica suspenso o processo pelo prazo de 01 (um) ano, passado o prazo de 05 (cinco) anos suspensos ocorre a extinção do processo de execução com fulcro nos artigos 40 da LEF e artigo 174 do CTN.
Com relação ao contribuinte, este poderá ter o recolhimento do imposto ICMS pela GNRE (Guia Nacional de Recolhimento de Tributos Estaduais). O documento utilizado pelo contribuinte nas operações passíveis de substituição tributária tidas na modalidade interestaduais, e demais impostos devidos ao estado a sua emissão ocorre pelo site na SEFAZ. Instituído pelo artigo 88 do convênio Sinief n°6/89, traz o texto: Fica instituída a Guia Nacional de Recolhimento de Tributos Estaduais On-Line GNRE On-Line, modelo 28, que será utilizada para recolhimento de tributos devidos à unidade federada diversa do domicílio do contribuinte.
Há uma regulação feita pela Emenda Constitucional 87 de 2015 onde traz o texto que diz:
Nas operações e prestações que destinem bens e serviços a consumidor final, contribuinte ou não do imposto, localizado em outro Estado, adotar-se-á a alíquota interestadual e caberá ao Estado de localização do destinatário o imposto correspondente à diferença entre a alíquota interna do Estado destinatário e a alíquota interestadual. (E.C, 87, 2015)
O documento de arrecadação deve mencionar o número do respectivo documento fiscal e acompanhar o trânsito do bem ou a prestação do serviço. A expedição do documento pode ser feita também em posto fiscal como uma espécie de poupa tempo, ou através de meios eletrônicos sistema (Sipet), mas com a devida apresentação de certificado digital. Este certificado documento eletrônico que garante proteção as transações com a devida validade jurídica.
Após recolhido o ICMS, 75% do valor final arrecado pelo estado se destina para os fins públicos que são as aplicações feitas na área da saúde, educação e demais áreas essenciais, sendo a regra geral. Ao demais de acordo com a Constituição Federal (artigo 158-inciso IV) 25% fica sendo destinado aos municípios interligados ao estado para manutenção da sua infraestrutura.
4 A BASE DE CÁLCULO DO ICMS E PROCESSO ADMINISTRATIVO
O ICMS tem uma base de cálculo correspondente ao valor do montante da operação incluindo todos os valores acessórios, como o frete. Tendo sua alíquota variável, pois corresponde de acordo com cada operação, por ser um imposto estadual sua alíquota tem como base tabela vigente em cada estado, sendo o ente responsável pela majoração, variação da mesma. A título de exemplo dá operação:
Valor da mercadoria: R$ 1200,00, Valor do frete (cobrado do adquirente): R$ 200,00 Base de cálculo = R$ 1200,00 + R$ 200,00 = R$ 1.400,00.
No tocante a isenção fiscal e imunidade fiscal, que pode ocorrer mediante lei para favorecimento a determinado contribuinte tendo como diferença principal entre as duas o fato da imunidade prevista diretamente na constituição, enquanto que a isenção dá-se mediante lei de origem legal, para ambos princípios que norteiam o direito tributário. A isenção fiscal é uma dispensa de tributo por meio de lei, realizada pelo ente federativo competente para instituí-lo. Podendo ocorrer de forma individual, concedida por lei mediante solicitação do sujeito passivo, que terá de cumprir alguns requisitos constantes na norma concedente. Podendo ocorrer de forma geral tendo a base legal, mas em aspecto genérico, não traz requisitos a serem cumpridos pelo sujeito passivo.
Com relação à isenção fiscal, qualquer subsídio ou isenção, redução de base de cálculo, concessão de crédito presumido, anistia ou remissão, relativas a impostos, taxas ou contribuições, só poderá ser concedido mediante lei específica, federal, estadual ou municipal, que regule exclusivamente as matérias acima enumeradas ou o correspondente tributo ou contribuição, sem prejuízo do disposto no artigo 155, § 2º, XII, g. Portanto, dá para entender que qual tipo de isenção só ocorrerá mediante lei, para não infringir o princípio da legalidade. No tocante às imunidades são trazidas pela própria constituição:
Na área do ICMS, temos a imunidade objetiva de livros, jornais, periódicos e o papel destinado à sua impressão, previsto na Constituição Federal, artigo 150, inciso VI, "d".
Com a imunidade tributária sendo norma negativa de competência descrita na própria Constituição Federal, que traz situações que não podem ser objeto de tributação. Tem em vista garantir direitos sociais e fundamentais, como liberdade religiosa e de expressão, acesso à cultura e democracia política.
A competência tributária é um poder ou uma atribuição facultativa conferida pela Constituição Federal aos entes federativos, por meio da qual eles estão autorizados a instituir determinados tributos em seu território. Sendo essa competência é atribuída aos Municípios, Estados, Distrito Federal e à União, e está prevista no art. 145 da Constituição Federal, o qual dispõe que tais entes podem instituir os tributos; (1) impostos; (2) taxas, e (3) contribuição de melhorias.
A constituição não cria tributos, mas delimita os entes competentes para tal exercício de regulamentação, portanto, tem se que a constituição apenas outorga aos entes políticos, que através de leis instituam seus tributos. Nesse sentido leciona Eduardo Sabbag: A competência tributária é a habilidade privativa e constitucionalmente atribuída ao ente político para que este, com base na lei, proceda à instituição da exação tributária. (2009, p. 339)
No entanto, tem-se como uma característica pertinente da competência tributária a delegação, prevista na própria constituição onde a mesma delimita os poderes dos entes políticos, dos quais dispõe está sobre as hipóteses de incidência do imposto, como também os sujeitos, a base de cálculos e por vezes o valor das alíquotas. A vedação da delegação de competência está contida no artigo 7º do Código Tributário Nacional dispõe:
Art. 7º A competência tributária é indelegável, salvo atribuição das funções de arrecadar ou fiscalizar tributos, ou de executar leis, serviços, atos ou decisões administrativas em matéria tributária, conferida por uma pessoa jurídica de direito público a outra, nos termos do § 3º do artigo 18 da Constituição.
O processo administrativo continua sendo a melhor solução para a empresa em questão de defesa e discussão no referente a direito tributário. O processo se origina com um auto de infração ou até mesmo uma notificação fiscal, sendo uma ferramenta primordial de excelência para defesa da empresa, sendo amparada pelo decreto 70.235/1972. Não sendo necessário um profissional de direito para sua impugnação, podendo ser legitimado um profissional contábil ou outro com conhecimento no assunto. De acordo com a Súmula 609 do Supremo Tribunal Federal, dispõe que a ação penal nos crimes de sonegação fiscal não fica condicionada a nenhuma condição prévia para procedimento. (MACHADO, 2008, p. 445).
Fazendo uma breve distinção entre infrações e sanções tributárias a infração jurídica da aplicação de remédios legais em três níveis diferentes, apesar da possibilidade de aplicação de forma conjunta. Pretendendo assim intimidar o sujeito a cumprir a obrigação como uma espécie de forma coercitiva; uma vez descumprida pretende obrigar o sujeito a repor a situação desejada pelo direito; e finalmente há reparação do dano causado ao direito alheio por meio de prestação indenizatória ou então punindo o comportamento ilícito, infligindo um castigo ao infrator.
É tido como ensinamento por parte da doutrina de Roque Antônio a relação jurídica tributária refere-se não só à obrigação tributária stricto sensu, como ao plexo de deveres instrumentais (positivos ou negativos) que gravitam em torno do tributo, colimando facilitar a aplicação exata da norma jurídica que o previu. É desses deveres, de índole administrativa que a doutrina tradicional. Chama de obrigações acessórias. (CARRAZZA, 2009. p. 346).
Os julgadores administrativos chegam tecnicamente o mais perto possível da verdade material, por seres profissionais escolhidos diretamente pela Fazenda Nacional, ou pelos contribuintes, sendo conhecedores da contabilidade, legislação tributária e processo administrativo fiscal, com comprovada experiência. Enquanto os juízes togados, além de grande volume de processos de demais áreas, como matérias civis, penal, entre outros, tornando assim um julgamento mais superficial em relação à demanda comparada com o processo administrativo. Existe a possibilidades de se obter vitórias na esfera administrativa, pode acontecer não tendo a empresa logrado êxito na defesa. Se administrativamente for dado ganho de causa parcial para o fisco, a empresa recorre judicialmente, somente da parte que perdeu, pois, a parte em que obteve êxito o fisco não poderá recorrer na esfera judicial.
No âmbito em direito tributário penal é tido como uma subespécie do próprio direito penal, pois, as infrações penais são para manter a ordem tributária, no entanto, quando se fala em direito penal tributário está relacionado puramente com infrações tributárias, há afirmativa de existirem 5 espécies com base nos seguintes critérios: a) Vinculação entre a materialidade do antecedente normativo e uma atividade estatal referida; b) destinação específica para o produto arrecadado; c) restituição do montante arrecadado do contribuinte, ao cabo de determinado período. (MARQUES, 2011. pág. 61.)
As etapas do processo administrativo pode ser acabando o processo de fiscalização, o fiscal emitirá um termo de encerramento de fiscalização mencionando que não encontrou irregularidades na empresa ou emitirá um Auto de Infração, cobrando os tributos que julga serem devidos. A partir do momento da lavratura do Auto de Infração, a empresa deve efetuar a defesa administrativa de fato e de direito, anexando provas com o objetivo de reverter a cobrança dos tributos. O processo de defesa administrativa pode ser elaborado pelo Contador ou qualquer outro profissional, não havendo a exigência de um profissional específico. O contribuinte, ao perder o processo na esfera administrativa, poderá recorrer ao poder judiciário na tentativa de anular a exigência fiscal.
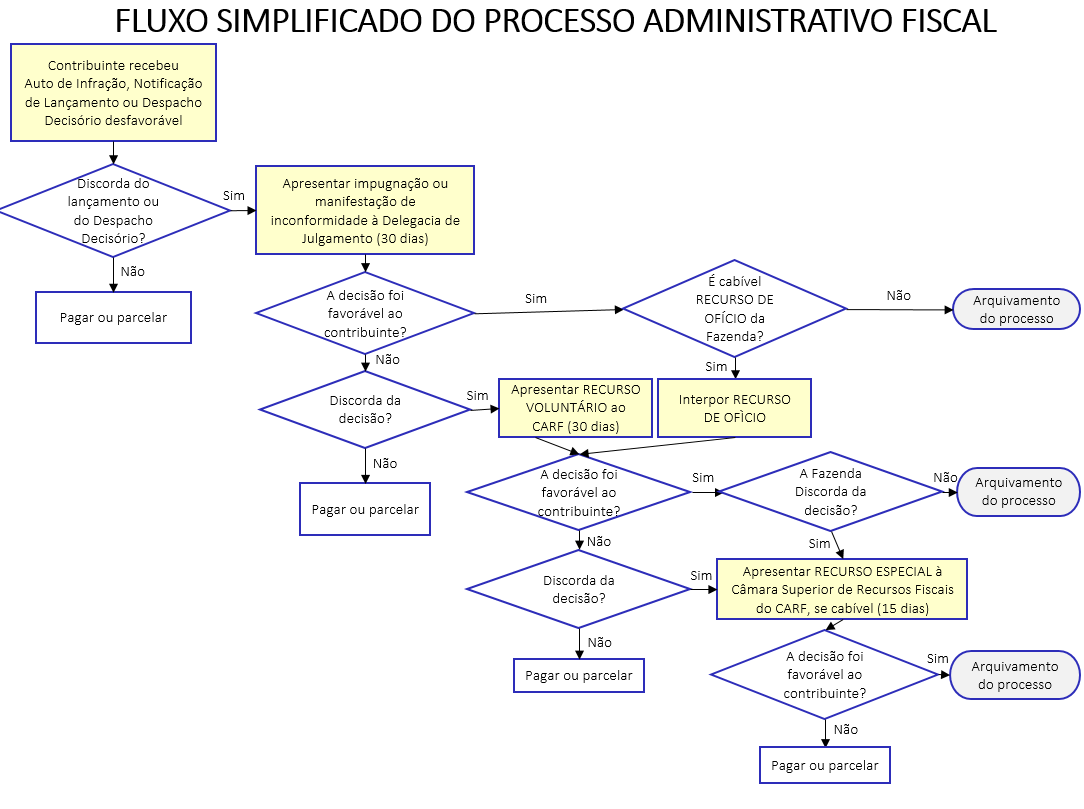
FONTE: Fluxo Simplificado do Processo Administrativo Fiscal, 2020, online. Disponível em: <https://www.gov.br/receitafederal/pt-br/assuntos/orientacao-tributaria/julgamento-administrativo/fluxo-simplificado-do-processo-administrativo-fiscal>. Acesso em: 30 out. 2021.
O artigo 1º da Lei 11.457 dessa lei registra que seu objetivo é estabelecer normas básicas sobre o processo administrativo no âmbito da Administração federal direta e indireta, visando, em especial, à proteção dos direitos dos administrados e ao melhor cumprimento dos fins da Administração. A Lei 11.457 em seu artigo 24 determina que: É obrigatório que seja proferida decisão administrativa no prazo máximo de 360 (trezentos e sessenta) dias a contar do protocolo de petições, defesas ou recursos administrativos do contribuinte.
No processo administrativo também pode ocorrer a prescrição intercorrente prazo esse de 05 (cinco) anos para que a administração tenha poder coercitivo para com o contribuinte, pois nem órgão tem poder perpétuo sobre a pessoa, portanto, tendo o prazo de ação, também há posições doutrinárias na mesma direção.
A professora Maria Helena Diniz, 1988, em seu Dicionário Jurídico define a prescrição intercorrente como sendo: é admitida pela doutrina e jurisprudência, surgindo após a propositura da ação. Dá-se quando, suspensa ou interrompida a exigibilidade, o processo administrativo ou judicial fica paralisado por incúria da Fazenda Pública. (BRASIL, 1988, pág. 699)
Ensina ainda o professor Walmir Luiz Becker que:
Seria contrário ao princípio constitucional da moralidade administrativa, consagrado no art. 37 da Constituição Federal de 1988, admitir-se que a administração tributária, em face de um processo administrativo fiscal, pudesse ficar inerte pelo tempo que bem entendesse, sem maiores cuidados quanto à movimentação deste, no pressuposto de que não estaria sujeita à decadência ou prescrição, enquanto não proferida a decisão final do julgador administrativo. (2001, em tributario.net)
Portanto, pode-se concluir que o processo administrativo respeita todo um rito, que permite ampla defesa de todos os fatos alegados.
CONSIDERAÇÕES FINAIS
Durante a realização do trabalho, foram estipuladas metas pessoais sobre tentar entender, o porquê da prática da sonegação fiscal ser tão recorrente e no que o contribuinte se encontra motivado para esta conduta, saber como é penalizado e como ocorre todo o processo.
No decorrer do trabalho foi possível chegar a fundo sobre o tema determinado, buscas foram realizadas em artigos já formulados sobre o tema, como portarias sobre as leis citadas, busca bibliográfica de autores da matéria tributária para a devida citação podendo, assim ter alcançado todos os objetivos estabelecidos de querer entender mais sobre todo este trâmite sendo por via administrativa e ou judicial entendendo todas as formas de demanda desde o primeiro ato praticado seja ou na via administrativa ou sendo judicial, como também tendo ciência do crime na esfera penal.
O ICMS, por ser um dos tributos mais importantes para Estado, responsável por sua maior fonte de arrecadações, tem como função social principal promover o bem comum da sociedade. Sendo assim, o fisco além de promover a cobrança dos inadimplentes na esfera administrativa, e cível executando a dívida do contribuinte, procura a esfera criminal a modo de enquadrar o contribuinte em um tipo penal. De modo que, estaria se apropriando de valor já descontado ou cobrado do consumidor. A falta do recolhimento do tributo ao erário público, traz prejuízo num aspecto coletivo, sendo que o Estado necessita dos recursos para financiar suas operações, e assim cumprir sua função pública. Sendo que, o inadimplemento, traz prejuízo a população. O fisco possui várias ferramentas para efetuar a cobrança do tributo devido pelo contribuinte, podendo ser entre elas de forma administrativa. (BRASIL, lei complementar 87, 1996)
Maior entendimento de funcionamento, incidência do imposto ICMS se dá pelo site da SEFAZ-PI, e todos os demais sites que o governo disponibiliza para respeita o princípio da publicidade e transparência que preconiza a Constituição no seu artigo 5º, inciso XXXIII, quando dispõe que todos têm o direito a receber dos órgãos públicos informações de seu interesse particular, ou de interesse coletivo ou geral, que serão prestadas no prazo da lei, sob pena de responsabilidade, ressalvadas aquelas cujo sigilo seja imprescindível à segurança da sociedade e do Estado. Assim, explica de um modo para entendimento da população em geral. (BRASIL, 1988, online)
Por fim, à conclusão do presente trabalho se dá em afirmação das hipóteses a princípio levantadas, que é ausência de uma norma mais dura e o contribuinte se dá motivado por vantagens fiscais. Sendo o Estado a parte fiscal maior prejudicada por esta falta.
REFERENCIAS
ANTC. RESPONSABILIDADE PENAL TRIBUTÁRIA E SONEGAÇÃO FISCAL.2020. Disponível em: <https://www.antcbrasil.org.br/comunicacao/artigos/1053-artigo-responsabilidade-penal-tributaria-e-sonegacao-fiscal>. Acesso em: 6 nov. 2021.
BRASIL. Constituição da República Federativa do Brasil. Brasília, 1988. Disponível em: <http://www.planalto.gov.br/ccivil_03/constituicao/constituicaocompilado.htm>. Acesso em: 6 nov. 2021.
BRASIL. Lei complementar n.º 87. Brasília, 1996. Disponível em: < http://www.planalto.gov.br/ccivil_03/leis/lcp/lcp87.htm> Acesso em: 31 mar 2021.
BRASIL. Código Tributário Nacional, Lei nº 5.172. Brasília, 1966. Disponível em: <http://www.planalto.gov.br/ccivil_03/leis/l5172compilado.htm>. Acesso em: 30 out. 2021.
BRASIL. Lei nº 6.830, de 22 de setembro de 1980. Brasília. Disponível em: <http://www.planalto.gov.br/ccivil_03/leis/l6830.htm>. Acesso em: 30 out. 2021.
CARRAZZA, Roque Antônio. Curso de direito constitucional tributário. 25. ed. ver., ampl. E atual. São Paulo: Brasil, 2009. p. 346.
CAPACCI, M.; MAROTO, G. [s.l: s.n.]. Disponível em: <https://web.unifil.br/pergamum/vinculos/000007/000007B9.pdf>. Acesso em: 6 nov. 2021.
XAVIER, Bianca Ramos. A duração razoável do processo administrativo fiscal. Universidade Candido Mendes. Rio de Janeiro, 2009. Disponível em: <http://www.dominiopublico.gov.br/download/teste/arqs/cp115680.pdf>. Acesso em: 6 nov. 2021.
EDUARDA, M. Crime de Sonegação Fiscal: Lei 8.137/90. Disponível em: <https://ambitojuridico.com.br/cadernos/direito-tributario/crime-de-sonegacao-fiscal-lei-8-137-90/amp/>. Acesso em: 02 out. 2021.
MELO, Tatiana Ferreira de Oliveira; OLIVEIRA, Marcello Sartore. Controle Fiscal: Análise da Sonegação na Sociedade Brasileira. Rio de Janeiro, 2016. Disponível em: <https://www.aedb.br/seget/arquivos/artigos17/13325117.pdf>. Acesso em: 6 nov. 2021.
FAUSTO, Boris. História do Brasil. São Paulo: Edusp, 2013, p. 101
Fluxo Simplificado do Processo Administrativo Fiscal. Disponível em: <https://www.gov.br/receitafederal/pt-br/assuntos/orientacao-tributaria/julgamento-administrativo/fluxo-simplificado-do-processo-administrativo-fiscal>. Acesso em: 02 out. 2021.
Cinco pessoas são presas suspeitas de sonegar mais de R$ 5,7 milhões em vendas de grãos no Piauí. G1 Piauí, online, 28/11/2020. Disponível em: <https://g1.globo.com/pi/piaui/noticia/2020/11/28/cinco-pessoas-sao-presas-suspeitas-de-sonegar-mais-de-r-57-milhoes-em-vendas-de-graos-no-piaui.ghtml> Acesso em: 6 nov. 2021.
MARCELA SANTANA LOBO. A atividade financeira do Estado e competência tributária no Brasil. Disponível em: <https://jus.com.br/artigos/18972/a-atividade-financeira-do-estado-e-competencia-tributaria-no-brasil>. Acesso em: 05 out. 2021.
MARQUES, Curso de Especialização em Direito Tributário, 2011. pág. 61.
MACHADO, Schubert Farias A decisão definitiva no processo administrativo tributário e o ingresso da fazenda pública em juízo, Artigo de revista. Disponível em: <https://www.lexml.gov.br/urn/urn:lex:br:rede.virtual.bibliotecas:artigo.revista:2002;1000627291>. Acesso em: 6 nov. 2021.
PRADO, Luiz Regis. Curso de direito penal brasileiro 11. ed. São Paulo: Revista dos Tribunais, 2012. v. 1. p. 335.
Pandemia fez estados perderem 18% de ICMS no segundo trimestre de 2020. Disponível em: <https://www12.senado.leg.br/noticias/materias/2020/07/21/pandemia-fez-estados-perderem-18-de-icms-no-segundo-trimestre-de-2020>. Acesso em: 6 nov. 2021.
UM ANO COMO NENHUM OUTRO RELATÓRIO ANUAL DO FMI 2020. [s.l: s.n.]. Disponível em: <https://www.imf.org/external/pubs/ft/ar/2020/eng/downloads/imf-annual-report-2020-pt.pdf>. Acesso em: 6 nov. 2021.
VEIGA NETO, Cultura, culturas e educação. Revista Brasileira de Educação. ANPED, Mai/Jun/Ago, nº 23, 2003, pp.5-15.
SABBAG, Eduardo. Manual de Direito Tributário. 1ª ed. São Paulo: Saraiva, 2009.


