1. CONTEXTUALIZAÇÃO DO TEMA - CONTABILIZAÇÃO E DEDUTIBILIDADE FISCAL DOS CRÉDITOS DE LIQUIDAÇÃO DUVIDOSA
1.1. NATUREZA E CONTABILIZAÇÃO DA PROVISÃO PARA CRÉDITOS DE LIQUIDAÇÃO DUVIDOSA
A provisão para crédito de liquidação duvidosa representa a incerteza do recebimento dos valores e tem por função o registro de uma provisão para possíveis não recebimentos da empresa em virtude de títulos não pagos pelos clientes. Esta conta também é conhecida como Perdas Estimadas em Créditos de Liquidação Duvidosa -PECLD.
A inadimplência prejudica a liquidez das empresas que conta com os valores a receber para saldar seus compromissos assumidos. Dessa forma, é importante necessário estimar o que provavelmente não será recebido com a constituição da provisão para crédito de liquidação duvidosa.
A conta Clientes ou também denominada de Duplicatas a Receber é um dos principais recebíveis das empresas. “As Duplicatas a receber originam-se no curso normal das operações da empresa pela venda a prazo de mercadorias ou serviços, representando um direito a cobrar de seus clientes” (IUDICÍBUS et al, 2010, p. 55).
Os riscos e incerteza sobre o recebimento das duplicatas devem ser cobertos mediante a constituição de adequado ajuste por PECLD. A contabilização da PECLD implica em um ativo mais condizente com a realidade. Deverás, conforme entendimento de Iudícibus et al (2010, p.57), “a importância de se fazer essa estimativa vai ao encontro do que é previsto nas normas internacionais e do progresso de harmonização internacional da contabilidade. O conceito é inerente à estimativa do valor recuperável do ativo, onde é valorizada a informação ao usuário da contabilidade sobre o real valor que se espera no ativo, ou seja, os benefícios econômicos futuros devem ser ajustados àquilo que realmente se tem a expectativa de ser recebido.”
A apuração do valor da perda estimada pode ser constituída de forma especial à cada empresa, dependendo do numero de clientes, níveis de inadimplência, ramo de atividade e a própria conjuntura econômica do momento.
Ademais, conforme Iudícibus et al. (2010, p.57), para se apurar a perda estimada tem sido prática comum e adequada os seguintes passos:
a) determinar o valor das perdas já conhecidas com base nos clientes atrasados, em concordata, falência ou com dificuldades financeiras; e
b) estabelecer um valor adicional de provisão para cobrir perdas prováveis, mesmo que ainda conhecidas por se referirem a contas a vencer, mas comuns de ocorrer, com base na experiência da empresa, tipos de clientes, etc.
Dessa forma, na apuração das perdas estimadas, são levados em consideração valores relativos à ajustes por perda em função de situações específicas de determinados clientes já em inadimplência, prestes à entrar em inadimplência e, adicionalmente, são analisados aspectos relativos à probabilidade de não recebimento advindos de diversos fatores, como a experiência passada, estimativas quanto à mudança de cenário, economia local atual, entre outros.
De acordo com Iudícibus et al. (2010), as normas internacionais e o Pronunciamento CPC 38 - Instrumentos Financeiros: Reconhecimento e Mensuração - só reconhecem a possibilidade de registro contábil das Perdas Incorridas, não aceitando reconhecimento de Perdas Esperadas. Assim, à partir de 2010, com a entrada em vigor desse Pronunciamento, as empresas brasileiras sujeitas a ele estão impedidas de reconhecer perdas por expectativas, médias passadas, crises de liquidez gerais e não aplicáveis especificamente aos clientes da entidade etc., ou seja, não poderiam continuar trabalhando à base de Perdas Esperadas
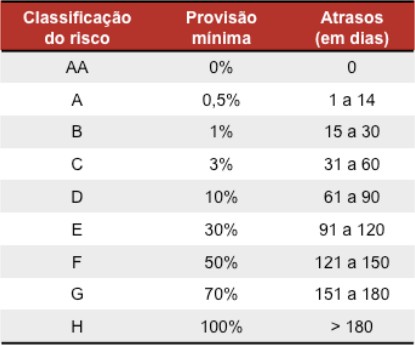
Adicionalmente, cabe notar que as instituições financeiras possuem critérios para a contabilização diversos das demais empresas. Conforme Resolução do Bacen nº 2.682/99, as instituições financeiras devem mensurar contabilmente o risco de inadimplência da operação de crédito conforme dois critérios:
I - por ordem crescente de risco (em que “AA” representa risco zero e “H” risco máximo); e
II – por dias vencidos.
Note a seguir a tabela 1, com a classificação do risco aplicável à perda estimada das instituições financeiras, conforme Resolução do Bacen nº 2.682/99:
Tabela 1 – Classificação dos riscos da perda estimada das instituições financeiras.
Elaborada pela autora, nos termos apontados pela Resolução do Bacen nº 2.682/99.
Por fim, é importante notar que a estimativa de perda e sua respectiva contabilização devem ser realizadas de forma detalhada e criteriosa, sem considerar qualquer questão relacionada às regras fiscais, por essas terem critérios específicos relacionados à dedutibilidade do IRPJ e do CSLL.
1.2. REGRAS À CONTABILIZAÇÃO DO CRÉDITO TRIBUTÁRIO SOBRE DIFERENÇAS TEMPORÁRIAS DEDUTÍVEIS – PRONUNCIAMENTO TÉCNICO CPC 32
No contexto , somente será objeto de análise os créditos tributários aplicáveis às empresas submetidas ao regime do Lucro Real. Deveras, a quantificação do lucro contábil e a aplicação os ajustes fiscais para a composição do lucro fiscal somente é útil para a concretização da base de cálculo do IRPJ e CSLL de empresas que tributem seu lucro pelo regime do Lucro Real.
Conforme descrito no livro Contabilidade – Teoria e Práticas Básicas (AREND et al, 2009), a quantificação do resultado fiscal depende do resultado contábil, sendo esse encontrado pelo confronto entre receitas e despesas. À partir do lucro contábil (quando as receitas forem superiores às despesas) ou prejuízo contábil (na hipótese em que as despesas forem superiores às receitas), são feitos ajustes por adição, exclusão e compensação autorizadas ou admitidas pela legislação tributária, chegando então ao resultado fiscal, à base de cálculo do IRPJ e da CSLL.
Nesse contexto, cabe notar que o Comitê de Pronunciamentos Contábeis publicou o Pronunciamento Técnico1 CPC 32 (2009), com o objetivo de estabelecer o tratamento contábil para os tributos sobre o lucro. Esse CPC traz definições de extrema relevância para à análise do momento da tributação do IRPJ e CSLL no caso de diferenças temporárias entre a base contábil e a base fiscal, tema do presente trabalho de monografia.
Dentre os termos definidos pelo CPC 32 (2009), insta citar que essa norma conceitua o resultado contábil como o lucro ou prejuízo para um período antes da dedução dos tributos sobre o lucro.
Dessa forma, o lucro tributável ou prejuízo fiscal seria o lucro ou prejuízo para um período, determinado de acordo com as regras estabelecidas pelas autoridades tributárias, sobre o qual os tributos sobre o lucro são devidos (recuperáveis). Ou seja, o lucro tributável ou o prejuízo tributário representa a diferença entre as receitas e as despesas reconhecidas em um período, de acordo com o Regulamento do Imposto de Renda e das demais legislações pertinentes.
O CPC 32 (2009) conceitua a despesa tributária ou receita tributária como sendo o valor total incluído na determinação do lucro ou prejuízo para o período relacionado com o tributo sobre o lucro corrente ou diferido. Ou seja, é obtida pelo somatório ou diferença do lucro corrente e do lucro diferido. Para tanto, é necessário compreender que o tributo corrente é o valor do tributo devido (recuperável) sobre o lucro tributável (prejuízo fiscal) do período, ao passo que o passivo fiscal diferido é o valor do tributo sobre o lucro devido em período futuro relacionado às diferenças temporárias tributáveis.
Dessa forma, o tributo corrente se refere ao lucro tributável no período, calculado com base no resultado fiscal, e será apresentado como tributo a pagar ou a recuperar no balanço patrimonial. Já no caso de tributação diferida, o tributo será devido (passivo fiscal diferido) ou recuperável (ativo fiscal diferido) somente em momento futuro.
Logo, cabe notar que o ativo fiscal diferido pressupõe um tributo recuperável em período futuro relacionado a:
(a) diferenças temporárias dedutíveis, resultantes da diferença entre o valor contábil no balanço e sua base fiscal. Tratam-se do tributo devido nesse período sobre despesas reconhecidas contabilmente, mas que somente serão dedutíveis da base de cálculo dos tributos em momento futuro;
-
(b) compensação futura de prejuízos fiscais não utilizados, que serão abatidos dos tributos a pagar sobre lucros futuros; e
(c) compensação futura de créditos fiscais não utilizados. Referem-se ao valor tributos incidentes sobre diferenças temporárias dedutíveis de períodos anteriores que ainda não foram compensadas até esse momento, mas que poderão ser em períodos futuros.
Paralelamente, o passivo fiscal diferido é o valor do tributo devido em período futuro relacionado à diferenças temporárias tributáveis. Noutras palavras, trata-se do tributo que a pessoa jurídica deixa de recolher nesse período para pagamento em momentos futuros.
Assim, quando a base fiscal for diferente da base contábil, pode-se concluir que existem diferenças temporárias ou permanentes entre elas. Dentre as diferenças temporárias, cabe notar que há a diferença temporária tributável e diferença temporária dedutível, as quais conforme CPC 32 (2009) podem ser compreendidas como:
(a) diferença temporária tributável: a diferença temporária que resulta em valores tributáveis para determinar o lucro tributável (prejuízo fiscal) de períodos futuros quando o valor contábil de ativo ou passivo é recuperado ou liquidado. É representada pelas exclusões temporárias da base de cálculo dos tributos, como no caso da depreciação acelerada incentivada.
(b) diferença temporária dedutível: diferença temporária que resulta em valores que são dedutíveis para determinar o lucro tributável (prejuízo fiscal) de futuros períodos quando o valor contábil do ativo ou passivo é recuperado ou liquidado. É representada pelas adições temporárias, como no caso de provisões com litígios em que existe probabilidade de perda provável.
Conforme exposto, a diferença entre a base fiscal e a contábil também pode decorrer de diferenças permanentes. Há necessidade de ajuste do lucro contábil para a apuração do lucro tributável, porém sem impactar futuramente a apuração dos tributos sobre o lucro. Como exemplo, pode-se citar a despesa de multa decorrente de infração fiscal, haja vista que essa multa é considerada permanentemente indedutível, ou seja, não está pendente de situação futura que possibilite sua dedutibilidade fiscal.
Para a presente análise, é importante a compreensão dos procedimentos contábeis e extra contábeis que envolvem as diferenças temporárias tributárias e dedutíveis.
Conforme será tratado, as despesas com provisão para créditos de liquidação duvidosas serão consideradas como diferenças temporárias dedutíveis e, dessa forma, serão adicionados temporariamente ao cálculo de IRPJ e CSLL. Somente após ocorridos os requisitos legais à dedutibilidade fiscal dessas despesas, serão excluídos da base de cálculo desses tributos as perdas consideradas fiscalmente efetivas.
1.3. MOMENTO DA DEDUTIBILIDADE FISCAL DOS CRÉDITOS DE LIQUIDAÇÃO DUVIDOSA
Como já mencionado, a apuração das perdas estimadas com créditos de liquidação duvidosa tem a finalidade de ajustar as contas a receber para seu provável valor de realização. Essa provisão com créditos de liquidação duvidosa tem como contrapartida no resultado no período em que foi gerido.
Até o ano-calendário de 1996, eram dedutíveis como despesa, para fins de apuração do lucro real, as importâncias necessárias à formação de provisão para créditos de liquidação duvidosa, observados certos limites e condições.
A partir do ano-calendário de 1997, com a entrada em vigor da Lei nº 9.430/1996, que alterou o Regulamento do Imposto de Renda, a sistemática de provisão constituída com base em percentual aplicável sobre o total dos créditos a receber foi substituída pelo regime de dedução direta de perdas ocorridas no recebimento de créditos.
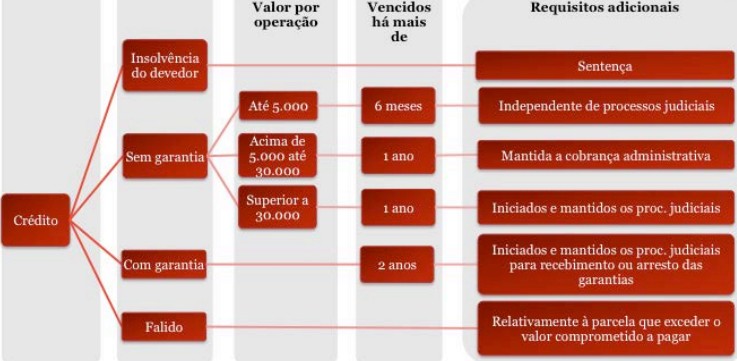
Conforme artigo 340 do Decreto 3.000 (1999), as perdas no recebimento de créditos decorrentes das atividades da pessoa jurídica poderão ser deduzidas como despesas, para determinação do lucro real, desde que obedecidos alguns critérios, abaixo descritos:
I - em relação aos quais tenha havido a declaração de insolvência do devedor, em sentença emanada do Poder Judiciário;
II - sem garantia, de valor:
a) até R$ 5.000,00, por operação, vencidos há mais de seis meses, independentemente de iniciados os procedimentos judiciais para o seu recebimento;
b) acima de R$ 5.000,00 até R$ 30.000,00, por operação, vencidos há mais de um ano, independentemente de iniciados os procedimentos judiciais para o seu recebimento, porém mantida a cobrança administrativa;
c) superior a R$ 30.000,00, vencidos há mais de um ano, desde que iniciados e mantidos os procedimentos judiciais para o seu recebimento;
III - com garantia, vencidos há mais de dois anos, desde que iniciados e mantidos os procedimentos judiciais para o seu recebimento ou o arresto das garantias;
IV - contra devedor declarado falido ou pessoa jurídica declarada recuperação judicial, relativamente à parcela que exceder o valor que esta se tenha comprometido a pagar, observado que a dedução da perda será admitida a partir da data da decretação da falência ou da concessão da recuperação judicial, desde que a credora tenha adotado os procedimentos judiciais necessários para o recebimento do crédito.
Note abaixo tabela os critérios pertinentes à dedutibilidade dos créditos:
Tabela 2 – Requisitos à dedutibilidade das perdas no recebimento de créditos da base de IRPJ e CSLL.
Elaborada pela autora.
Cabe notar que os limites de R$ 5.000,00 e R$ 30.000,00 (incisos II e III), estão fixados por operação e não por devedor.
Conforme pode ser observado na tabela acima, há a hipótese de créditos garantidos, em que é necessário que o atraso seja superior à dois anos à partir do vencimento, desde que tenham sido iniciados e mantidos os procedimentos judiciais para o seu recebimento ou a execução das garantias, para que se possa considerá-lo dedutível de tributação. Nesse sentido, cabe notar que entende-se por crédito garantido o proveniente de vendas com reserva de domínio, de alienação fiduciária em garantia ou de operações com outras garantias reais, conforme descrito no parágrafo terceiro do artigo 340, do Regulamento do Imposto de Renda (Brasil, 1999).
Na venda com reserva de domínio, “pode o vendedor reservar para si a propriedade, até que o preço esteja integralmente pago”, nos termos do artigo 521 do Código Civil (2002). Adicionalmente, conforme ensina Fabretti (2013, p. 278), “o devedor transfere a posse do bem, mas se reserva o domínio (propriedade). É feito contrato de venda com reserva de domínio, para pagamento parcelado.” Assim, caso o comprador inadimplir a obrigação, o credor retomará o objeto, por meio de arresto.
Na alienação fiduciária em garantia, dá-se o desdobramento da posse, tornando-se o devedor possuidor direto da coisa, conforme art. 1.361, parágrafo 2o, do Código Civil (2002). Como no caso de financiamento bancário de automóvel, a pessoa adquire a propriedade do bem, mas a transfere ao banco para garantir o crédito e, assim que paga a última parcela, será extinta a alienação fiduciária, retornando a propriedade do bem ao financiado, conforme explica Fabretti (2013, p. 279).
Em se tratando de venda com garantia real, deve-se notar o art. 1.419. do Código Civil (2002) o qual expõe que “nas dívidas garantidas por penhor, anticrese ou hipoteca, o bem dado em garantia fica sujeito, por vínculo real, ao cumprimento da obrigação”. Dessa forma, como pode ser observado, a garantia é “representada por bens econômicos” (Fabretti, 2013, p. 279).
No caso de crédito com empresa em processo falimentar ou de concordata, a dedução da perda será admitida a partir da data da decretação da falência ou da concessão da concordata, desde que a credora tenha adotado os procedimentos judiciais necessários para o recebimento do crédito, conforme exposto no parágrafo quarto do artigo 340 do referido Regulamento (1999).
Ademais, nos termos do parágrafo sexto do citado artigo 340, vale frisar que não será admitida a dedução de perda no recebimento de créditos com pessoa jurídica que seja coligada2, controladora, controlada3, ou interligada4, bem como com pessoa física que seja acionista controlador, sócio, titular ou administrador da pessoa jurídica credora, ou parente até o terceiro grau dessas pessoas físicas5.
Em relação aos registros contábeis, o artigo 341 do referido Regulamento (BRASIL, 1999) expõe que as perdas admitidas devem ser contabilizadas a débito de conta de resultado e a crédito:
a) da conta que registra o crédito, no caso de créditos sem garantia, de valor até R$ 5.000,00, por operação, vencidos há mais de 6 meses; e
b) de conta redutora do crédito, nas demais hipóteses.
Esses valores registrados na conta redutora do crédito poderão ser baixados definitivamente em contrapartida à conta que registre o crédito, a partir do período de apuração em que se completar 5 anos do vencimento do crédito sem que este tenha sido liquidado pelo devedor.
Ocorrendo a desistência da cobrança pela via judicial, antes de decorridos cinco anos do vencimento do crédito, a perda eventualmente registrada deverá ser estornada ou adicionada ao lucro líquido, para determinação do lucro real correspondente ao período de apuração em que se der a desistência.
Conforme artigo 345, do referido Regulamento, deverá ser computado na determinação do lucro real o montante dos créditos deduzidos que tenham sido recuperados, em qualquer época ou a qualquer título, inclusive nos casos de novação da dívida ou do arresto dos bens recebidos em garantia real.
Note que a recuperação do crédito que tenha sido anteriormente contabilizado como perda implica seu reconhecimento contábil a crédito de conta de reversão de provisão. Esse procedimento dispensa a adição, no Lalur, do valor anteriormente baixado, pois ele estará compondo o lucro líquido.
É possível notar que a legislação fiscal buscar controlar das despesas dedutíveis com as provisões para perdas na própria contabilização desses valores. Ou seja, as regras legais acima dispostas buscam informar a maneira pelo qual pretende que a contabilidade seja atualizada. Entretanto, é fato que a contabilidade não possui a finalidade de ser útil aos fins fiscais.
Nesse sentido, Iudícibus et al. (2010, p. 62) expõe que a provisão para perdas estimadas tem a finalidade de ajustar as contas a receber para o seu provável valor de realização, ao passo que a legislação fiscal não reconhece essas despesas para efeitos da dedutibilidade fiscal. Essas normas fiscais “não adotam e não reconhecem o objetivo essencial da PECLD deixando de adotar um adequado regime de competência para uma espécie de ‘regime fiscal’, que nem pode ser considerado como regime de competência de fato e nem regime de caixa.”
Dessa forma, há a obrigatoriedade de existência de um tratamento contábil específico para que sejam consideradas dedutíveis as perdas. Sob esse prisma, Iudícibus et al. (2010, p. 62) defende que deveria ser “permitido o controle extracontábil das parcelas da PECLD que são dedutíveis, assim como permitido e recomendado para outras despesas e receitas que são controladas na parte B do LALUR, a informação contábil poderia permanecer com seu caráter relevante, com menos trabalho e custo.”
Assim, é possível notar que a contabilização das provisões estimadas efetuando o lançamento somente das que se referirem às perdas dedutíveis resulta em um controle contábil da dedutibilidade dessas perdas na base de IRPJ e CSLL. Nesses casos, basta a contabilização dessas despesas já de acordo com os critérios legais expostos para que se sejam as perdas automaticamente consideradas dedutíveis.
Já no caso das instituições financeiras, conforme já mencionado, a contabilização das perdas estimadas ocorre de acordo com o risco de inadimplência da operação de crédito, por ordem crescente de risco (em que “AA” representa risco zero e “H” risco máximo); e por dias vencidos.
Logo, pode-se notar que a contabilização das provisões com créditos de liquidação duvidosa é diversa do momento da dedutibilidade fiscal. Deve-se nesse caso efetuar o controle extracontábil da dedutibilidade dessas perdas conforme legislação fiscal, por meio de atualização da parte B do LALUR.
Nesse contexto, cabe notar que havendo descasamento entre a base fiscal e a base contábil, o ajuste temporal advindo da indedutibilidade temporária do crédito deverá ser contabilizado como ativo fiscal diferido. Posteriormente, quando da baixa efetiva ou da dedutibilidade fiscal desses créditos, haverá o ajuste temporário da exclusão do valor da base de cálculo do IRPJ e CSLL, ocasionando a baixa do ativo fiscal diferido.
Por fim, é de salutar importância notar que o presente estudo visa a análise da possibilidade legal de postergar o momento da dedutibilidade da provisão com créditos de liquidação duvidosa, independentemente se no caso em análise houve (a) a contabilização somente da parte dedutível da perda estimada; ou se (b) a contabilização ocorreu tanto da parte dedutível como da parte indedutível, conforme proposto por Iudícibus et al. (2010, p. 63); ou ainda se (c) a contabilização das provisões com créditos de liquidação duvidosa não levou em conta critérios fiscais exigidos pela legislação tributária.


