
Em inovação ao GATT, o AVA tem como pressuposto o primado do valor da transação, elemento inafastável para o emprego da valoração aduaneira. Na busca desse norte, sobejam os parâmetros de seu art. 8º, que impõe o dever ao Fisco de apenas a conferir se ocorreu, ou não, adição dos componentes que obrigatoriamente deveriam ser acrescentados ao preço efetivamente pago ou a pagar pelas mercadorias importadas.
O AVA não consagra “preços-parâmetro” para definir o “valor de transação”, de tal sorte que não há como sustentar a priori que o preço está subfaturado. No entanto, seu art. 8º inclui os “royalties” em seu rol numerus clausus de acréscimo imperioso ao valor aduaneiro, bem como os direitos de licença “relativos às mercadorias a avaliar, que o comprador é obrigado a pagar, quer direta quer indiretamente, como condição de venda das mercadorias a avaliar, na medida em esses royalties e direitos de licença não tenham sido incluídos no preço efetivamente pago ou a pagar”. Aquém desses esteios limites, nenhum acréscimo pode ser feito, em deferência aos postulados da certeza e objetividade, bem como em homenagem à neutralidade (art. 8º, § 4º, do AVA).
Acresce a Nota Interpretativa ao art. 8.1(c), que os “royalties” e direitos de licença “poderão incluir, entre outros, pagamentos relativos a patentes, marcas registradas e direitos de autor”. Não se incluem na determinação do valor aduaneiro, porém, “os ônus relativos ao direito de reproduzir as mercadorias importadas no país de importação não serão acrescentados ao preço efetivamente pago ou a pagar por elas”. Também não se acrescem os “pagamentos feitos pelo comprador pelo direito de distribuir ou revender as mercadorias importadas” conquanto não constituam condição de venda para a exportação ao “país de importação das mercadorias importadas”.
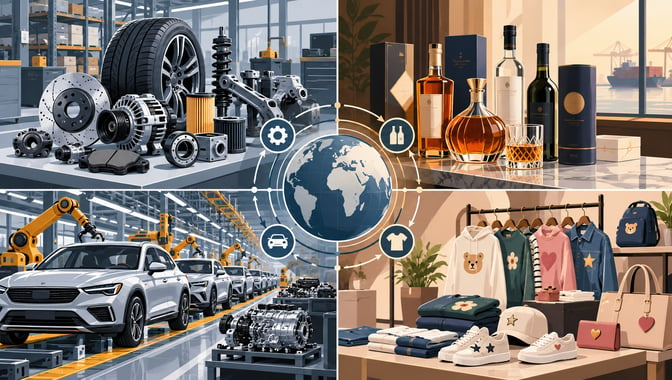
À evidência, existem três dificuldades centrais para saber o que incluir nos preços dos “royalties” e direitos de licença: (i) definir o que são pagamentos originados de patentes, marcas registradas e direitos de autor; (ii) excluir quaisquer valores relacionados ao direito de reprodução das mercadorias importadas no Brasil; e (iii) discernir o que constitui condição de venda para fins de excluir os pagamentos em razão do direito de distribuir ou revender as mercadorias importadas. A jurisprudência do CARF vem à baila com o fito de esmiuçar respostas para essas três dificuldades e guiar as operações de importação dos contribuintes. As orientações, contudo, são mistas.
1. A indústria de base: os casos Brose do Brasil e Pirelli
No primeiro dos casos dessa natureza posto ao crivo do CARF, a Brose do Brasil celebrou contrato com a matriz estrangeira para uso de marca, tecnologia e “know how”, que previa pagamento de “royalties” periódicos, calculados a partir da produção e comercialização de bens no Brasil. Não havia vinculação com os insumos importados que, inclusive, eram excluídos da base de cálculo dos “royalties”. Para a RFB, todavia, os pagamentos periódicos constituíam condição de venda das mercadorias importadas, o que urgia sua inclusão no valor aduaneiro. A empresa arguiu que os “royalties” estavam vinculados à produção e comercialização no Brasil, não exatamente às importações, dado que o inadimplemento correspondente não impediria as importações, ainda que gerasse problemas na fabricação e uso da marca. O CARF, por sua vez, atestou que os “royalties” pagos pela Brose do Brasil eram, de fato, calculados sobre as vendas de bens produzidos no Brasil, sem vinculação às importações em si, o que impedia sua localização nas condições de venda.1
Também na senda da indústria de base, a Pirelli celebrou contrato com empresas do grupo homônimo no exterior para utilizar sua notória marca e acessar o “know-how” e a tecnologia aplicados à fabricação de pneus. Esse instrumento previa o pagamento de “royalties” calculados sobre a venda líquida de pneus fabricados no Brasil, além de estabelecer que os valores dos insumos importados não integravam a base de cálculo dos “royalties”. A vinculação entre a Pirelli do Brasil e as demais empresas do grupo, segundo a RFB, redundava que os pagamentos de “royalties” estavam ligados às operações de importação.
E mais, constituiriam operação de venda porque sem o contrato de licença, sequer poderiam ser produzidos e comercializados pneus com a marca “Pirelli” no Brasil. A Pirelli, todavia, defendeu que os “royalties” se vinculavam só à venda de pneus no mercado interno. Não haveria condição de venda construída, pois poderia importá-los regularmente mesmo que ocorresse inadimplemento quanto aos “royalties”, que apenas restringiria o uso da marca.
Ao decidir os termos, o CARF demarcou que os “royalties” estavam vinculados ao uso da marca e da tecnologia, pois não haveria razão outra para pagá-los senão utilizar o “know-how” estrangeiro, de modo que inexistia relação direta com os insumos importados.2 Tampouco constituíam condição de venda, dado que o inadimplemento não obstava a importação de insumos. Importa frisar que o colegiado deixou patente que os requisitos do art. 8.1(c) são cumulativos: visto que nenhum deles estava preenchido in casu, os “royalties” não poderiam ser adicionados ao valor aduaneiro.
2. As bebidas alcoólicas: o caso Diageo
Caso símile ao da Brose do Brasil ocorreu no setor de bebidas alcoólicas, quando a Diageo celebrou contratos de licenciamento de marca e fornecimento de tecnologia com sua controladora estrangeira, com a previsão de pagamento de “royalties” ao exterior, calculados sobre a receita líquida de vendas de produtos fabricados e comercializados no Brasil. Continham, ainda, cláusula expressa que excluía os valores dos insumos importados da base de cálculo dos “royalties”, com o fito de evitar bis in idem.
Na ótica da RFB, dada a vinculação entre comprador e vendedor (empresas do mesmo grupo econômico), os “royalties” constituiriam, ipso facto, condição de venda das mercadorias importadas, eis que sua ausência impediria o uso de marcas e tecnologias capitais à comercialização. A Diageo, a seu turno, postulou que os “royalties” tinham conexão apenas com a produção nacional e ao uso da marca – inexistiria conexão ao campo da condição de venda dos insumos, porquanto isto poderia ocorrer ainda sem o adimplemento dos “royalties”.
Redigiu o CARF que nenhum dos dois requisitos do art. 8.1(c) se faziam presentes.3 A uma, inexistia relação com as mercadorias importantes, dado que os “royalties” tinham vinculação apenas ao produto final vendido no Brasil. E, a duas, inexistia condição de venda, eis que os “royalties” não constituíam requisito para que a exportadora vendesse mercadorias às filiais brasileiras. Disto resultaram duas importantes conclusões: (i) “royalties” só integram o valor aduaneiro quando relacionados diretamente ao bem importado, cujo pagamento é condição de venda; e (ii) “royalties” pagos sobre faturamento de vendas no mercado interno não se incluem no valor aduaneiro.
3. A indústria automobilística: os casos Toyota, Fiat e Coimex
No caso Toyota, o contrato de transferência de tecnologia da empresa japonesa previa o pagamento de “royalties”, calculado sobre o valor dos veículos montados e vendidos no Brasil. No País, procedeu-se à exclusão expressa da base de cálculo dos “royalties” os valores dos insumos importados (para evitar bis in idem), sob os auspícios de que não estavam vinculados às importações, mas sim à fabricação e comercialização dos veículos no mercado interno.
Para a RFB, os “royalties” eram pagos à detentora da marca no Japão, que também tinha vinculação com as exportadoras nacionais, de modo que o pagamento integral seria uma condição de venda das mercadorias importadas. A Toyota, a seu turno, alegou que os “royalties” seriam vinculados apenas à produção e venda de veículos no Brasil, e não às importações. Além disso, o contrato previa expressis verbis que o valor dos insumos importados não compunha o valor dos “royalties”, de modo que a ausência de seu pagamento não impediria a importação.
Em relação às mercadorias importadas, o CARF decidiu pela inexistência de relação direta entre o pagamento dos “royalties” e o pagamento dos insumos, eis que estavam vinculados à fabricação e venda de veículos no Brasil (produto final), não aos componentes importados.4 A exclusão expressa dos insumos importados da base de cálculo dos “royalties” demonstra que estes não perfaziam condição para importar peças – eram, ao revés, condição para fabricar e comercializar veículos no Brasil com marca e tecnologia da Toyota.
Curioso notar a paridade com o caso Fiat, em que a montadora italiana firmou contratos de licença com coligadas estrangeiras para utilizar a marca “Fiat” nos veículos Brasil e acessar tecnologia, projetos, desenhos e “know-how” aplicados no processo de fabricação. Os negócios jurídicos previam o pagamento de “royalties” periódicos, calculados sobre o faturamento líquido da venda de veículos fabricados no Brasil, e que não deveriam abranger os insumos importados, mas somente o resultado das vendas locais.
O Fisco, mais uma vez, consignou que os “royalties” deveriam integrar o valor aduaneiro das mercadorias importadas, conforme o art. 8.1(c) do AVA/GATT, na medida em que a Fiat somente poderia fabricar e comercializar veículos com o mesmo nome por causa do contrato com a matriz. Por isso, os “royalties” seriam uma condição indireta de venda dos insumos importados. Já a Fiat assinou que os “royalties” não tinham relação direta com as importações, mas sim com o uso da marca e da tecnologia na fabricação local. Poderia, assim, realizar suas operações com os insumos com normalidade, a despeito do inadimplemento quanto aos “royalties”.
O CARF decidiu que os “royalties” não tinham vinculação com as mercadorias importadas, mas somente com o uso da marca e tecnologia na fabricação local de veículos.5 Para a Câmara, a falta de nexo com o preço ou fornecimento de insumos importados destaca, por conseguinte, o pagamento de “royalties” não era requisito para que a exportadora estrangeira vendesse os componentes à Fiat Brasil, bem como a importação ocorreria normalmente mesmo sem o pagamento, o que poderia gerar apenas restrições contratuais quanto ao uso da marca, mas não configurava condição de venda.
Solução distinta foi encontrada quando a empresa Coimex importou veículos da empresa japonesa Mitsubishi para revenda às concessionárias indicadas pela Mitsubishi brasileira, conforme contratos estabelecidos entre esta e a Coimex. As concessionárias efetuavam pagamentos para a Mitsubishi brasileira, a título de prestação de serviços e cessão do uso de marca. A lente do CARF se separou em vários casos de assemelhada natureza.
No Acórdão nº 9303-004.215, decidiram os conselheiros que na locução “condição de venda”, o significado de “venda” pode ser interpretado como exportação para o país de importação, e não de uma revenda no território brasileiro.6 Por maioria de votos, filiou que os contratos nos negócios jurídicos em evidência não há cláusula que estipule, enquanto condição de venda das mercadorias importadas, o pagamento à Mitsubishi no Japão qualquer importância à título de “royalties” relacionados com as mercadorias.
Importa consignar que existem outros quatro julgados da CSRF que versam sobre autuações de conteúdo próximo e que envolvem a Coimex. Em três deles, a lógica apresentada foi reafirmada.7 Anterior aos demais, o Acórdão nº 9303-01.065 findou em desfavor do contribuinte, por força do voto de qualidade.8
4. As redes de moda: os casos Riachuelo, Alpargatas e C&A
As redes de moda guardam particularidade dentre os cenários apresentados. O primeiro caso dessa área ser discutido no CARF surgiu quando a Riachuelo celebrou uma série de contratos com detentores de marcas internacionais (v.g., Disney e DC Comics), que a autorizavam a utilizá-las em roupas e acessórios que seriam produzidos ou importados. Em contrapartida, deveria pagar “royalties” calculados, em regra, como um percentual sobre o faturamento líquido da venda desses produtos licenciados no Brasil.
Diante desse cenário, a RFB os pagamentos de “royalties” feitos pela Riachuelo deveriam ser incluídos no valor aduaneiro das mercadorias importadas, porquanto os produtos importados já seriam adquiridos com a finalidade de venda com as marcas licenciadas. Os “royalties” pagos, portanto, tinham conexão umbilical com as mercadorias importadas, visto que sem seu pagamento, a pessoa jurídica não poderia importar e comercializar o que tivesse marca licenciada, o que erigiria condição de venda. A Riachuelo, a sua vez, respondeu que os “royalties” eram pagos sobre vendas no mercado interno, e não sobre importações, de tal sorte que seu não pagamento não impedia a importação per se, mas somente a comercialização dos produtos no Brasil. Os contratos de licença, logo, teriam natureza distinta da operação de operação que justificava o afastamento dos valores pagos à título “royalties” do valor aduaneiro.
A decisão da maioria do CARF anuiu com a comprovação de que os produtos importados (roupas e acessórios) somente seriam vendidos no Brasil se ostentassem as marcas licenciadas, uma vez que sua ausência levaria ao próprio desinteresse primevo do consumidor em escolhê-los em detrimento de outros produtos.9 Decorre desse intelecto, também, que o pagamento dos “royalties” eram condição necessária para que os produtos importados fossem comercializados com a marca licenciada, cujo inadimplemento correspondente impediria a própria viabilidade econômica da importação, o que impõe sua inclusão no valor aduaneiro.
Raciocínio semelhante imperou quando a Alpargatas importou calçados da Timberland e da Mizuno e não incluiu os “royalties” valor aduaneiro das mercadorias importadas, entre os anos calendário de 2007 a 2010, para fins de incidência tributos sobre a importação. Nas palavras da empresa, inexistia fundamento para inclusão de “royalties” pagos após a importação como condição de venda, eis que estariam desvinculados das mercadorias pela própria dinâmica de sujeição ao pagamento de valores mínimos, independentemente da realização de qualquer operação subsequente.
O CARF, porém, entendeu que os “royalties” pagos pela Alpargatas deveriam ter sido adicionados ao valor aduaneiro, pois, malgrado remunerem outros direitos (v.g., uso de marca, publicidade etc.), se for possível segregar os valores de forma objetiva e quantificável, torna-se possível sua inclusão no valor aduaneiro.10 Rejeitou-se, portanto, a tese de que os “royalties” pagos à Timberland e Mizuno não constituíam condição de venda, pois os calçados não seriam importados pela Alpargatas se desvinculados da remuneração correspondente.
Lógica semelhante pairou nos casos de importação de mercadorias pela C&A que ostentavam marcas de notórias pessoas jurídicas do setor têxtil. A empresa alegou que os “royalties” pagos ao grupo estrangeiro por uso de marca não deveriam ser incorporados ao valor aduaneiro. Alegou que os pagamentos eram para exploração da marca (“branding” e “marketing”), sem relação direta com as importações. Os contratos, ademais, envolviam etapas adicionais (v.g., publicidade e “know-how”), o que descaracterizaria vínculo direto dos “royalties” com as mercadorias importadas, que somente se manifestavam enquanto remuneração periódica em favor da licenciadora, calculada como um percentual sobre as vendas da C&A no Brasil.
A CSRF, após repontuar que devem ser adicionados ao valor de transação os valores de “royalties” e licenças que constituam condição de venda das mercadorias importadas, entendeu que os pagamentos de “royalties” eram indissociáveis das mercadorias importadas por duas razões principais:11 (a) as roupas importadas ostentavam a marca licenciada; e (b) a C&A só podia importar e comercializar esses produtos se pagasse a remuneração à licenciadora. Logo, a despeito da existência de outras obrigações, afirmou a CSRF que isso não impede a inclusão da parcela vinculada às mercadorias importadas, desde que seja possível quantificar e segregar objetivamente os valores correspondentes às mercadorias importadas, essa parte deve compor o valor aduaneiro.
Conclusão
A tessitura construída pelo CARF revela sofisticado labor hermenêutico voltado à delimitação precisa dos contornos do art. 8.1(c), do AVA, em consonância com os cânones da neutralidade e da certeza. Assim ocorre pela orientação de que apenas os “royalties” que mantenham vínculo direto e indissociável com as mercadorias importadas, enquanto condição de venda para a exportação, são suscetíveis de integrar o valor aduaneiro.
Nos casos Brose do Brasil, Pirelli e Diageo, o CARF rejeitou a pretensão fiscal de inclusão dos “royalties”, porquanto restou demonstrado que os pagamentos se referiam à produção e comercialização doméstica, ou ao uso de marcas e tecnologias desvinculadas do ato de importação. Prevaleceu a ratio de que ausente o nexo causal entre o pagamento e a operação de importação não há que se falar em condição de venda apta a justificar o acréscimo.
De modo análogo, nos julgados das montadoras Toyota e Fiat, o CARF reafirmou a natureza autônoma dos contratos de transferência de tecnologia e licenciamento de marca, concluindo que os “royalties” ali previstos remuneravam o uso de “know-how” na fase produtiva nacional, sem afetar a possibilidade de importação dos insumos. A ausência de nexo direto entre o preço aduaneiro e a obrigação de pagar “royalties” conduziu à sua exclusão do valor de transação, em rígida observância ao art. 8.1(c) do AVA.
Por outro lado, em cenário distinto, os precedentes Riachuelo, Alpargatas e C&A consubstanciam uma linha decisória em que o CARF reconheceu a imprescindibilidade dos “royalties” como condição para a importação de mercadorias já identificadas com marcas licenciadas, cuja comercialização no mercado nacional seria inviável sem o pagamento correspondente. Aduziu-se a interdependência entre o uso da marca e o próprio ato de importação, o que conduziu à conclusão de que os “royalties” ostentavam natureza de requisito essencial da venda nacional, impondo-se sua inclusão no valor aduaneiro.
Assim, a lógica administrativa revela uma dialética interpretativa equilibrada, na qual o CARF busca compatibilizar o postulado da objetividade do valor de transação com a complexidade das importações. De um lado, repele a inclusão arbitrária de “royalties” desconexos das mercadorias importadas, em respeito ao princípio da tipicidade cerrada; de outro, reconhece sua inclusão quando demonstrada a necessária vinculação à condição de venda, de modo a preservar a coerência sistêmica do AVA.
Notas
-
Acórdão nº 3402-006.335. Processo nº 16561.720126/2014-92. Relatora-Conselheira Thais de Laurentiis Galkowicz, 4ª Câmara, 2ª Turma Ordinária, 3ª Seção de Julgamento, j. 27/03/2019.
-
Acórdão nº 3401-003.894. Processo nº 16561.720077/2012-26. Relator-Conselheiro Robson José Bayerl, 4ª Câmara, 1ª Turma Ordinária, 3ª Seção de Julgamento, j. 07/08/2017.
-
Acórdão nº 3401-005.078, Processo nº 10480.727305/2015-55, Relatora-Conselheira Mara Cristina Sifuentes, 4ª Câmara, 1ª Turma Ordinária, 3ª Seção de Julgamento, j. 22/05/2018.
-
Acórdão nº 3402-006.588, Processo nº 10314.720987/2016-78, Relator-Conselheiro Rodrigo Mineiro Fernandes, 4ª Câmara, 2ª Turma Ordinária, 3ª Seção de Julgamento, j. 21/05/2019.
-
Acórdão nº 3402-002.417. Processo nº 16561.720124/2012-31. Relator-Conselheiro Fernando Luiz da Gama Lobo d’Eça, 4ª Câmara, 2ª Turma Ordinária, 3ª Seção de Julgamento, j. 12;08/2014.
-
Acórdão nº 9303-004.215. Processo nº 12466.001423/98-91. Relatora-Conselheira Vanessa Marini Cecconello, 3ª Turma da CSRF, j. 06/09/2016.
-
Acórdãos nºs 9303-002.873, 9303002.874 e 9303-003.180, Processos nºs 12466.000032/97-87, 12466.000151/98-57, 12466.001107/98-09, Relator Rodrigo da Costa Possas, Redator Designado Conselheiro Francisco M. R. de Albuquerque Silva, 3ª Turma da CSRF, j. 19/02/2014.
-
Acórdão nº 9303-001.065, Processo nº 12466.000833/9897, Relator-Conselheiro Rodrigo da Costa Possas, 3ª Turma da CSRF, j .24/08/2010.
-
Acórdão nº 3401004.483, Processo nº 16643.720004/201143, Relator-Conselheiro Robson José Bayerl, 4ª Câmara, 1ª Turma Ordinária, 3ª Seção de Julgamento, j. 19/04/2018.
-
Acórdão nº 9303-008.188, Processo nº 10880.735489/2011-91, Relator-Conselheiro Andrada Márcio Canuto Natal, 3ª Turma da CSRF, j. 08/03/2019.
-
Acórdão nº 3402-004.983, Processo nº 10314.720709/2016-11, Relator-Conselheiro Jorge Olmiro Lock Freire, 4ª Câmara, 2ª Turma Ordinária, 3ª Seção de Julgamento, j. 21/03/2018.


