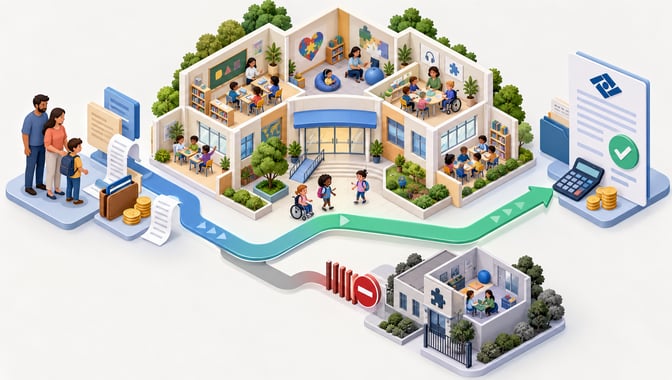
A reforma tributária brasileira, inaugurada pela Emenda Constitucional nº 132/2023 e regulamentada pelas Leis Complementares nº 214/2025 e 227/2026, incorporou importantes mecanismos voltados à proteção das pessoas com deficiência e com Transtorno do Espectro Autista (TEA), conferindo concretude aos princípios constitucionais da igualdade material, da capacidade contributiva e da dignidade da pessoa humana.
Nesse contexto, o Supremo Tribunal Federal desempenhou papel relevante ao assegurar que tais mecanismos não fossem esvaziados por restrições incompatíveis com a finalidade protetiva da norma. Ao apreciar as ADIs 7779 e 7790, a Corte declarou a inconstitucionalidade de limitações impostas ao benefício fiscal previsto nos arts. 143, VI, e 149 da Lei Complementar nº 214/2025, que reduzem a zero as alíquotas do IBS e da CBS incidentes sobre a aquisição de veículos por pessoas com deficiência e com TEA. Foram afastadas, em síntese, tanto a exclusão de pessoas com TEA classificadas no nível de suporte 1 quanto a exigência de que adaptações veiculares fossem realizadas exclusivamente por oficinas credenciadas pelos Detrans, em detrimento de configurações equivalentes oferecidas pelo próprio fabricante. Com isso, o STF reafirmou que benefícios tributários instituídos para promover a inclusão e compensar desigualdades não podem ser restringidos por interpretações que contrariem sua finalidade constitucional.
Todavia, essa mesma compreensão ainda não se reflete de forma uniforme quando se trata de tributação da renda. Quando se examina a dedutibilidade, no Imposto de Renda da Pessoa Física, das despesas com mensalidades escolares de crianças e adolescentes com TEA matriculados em instituições de ensino regular, persistem obstáculos interpretativos que comprometem a efetividade da proteção tributária.
Ao julgar o Tema 324 (Processo nº 0514628-40.2021.4.05.8013), em outubro de 2023, a Turma Nacional de Uniformização dos Juizados Especiais Federais (TNU) fixou a tese de que são integralmente dedutíveis, como despesa médica, os gastos com a instrução de pessoa com deficiência física, mental ou cognitiva, ainda que matriculada em instituição de ensino regular, condicionada à comprovação, por laudo médico ou psicológico, da necessidade de acompanhamento especializado.
Não obstante a tese fixada pela Turma Nacional de Uniformização no Tema 324, sua aplicação prática está longe de ser pacífica. A divergência que se instaura entre a interpretação constitucional conferida pela TNU e a leitura estritamente tributária adotada por parcela da jurisprudência dos Tribunais Regionais Federais revela que a controvérsia não se esgotou no precedente uniformizador. Ao revés, ela se desloca para uma nova seara, na qual se discutem os próprios limites da atuação jurisdicional em matéria de benefícios fiscais.
O primeiro eixo: a interpretação restritiva da Receita Federal
O art. 73, § 3º, do Decreto nº 9.580/2018, reproduzido, no plano infralegal, pelos arts. 91, § 5º, e 95 da Instrução Normativa RFB nº 1.500/2014, condicionam a dedução das despesas com instrução de pessoa com deficiência, a título de despesa médica, à cumulação de dois requisitos: (i) laudo médico atestando a deficiência; e (ii) comprovação de que o pagamento foi realizado a "entidades destinadas a pessoas com deficiência física ou mental”.
É justamente sobre esse segundo requisito que recai a controvérsia. Historicamente, a Receita Federal conferiu a essa expressão interpretação restritiva, entendendo que somente instituições especializadas, isto é, exclusivamente voltadas ao atendimento de pessoas com deficiência, estariam abrangidas pela norma. Em consequência, as despesas com escolas regulares permaneciam sujeitas ao limite anual genérico das despesas de instrução, previsto no art. 8º, II, "b", da Lei nº 9.250/1995, ainda que tais instituições oferecessem educação inclusiva com acompanhamento especializado.
Foi precisamente contra essa leitura administrativa que se voltou a TNU ao apreciar o Tema 324. Para o colegiado, a redação do dispositivo regulamentar não exige que o estabelecimento de ensino seja exclusivamente destinado a pessoas com deficiência; a exigência de exclusividade, nesse sentido, configuraria requisito não previsto na norma, criado por interpretação administrativa incompatível com a evolução do modelo constitucional de educação inclusiva. A decisão, assim, promove interpretação conforme e finalística do Regulamento do Imposto de Renda, articulando-o com o art. 208, III, da Constituição Federal, o art. 58 da Lei de Diretrizes e Bases da Educação Nacional, a Convenção Internacional sobre os Direitos das Pessoas com Deficiência e a Lei Brasileira de Inclusão.
O raciocínio da TNU parte de uma premissa estrutural: o ordenamento jurídico brasileiro abandonou o paradigma da segregação educacional em favor da inclusão como diretriz constitucional. Se a própria Constituição prestigia a matrícula da pessoa com deficiência em escolas regulares e a Lei nº 9.394/1996 reforça esse mandamento ao prever a educação especial como modalidade oferecida preferencialmente na rede regular, não seria legítimo que a legislação tributária operasse em sentido contrário, reservando o incentivo fiscal apenas às famílias que optassem por instituições especializadas. Sob essa ótica, o suporte especializado prestado dentro da escola regular assume natureza híbrida simultaneamente pedagógica e terapêutica, o que autoriza seu enquadramento como despesa médica.
Esse entendimento passou a ser reproduzido por diversas Turmas Recursais Federais, que reconhecem o direito à restituição do imposto recolhido indevidamente sempre que presentes os requisitos fixados pela TNU, a saber: laudo médico atestando a deficiência e comprovação da matrícula com suporte especializado, independentemente da natureza exclusiva ou regular da instituição de ensino.
Mais do que uma análise puramente tributária, a interpretação conferida pela TNU revela-se compatível com o paradigma da proteção integral da criança e do adolescente, consagrado pelo art. 227 da Constituição Federal e pelo Estatuto da Criança e do Adolescente, especialmente quando envolve crianças e adolescentes com Transtorno do Espectro Autista (TEA), reconhecidas como pessoas com deficiência para todos os efeitos legais, nos termos do art. 1º, § 2º, da Lei nº 12.764/2012. Ao reconhecer que os custos relacionados ao suporte especializado oferecido no ambiente escolar regular podem ser considerados para fins de dedução fiscal, a decisão contribui para a remoção de barreiras econômicas que poderiam limitar o acesso de crianças e adolescentes com deficiência ao sistema educacional inclusivo. Trata-se, portanto, de interpretação que prestigia não apenas a igualdade material e a dignidade da pessoa com deficiência, mas também o direito fundamental de acesso à escola, à educação e ao pleno desenvolvimento, garantindo que a deficiência não seja fator de exclusão ou de restrição das oportunidades educacionais, direito esse também assegurado pelo art. 3°, inciso IV e alínea “a”, da Lei n° 12.764/2012.
O segundo eixo: a resistência jurisprudencial fundada na legalidade tributária estrita
Em sentido diametralmente oposto, subsiste corrente jurisprudencial que qualifica as deduções da base de cálculo do IRPF como benefícios fiscais sujeitos ao princípio da legalidade estrita (art. 150, § 6º, CF) e à regra de interpretação literal do art. 111, II, do CTN. Para essa vertente, a Lei nº 9.250/1995 não equiparou despesas educacionais a despesas médicas; o Decreto nº 9.580/2018 apenas excepcionou determinadas despesas realizadas junto a entidades especializadas, não sendo lícito ao Poder Judiciário ampliar essa hipótese, por via interpretativa, para alcançar instituições regulares de ensino.
Segundo essa linha argumentativa, ainda que os princípios da dignidade da pessoa humana, da inclusão escolar e da igualdade material ostentem elevada estatura constitucional, deles não decorreria autorização para que o Judiciário instituísse benefício tributário à margem de previsão legislativa expressa, sob pena de afronta à reserva legal em matéria de benefícios fiscais e à vedação, fixada pelo Supremo Tribunal Federal, de que o Judiciário atue como legislador positivo em matéria de isenções. Nessa perspectiva, eventual alteração do regime jurídico das deduções dependeria de iniciativa legislativa própria, e não de construção pretoriana, argumento que, como se verá adiante, tende a subestimar a natureza já constitucional (e não meramente programática) da diretriz de educação inclusiva.
A divergência exposta na seção anterior não é meramente técnica. Por trás da discussão sobre o alcance da expressão "entidades destinadas a pessoas com deficiência" está uma disputa mais profunda sobre qual norma deve prevalecer quando a legalidade tributária estrita colide com o núcleo essencial de direitos fundamentais assegurados à pessoa com deficiência e com TEA.
A corrente que condiciona a dedução à natureza exclusiva da instituição de ensino parte de uma premissa metodológica discutível: a de que a interpretação literal do art. 111, II, do CTN impõe uma leitura isolada do dispositivo tributário, desconectada do restante do ordenamento jurídico. Ocorre que a própria literalidade invocada por essa corrente não subsiste a um exame mais detido. Como destacou a TNU, o texto do art. 73, § 3º, do Decreto nº 9.580/2018 não contém a expressão "exclusivamente". Trata-se de exigência acrescida pela interpretação administrativa e reproduzida, sem base legal correspondente, pelas Turmas que a acolhem. Há, portanto, uma inversão lógica: o que se apresenta como leitura "literal" da norma é, na verdade, uma leitura ampliativa de uma restrição que o próprio texto normativo não formula nesses termos.
Mais relevante ainda é o argumento de que a educação inclusiva em rede regular não é opção residual do sistema educacional brasileiro, mas sua diretriz preferencial, expressamente fixada pelo art. 208, III, da Constituição Federal e pelo art. 58 da Lei nº 9.394/1996. Se o próprio constituinte e o legislador ordinário elegeram a inclusão escolar como modelo prioritário, a manutenção de um regime tributário que só reconhece o caráter terapêutico da educação quando prestada em instituições segregadas produz um efeito perverso: desestimula economicamente, ainda que indiretamente, a opção que o ordenamento jurídico expressamente privilegia. A norma tributária, nesse cenário, deixa de ser neutra e passa a operar como desincentivo à inclusão, em contradição direta com a política pública que o próprio Estado brasileiro se comprometeu a implementar, inclusive por força de compromissos internacionais assumidos na Convenção sobre os Direitos das Pessoas com Deficiência.
Some-se a isso que a exigência de exclusividade institucional ignora a natureza híbrida do suporte especializado oferecido em ambiente de ensino regular. Quando a escola regular mantém profissionais especializados (psicopedagogos, terapeutas ocupacionais, mediadores) para viabilizar a permanência e o desenvolvimento do aluno com TEA, a despesa correspondente não perde sua função terapêutica apenas porque é prestada em ambiente inclusivo; ao contrário, é exatamente esse ambiente que a Constituição e a legislação educacional elegem como preferencial. Distinguir, para fins fiscais, o suporte terapêutico prestado numa instituição exclusiva daquele prestado numa escola regular equivale a atribuir relevância jurídica a um critério (a saber, o tipo de instituição) que não é adotada como parâmetro de proteção.
Por fim, o argumento de que o reconhecimento da dedução equivaleria à criação judicial de benefício fiscal sem previsão legal merece reparo. Não se trata do Judiciário instituir uma isenção nova, mas de aplicar o próprio texto do art. 73, § 3º, do Decreto nº 9.580/2018 sem o acréscimo interpretativo indevidamente introduzido pela regulamentação infralegal. A vedação à ampliação judicial de benefícios fiscais pressupõe que o Judiciário esteja, de fato, criando uma hipótese de dedução inexistente no texto legal; não se aplica, contudo, quando o que se discute é a correção de uma interpretação administrativa que reduziu o alcance de uma norma já existente, para além dos limites que o próprio texto comporta. Confundir os dois fenômenos (ampliação judicial de benefício versus correção interpretativa de restrição administrativa indevida) é o que permite à corrente restritiva travestir de "legalidade estrita" aquilo que, em essência, é uma opção por manter a exclusão que a própria literalidade da norma não impõe.
A fragilidade da corrente restritiva revela-se ainda mais evidente quando se atenta à cronologia normativa envolvida. O art. 80, § 3º, do Decreto nº 3.000/1999, cuja redação foi substancialmente reproduzida pelo art. 73, § 3º, do Decreto nº 9.580/2018, foi concebido sob um paradigma assistencial anterior à consolidação do modelo de inclusão escolar hoje vigente no ordenamento brasileiro. Quando editado, o RIR/99 refletia uma concepção de atendimento à pessoa com deficiência centrada em instituições especializadas e segregadas, compatível com o estágio da política pública da época. Ocorre que esse paradigma foi expressamente superado por um conjunto de normas supervenientes: a Convenção sobre os Direitos das Pessoas com Deficiência, internalizada pelo Decreto Legislativo nº 186/2008 e promulgada pelo Decreto nº 6.949/2009 com equivalência de emenda constitucional, nos termos do art. 5º, § 3º, da CF; a Lei nº 12.764/2012, que instituiu a Política Nacional de Proteção dos Direitos da Pessoa com Transtorno do Espectro Autista; e a Lei nº 13.146/2015 (Lei Brasileira de Inclusão), que consagrou a educação inclusiva em rede regular como diretriz preferencial do sistema educacional. A reedição do dispositivo pelo Decreto nº 9.580/2018 não alterou essa lógica: o decreto de 2018 é posterior em data, mas anterior em conteúdo, limitou-se a recodificar a norma de 1999 sem incorporar a mudança de paradigma já consolidada pela legislação e pelo bloco de constitucionalidade.
É precisamente esse descompasso temporal que a jurisprudência restritiva ignora ao invocar a "literalidade" do decreto como argumento de autoridade. Ao aplicar o texto regulamentar sem submetê-lo ao filtro da interpretação conforme a Constituição e ao controle de constitucionalidade, essas decisões praticam, na verdade, uma leitura anacrônica: preservam o sentido que a norma tinha no momento de sua edição, ignorando que normas hierarquicamente superiores e cronologicamente posteriores, a Convenção com status constitucional e a Lei nº 12.764/2012, impõem uma releitura do conceito de "entidades destinadas a pessoas com deficiência" à luz do modelo inclusivo que essas normas consagraram. Não se trata do intérprete atribuir sentido novo à norma por preferência valorativa, mas de reconhecer que o próprio ordenamento jurídico, em momento posterior e por meio de fontes de hierarquia igual ou superior, já promoveu essa atualização semântica, cabendo ao aplicador apenas extrair as consequências interpretativas decorrentes dessa mudança de paradigma normativo.
Conclusão
Nesse contexto, a atuação da TNU ao fixar o Tema 324 não configura criação pretoriana de sentido à margem do texto legal, mas, exatamente, o inverso: cumpre a função de atualizar hermeneuticamente um dispositivo regulamentar cuja redação estagnou no tempo, alinhando-o às normas supervenientes que já haviam alterado o regime jurídico da inclusão escolar. A corrente restritiva, ao insistir na leitura literal do decreto, sem enfrentar esse argumento cronológico, não rebate a tese da TNU, apenas a contorna, reafirmando o status quo ante, como se a sucessão normativa posterior fosse juridicamente irrelevante. É nesse sentido que se pode falar em esvaziamento do entendimento uniformizador: não porque a jurisprudência dos TRFs desconheça formalmente o Tema 324, mas porque, ao aplicá-lo, subordina-o a um filtro textual que a própria evolução legislativa já havia superado, reduzindo a uniformização nacional pretendida pela TNU a uma orientação sem eficácia prática nos tribunais que insistem em ancorar suas decisões no sentido pretérito da norma.


