Revista de Direito Tributário
ISSN 1518-4862 Direito Tributário é o segmento do direito financeiro responsável por definir como serão cobrados os tributos dos cidadãos, assim como outras de suas obrigações, gerando receita para o Estado.O tributo como fato gerador da circulação de riquezas
Essa pesquisa teve como temática o imposto sobre circulação de mercadorias e serviços – ICMS, uma análise jurídica sobre o tributo, o papel da repartição de receitas e suas repercussões econômicas causadas aos Estados membros da federação.

Greve dos caminhoneiros: um alerta acerca da alta carga tributária incidente sobre os combustíveis
Trata da incidência tributária sobre os combustíveis e demonstra que a maior onerosidade decorre da tributação estadual, consubstanciada pelo ICMS-Combustível e não pelas contribuições de competência da União.

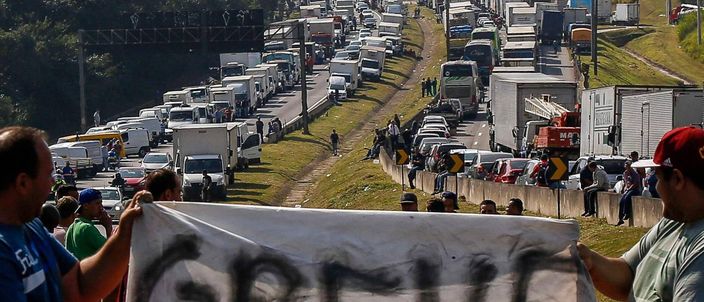
A paralisação dos caminhoneiros como combustível para reforma tributária
Aborda-se o movimento de paralisação dos caminhoneiros, com enfoque na pauta fiscal pleiteada e suas consequências na discussão de uma reforma tributária pelo viés extrafiscal.
Novidades da LINDB e as influências no direito tributário
Quando se analisam as alterações da LINDB à luz do direito tributário, algumas preocupações são despertadas, chamando atenção a utilização de termos abertos em sua redação e o impacto na motivação das decisões judiciais.
Os embargos à execução tributária e seus mistérios
Entenda como funciona esta importante ferramenta à disposição do contribuinte para as questões tributárias.
O perigo da deslegalização do direito tributário
Analisa-se a técnica legislativa da deslegalização, oriunda do direito administrativo, fazendo um paralelo de sua aplicação pelas agências reguladoras, no tocante à compatibilidade e à adequabilidade ao direito tributário.
Incentivos fiscais: estratégia para o progresso de regiões carentes
Para levar o progresso para as regiões menos desenvolvidas, é necessário fazer uma análise completa do arcabouço dos incentivos fiscais que viabilizam os planos de negócio.
Impostos sujeitos a lançamento por homologação: aspectos sobre a decadência e prescrição
Explanam-se aspectos sobre decadência e prescrição, falta de publicidade de tais institutos por parte do poder público, constante mudança de posicionamento quanto ao modo de sua aplicação e o que ocasiona diferenças de julgamentos.
IPI: inclusão de descontos incondicionais e frete na base de cálculo
Examinam-se as divergências entre o fisco e os contribuintes acerca do alcance do conceito de valor da operação, constante do art. 47, II, a, do CTN e a interpretação do STF sobre a matéria.
Autonomia municipal: o federalismo brasileiro em tempos de crise. Quanto você ainda pode perder?
Traz apontamentos acerca do pacto federativo, das dificuldades financeiras dos municípios na atualidade e dos riscos de uma reforma tributária açodada.
Os paraísos fiscais e sua implicação mundial
Apresenta-se um esboço das principais características de um paraíso fiscal e razões para sua consolidação.
O terceiro setor e as obrigações contábeis e tributárias para 2018
Apesar das imunidades constitucionais, o Terceiro Setor, além das muitas obrigações contábeis e tributárias - incluindo as acessórias - que possui, ganhou mais uma para 2018: o eSOCIAL.
Municípios excluem pequenos do Simples Nacional de forma ilegal
Afora a ilegalidade, o procedimento é um tremendo tiro no pé dos interesses da própria municipalidade.

Portaria PGFN n.º 33/2018 – novidades sobre a cobrança do crédito tributário federal
Enquanto eventual inconstitucionalidade não for reconhecida, a portaria é válida e entrará em vigor em breve, sendo aplicável a todos os débitos inscritos em dívida ativa após o início dos seus efeitos.
Por um estatuto de proteção à pessoa transplantada
Ao tempo em que se enaltece o esforço do Estado em buscar a inclusão social das pessoas com deficiência, não podemos deixar de alertar sobre o surgimento de uma nova minoria, fruto da evolução tecnológica.
Isenção de IPTU para servidor municipal?
O presente artigo tem como objeto a norma inconstitucional esculpida no novo Código Tributário do Município de Teresina que concede isenção, no pagamento do IPTU, ao servidor público municipal efetivo, da Administração direta ou indireta.

Entre a legalidade e igualdade tributária: o lado oculto - parte II
Não pode o Judiciário simplesmente lançar mão de enunciados como “reduzir as desigualdades sociais e regionais” e “promover integração de regiões em desenvolvimento” para criar direitos não previstos, pois representam argumentos vagos, genéricos e, flagrantemente, juízos políticos, sem qualquer pretensão normativa.
Convênios de ICMS do Confaz: internalização por decreto executivo é inconstitucional
Sob a Lei Complementar nº 24/75, diversos Estados internalizam convênios concessivos de benefícios fiscais ao ICMS por meio de mero decreto do Poder Executivo. Tal prática é controversa, à luz da Constituição Federal.
Guerra fiscal dos municípios pelo ISSQN na ADPF 189
Analisa-se a ADPF 189, proposta pelo Governador do DF, tendo como objeto o art. 42 da LC 118/2002, de Barueri/SP, que instituiu benefícios fiscais em relação ao ISSQN, vistos como incitadores de guerra fiscal predatória entre municípios.

