Revista de Direito Tributário
ISSN 1518-4862 Direito Tributário é o segmento do direito financeiro responsável por definir como serão cobrados os tributos dos cidadãos, assim como outras de suas obrigações, gerando receita para o Estado.A representação em juízo do Simples Nacional
Cabe à Procuradoria-Geral da Fazenda Nacional a representação judicial das ações que versarem sobre atos do Comitê Gestor do Simples Nacional (CGSN) e sobre impostos e contribuições abrangidos pelo Simples Nacional, desde que não se refiram a interesse exclusivo do ente federado estadual ou municipal.

ISS dos serviços notariais e de registros públicos: fiscalização e lançamento
É lícito às Administrações Tributárias municipais efetuarem cadastramento de ofício das serventias, utilizando os dados do CNPJ, além daqueles que levantarem. O recolhimento do ISSQN deve ser efetuado em nome do titular da serventia, com a identificação da inscrição junto ao cadastro municipal, se houver, e do CNPJ.
Processo administrativo tributário: equilíbrio entre capacidade contributiva e tipicidade tributária
É no processo administrativo que o contribuinte possui oportunidade de contraditar as razões que levaram a autoridade fiscal a homogeneizar as situações concretas, ajudando, inclusive a aperfeiçoar o direito tributário.

Desconstituição da decisão final administrativa favorável ao contribuinte
As decisões finais da Administração Pública Tributária, desfavoráveis a qualquer um dos sujeitos da relação jurídico-tributária, comprovadamente prolatadas com infração à lei, sujeitam-se à análise do Poder Judiciário.
Interposição fraudulenta de terceiros presumida: aplicação da penalidade de inaptidão do CNPJ
Essa modalidade de interposição fraudulenta de terceiros consiste na conduta de não comprovar a origem, disponibilidade e transferência dos recursos empregados em operação no comércio exterior. A solução adotada pelo STJ é equivocada, porque confunde dois fenômenos completamente distintos.
Responsabilidade Fiscal: requisitos para incentivos tributários
As leis que concedem ilegalmente benefícios tributários de toda ordem devem ser questionadas na Justiça, a fim de que os requisitos para a renúncia de receitas públicas, previstos no art. 14 da LRF, sejam observados.

Direito a crédito no ICMS e limitações constitucionais
Se a redução da base de cálculo fosse uma espécie de isenção, não haveria imposto a recolher, eis que a norma de isenção impede totalmente a incidência da norma de tributação do ICMS. O STF, ao ampliar as hipóteses de vedação ao direito a crédito de ICMS, atuou em descompasso com a Constituição.
(In)segurança jurídica e proteção à confiança
Falamos em princípio da segurança jurídica quando designamos o que prestigia o aspecto objetivo da estabilidade das relações jurídicas, e em princípio da proteção à confiança, quando aludem ao que atenta para o aspecto subjetivo.
Prescrição intercorrente nas execuções fiscais tributárias
A Lei nº 11.051/2004, que trata e delimita de forma precisa a prescrição intercorrente, é, formalmente, lei ordinária, o que contraria a Constituição Federal, que reserva as normas gerais em matéria tributária à lei complementar.
Diferença entre imunidade tributária, isenção e não incidência
Considerar a imunidade tributária como uma simples limitação constitucional ao poder de tributar é um tanto vago, já que tal expressão abrange outros institutos que se apresentam bem diferentes da imunidade.
Interpretação das normas de imunidade tributária
A norma imunizante tem como objetivo densificar princípios constitucionais; isto faz com que a aplicação dos métodos de interpretação teleológica e sistemática mereça maior preponderância na interpretação constitucional.
Crédito de ICMS: aproveitamento por empresa adquirente de boa-fé
Proibir a fruição de crédito de ICMS, na hipótese de nota fiscal inidônea, quando esta, em seu aspecto, em sua aparência, nada tem de irregular, é responsabilizar terceiro por obrigação tributária acessória que não lhe cumpria.
Parcelamento do crédito tributário e renúncia à prescrição
No caso em que o contribuinte devedor parcela o seu débito tributário, goza dos benefícios legais, como a obtenção de certidões negativas, e em seguida busca o Poder Judiciário alegando a prescrição, aplica-se o princípio “pemo potest venire contra factum proprium".

Convenções entre as partes inoponíveis ao Fisco
Na prática é muito comum o descumprimento de determinada convenção entre as partes a acarretar responsabilidade tributária do sujeito passivo da obrigação tributária.
Incentivos fiscais como instrumento da política de ação afirmativa
O direito tributário, por intermédio da função extrafiscal dos tributos, é útil no desiderato de promoção de ações afirmativas, através da utilização de uma sanção premial, ou seja, da concessão de incentivos fiscais aos contribuintes que facultativamente adiram à política proposta.
Prescrição intercorrente fiscal de débitos tributários: inconstitucionalidade das alterações da Lei nº 11.051/2004
Tratando-se de dívidas de natureza tributária, é possível a prescrição de ofício pelo juiz, sendo a exceção transformada em objeção processual e sendo a prescrição intercorrente fiscal tributária reconhecida depois de prévia oportunidade de manifestação fazendária.
Imunidade sobre livros, jornais, periódicos e o papel destinado a sua impressão
Quanto mais insumos puderem ser alcançados pela imunidade tributária, maior será o grau de independência dos órgãos de imprensa de um modo geral, já que o seu principal produto – a notícia, a ideia, a opinião crítica veiculada através do livro, do jornal ou do periódico – estará cada vez mais acessível ao público.
Compensação de débitos tributários com precatórios
A Emenda nº 62/2009 decretou, além da moratória de 15 anos para pagamento de precatórios, uma espécie de moratória na expedição do precatório.
Rede Globo, Criança Esperança e imposto de renda: fatos e boatos
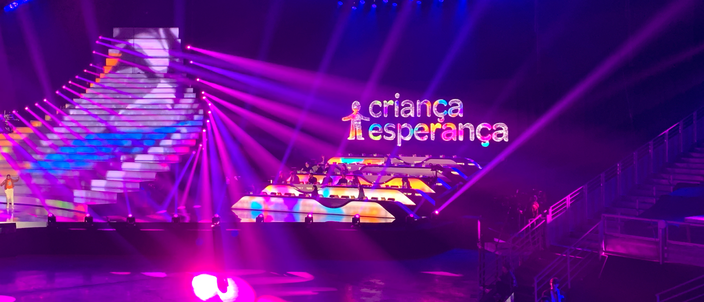
Como regra, os valores doados por pessoas jurídicas não são dedutíveis, a não ser em casos específicos previstos em lei, daí a impossibilidade da dedução do dinheiro arrecadado no Criança Esperança do Imposto de Renda.
Estorno proporcional de créditos de ICMS nas saídas para áreas de livre comércio no Estado de São Paulo
Os benefícios concedidos na esfera estadual às remessas de mercadorias às Áreas de Livre Comércio equiparam-se à exportação e devem ser tratados como imunidade e não isenção.

